콘테라파마 자산 반년 새 34.6% 감소…재무 여력 축소룬드벡 기술료에도 R&D 비용 41% 늘어…손실 제자리프로텍트 청산·재규어 R&D 종료…RNA 신설법인 내달 출범
[IB토마토 권영지 기자]
부광약품(003000)의 재무 부담이 확대될 것이라는 우려가 커지고 있다. 해외 연구개발(R&D) 자회사들이 빠르게 자금을 소진하고, 임상 시험에도 200억원 투입이 예고됐기 때문이다. 핵심 자회사 덴마크 콘테라파마 자산이 반년 새 3분의 1 이상 줄어든 것은 해당 우려를 방증한다.
콘테라파마, 룬드벡 기술료에도 손실 '제자리'
28일 금융감독원 전자공시시스템에 따르면 콘테라파마의 자산은 올해 상반기 기준 145억원으로 지난해 말(221억원) 대비 34.6%(77억원) 줄었다. 같은 기간 자본도 177억원에서 128억원으로 27.4%(48억원) 감소했다. 콘테라파마는 올해 상반기에만 56억원의 순손실을 냈다.
연구 성과가 매출로 이어지기 시작했지만 손실 구조는 바뀌지 않았다. 콘테라파마는 지난해 10월 글로벌 중추신경계(CNS) 제약사 룬드벡과 RNA 신약 공동연구 계약을 맺었고 이에 따라 올해 상반기 기술매출 15억원, 용역매출 9억원 등 25억원을 새로 올렸다. 지난해 상반기 연구개발부문 매출은 전무했다.
콘테라파마는 자체 RNA 플랫폼인 '어택포인트(AttackPoint)', '올리고디스크(OligoDisc)', '스프라이스매트릭스(SpliceMatrix)'로 타깃 발굴을 맡는다. 다만 발굴된 후보물질의 후속 개발과 글로벌 상업화 권리는 룬드벡이 보유하는 구조여서 콘테라파마가 얻는 수익은 연구 용역 성격에 가깝다.
새 매출이 생겼는데도 연구개발부문 영업손실은 57억원으로 전년 동기(58억원)와 거의 차이가 없다. 부문 비용이 82억원으로 전년 동기(58억원) 대비 41.0%(24억원) 늘어 기술료 수입을 고스란히 집어삼켰다. 해당 영향으로 제약부문 영업이익 83억원 가운데 3분의 2가량이 사라지면서 연결 영업이익은 25억원에 그쳤다.
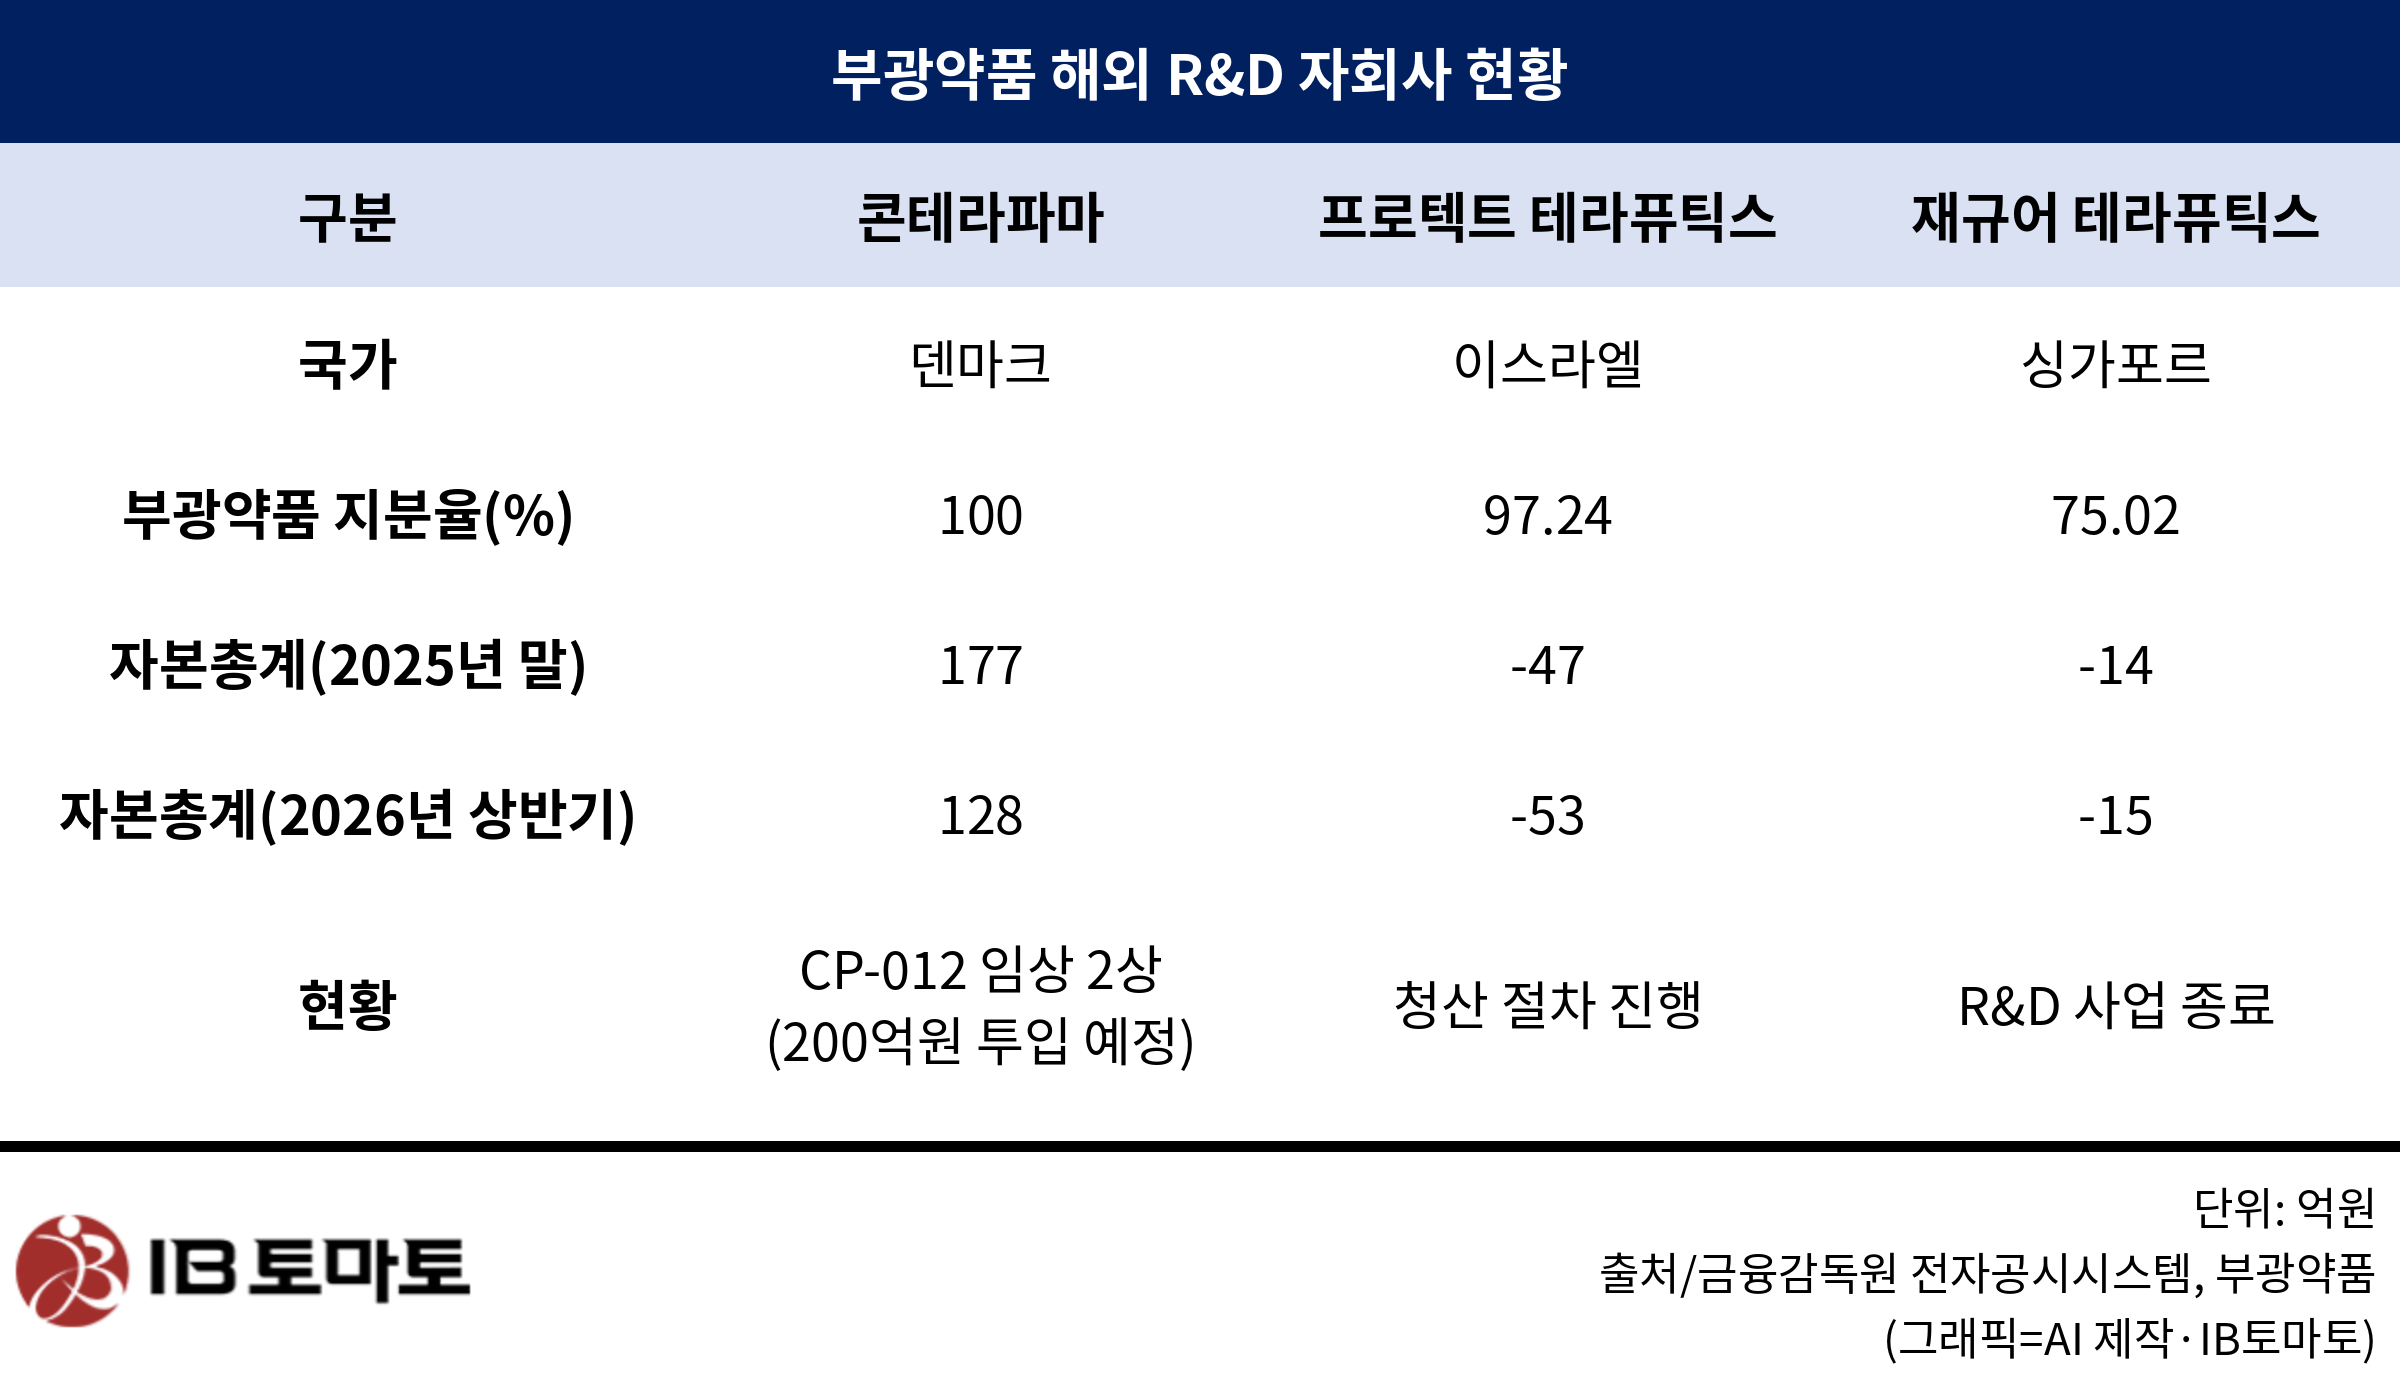
나머지 해외 자회사는 이미 자본잠식 상태다. 부광약품이 97.24%를 보유한 이스라엘 프로텍트 테라퓨틱스는 자산 2억원에 부채 55억원으로 자본총계가 -53억원에 달하며 지난해 말(-47억원)보다 잠식 규모가 커졌다. 지분 75.02%를 보유한 싱가포르 재규어 테라퓨틱스도 자본총계 -15억원으로 지난해 말(-14억원)보다 잠식 폭이 확대됐고 올 상반기 매출은 1100만원에 그쳤다.
이스라엘 프로텍트 테라퓨틱스와 싱가포르 재규어 테라퓨틱스는 사실상 정리 단계에 들어섰다. 부광약품 측은 <IB토마토>에 “프로텍트는 청산 절차를 밟고 있고 재규어는 R&D 사업을 종료했다”며 “재규어의 에셋은 부광약품 인하우스 파이프라인으로 들여왔다”라고 설명했다.
CP-012에 200억원 투입…RNA 신설법인 분리
문제는 콘테라파마다. 올해 상반기 순손실(56억원)을 토대로 단순 추산하면 현재 자본(128억원)으로 버틸 수 있는 기간은 1년 남짓에 불과하다. 박사급 10명을 포함해 19명의 연구인력을 두고 있어 고정비 부담도 적지 않다. 파킨슨병 환자의 아침무동증 치료제 'CP-012'의 임상 2상 또한 본격화하면서 비용 부담은 더 커질 수밖에 없다.
CP-012는 지난해 9월 임상 1b상에서 긍정적인 톱라인 결과를 확보한 데 이어 지난 7월 미국 식품의약국(FDA)으로부터 임상 2상 임상시험계획(IND)을 승인받았다. 미국과 유럽 25개 기관에서 환자 80명을 대상으로 6주간 위약과 비교하는 다국가 임상으로 다음 달 첫 투약에 나선다. 톱라인 결과는 2028년 1분기에 나올 예정이다.
임상 비용은 모회사가 떠안는다. 부광약품 측은 <IB토마토>에 “CP-012 임상의 전체 예상 비용은 200억원이며 이를 부광약품이 투자하기로 했다”라고 설명했다. 콘테라파마 자본의 1.6배에 이르는 규모로 내년 말까지 투입될 예정이다. 이제영 부광약품 대표는 지난 23일 3분기 실적 설명회에서 내년에는 올해보다 임상 비용이 덜 들 것으로 내다봤다.
연결 기준 연구개발비는 올해 상반기 149억원으로 매출의 14.3%에 달한다. 부광약품 별도 기준 연구개발비가 80억원(매출 대비 9.1%)인 점을 고려하면 자회사에서만 약 70억원이 쓰였다. 3분기 누적 연구개발비는 169억원으로 전년 동기(131억원) 대비 29.0%(38억원) 늘었다. 같은 시기 누적 영업이익(47억원)이 전년 동기 대비 22.2% 줄어든 이유로 보인다.
대규모 비용 투입이 예고된 부광약품은 사업 분리로 활로를 찾고 있다. 콘테라파마는 RNA 사업을 떼어내 안티센스 올리고뉴클레오타이드(ASO) 신약을 연구하는 신설법인 쓰리포인트테라퓨틱스(TPT)를 세웠고 다음 달 공식 출범한다. TPT는 룬드벡과의 공동연구 계약도 넘겨받는다. 콘테라파마는 파킨슨병 등 CNS 치료제 개발에 집중한다.
부광약품 측은 <IB토마토>에 “분할 절차는 완료됐다”며 “RNA 관련 에셋과 기존 파킨슨 관련 에셋을 분리하고 차후 투자 유치 시 각 회사의 선명성을 염두에 뒀다”라고 설명했다. 이어 “11월 24일 R&D 데이에 신설법인 임원들이 직접 방한해 설명할 예정”이라고 덧붙였다.
다만 룬드벡 계약이 TPT로 넘어가면 콘테라파마에는 뚜렷한 수익원 없이 임상 비용만 남는다. TPT의 외부 투자 유치 성과와 CP-012 임상 결과가 부광약품의 R&D 부담을 좌우할 전망이다.
한편, 부광약품은 1960년 설립된 제약사로 덱시드, 훼로바, 라투다 등을 주력 제품으로 보유하고 있다. 최대주주는 OCI홀딩스(17.11%)다. 2014년 콘테라파마를 인수했으며 올 상반기 지분율을 100%로 높였다.
권영지 기자 0zz@etomato.com