상반기 매출 23% 증가에도 영업이익 83% 감소광고비 두 배 급증…집행 줄인 2분기 매출도 하락외부 주력작 IP 계약 만료·605억 차입 만기 맞물려
[IB토마토 이용현 기자]
조이시티(067000)가 외부에서 가져온 지적재산권(IP) 게임에 광고비를 투입해 매출을 키우고 있지만, 정작 이익은 뒷걸음질하고 있다. 늘어난 매출보다 늘어난 광고선전비와 지급수수료가 더 많았던 탓이다. 여기에 성장을 이끌어온 외부 IP 계약 만료와 대규모 차입금 상환까지 앞두고 있어 외형 성장을 이어갈 기반과 재무 부담을 함께 살펴봐야 하는 상황이다.
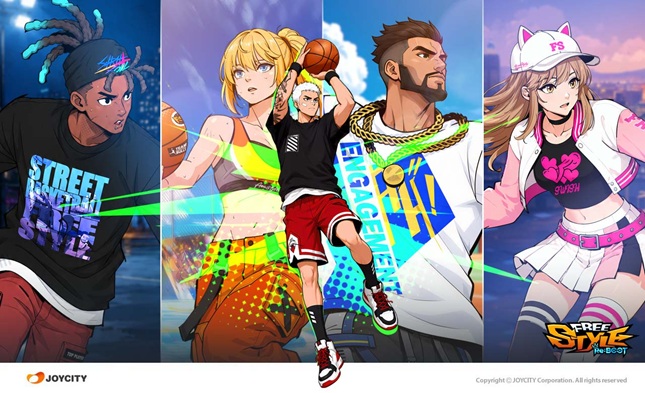
조이시티의 신작 '프리스타일 리부트'. (사진=조이시티)
팔수록 떼어주는 구조…광고 끊으면 매출도 빠져
2일 금융감독원 전자공시시스템에 따르면 조이시티의 올해 상반기 연결 매출은 808억원으로 전년 동기 657억원보다 151억원(23%) 증가했다. 그러나 같은 기간 광고선전비는 122억원에서 264억원으로 142억원 늘었고, 지급수수료도 239억원에서 309억원으로 70억원 증가했다. 두 항목에서만 전년보다 212억원을 더 지출한 셈이다.
매출 증가액(151억원)보다 두 비용의 증가액(212억원)이 61억원 더 많았던 만큼 영업이익은 53억원에서 9억원으로 약 83% 줄었으며 영업이익률도 8.1%에서 1.1%로 급락했다. 금융비용 등을 반영한 반기순손실은 9억 6000만원을 기록했고, 6월 말 기준 결손금도 93억원에 달했다.
문제는 매출을 늘리는 과정 자체가 비용과 외부 사업자에 대한 수수료 부담을 키우는 구조라는 점이다. 올해 상반기 회사 매출의 67.6%인 546억원은 모바일게임에서 발생했고, 전체 매출의 78%가 해외에서 나왔다. 이 가운데 외형 성장을 이끈 핵심 신작은 지난해 11월 글로벌 출시한 '바이오하자드: 서바이벌 유닛'이다.
이 게임의 IP는 조이시티가 보유한 것이 아니다. 캡콤의 IP를 기반으로 일본 애니플렉스와 공동 퍼블리싱하는 구조이며 계약기간도 출시일로부터 3년으로 정해져 있다. 여기에 상반기 전체 매출의 56.5%가 구글·애플 등 앱마켓과 글로벌 플랫폼을 통해 발생했다. 매출이 증가할수록 IP 보유사와 공동 퍼블리셔, 플랫폼에 지급해야 하는 비용도 함께 늘어나는 구조다. 외형 확대가 곧바로 이익 증가로 이어지기 어려운 이유다.
광고비 의존도 역시 부담이다. 조이시티는 1분기 광고선전비로 165억원을 투입해 422억원의 매출을 올렸지만 2분기 광고비를 99억원으로 줄이자 매출도 386억원으로 8.5% 감소했다. 출시 초기 이용자를 확보하기 위해 마케팅비를 집중하는 것은 게임업계에서 일반적인 전략이지만 출시 후 5개월이 지난 2분기에도 광고비가 매출의 26%를 차지했다는 점은 부담이다. 광고 집행을 줄인 직후 매출까지 감소했다는 점에서 현재 매출 규모가 마케팅비 투입과 상당 부분 맞물려 있는 것으로 해석된다.
외부 IP에 대한 의존은 신작에만 국한되지 않는다. 수년째 서비스 중인 주력작 '캐리비안의 해적: 전쟁의 물결' 역시 월트디즈니의 IP를 기반으로 하며 해당 사용권 계약은 2027년 10월2일 종료된다.
자체 IP인 '프리스타일'도 해외 매출 기반이 계약에 좌우되고 있다. 조이시티는 2023년 상하이 T2엔터테인먼트에 '프리스타일1' 중국 서비스를 맡기면서 3년간 계약금과 미니멈개런티(MG)를 합쳐 2100만달러를 받기로 했다. 해당 계약은 지난 7월31일 종료됐지만 8월14일 제출된 반기보고서에는 갱신 여부가 명시되지 않았다.
실제 프리스타일 시리즈가 포함된 온라인게임 매출은 상반기 195억원으로 전체 매출의 24%를 차지했다. 이 가운데 해외 매출만 172억원이다. 자체 개발해온 IP 역시 해외 사업에서는 현지 퍼블리셔와의 계약 유지 여부에 따라 매출 기반이 달라질 수 있다는 의미다.
IP 만료·차입 만기 겹쳐…최대주주 여력도 빠듯
이처럼 주요 매출원이 외부 IP와 마케팅, 퍼블리싱 계약에 의존하는 가운데 이를 뒷받침할 수익성과 재무 여력도 약해지고 있다. 상반기 영업이익은 9억원에 그친 반면 같은 기간 이자비용은 16억원을 기록했다. 영업이익으로 이자비용조차 모두 감당하지 못하면서 이자보상배율은 0.55배까지 떨어졌다.
차입금 상환 부담도 현실적인 문제다. 6월 말 기준 차입금은 1015억원인 반면 현금및현금성자산은 140억원에 불과했으며 부채비율은 146%를 기록했다. 또한 단기차입금 410억원 가운데 310억원은 이미 7~8월 만기가 도래했다. 전체 차입금의 약 60%를 차지하는 산업은행 장기차입금 605억원의 만기는 2027년 9월24일이다.
특히 이 만기일은 '캐리비안의 해적: 전쟁의 물결' IP 계약 종료일인 2027년 10월2일과 불과 8일 차이로, 주력작의 IP 사용권이 종료되는 시점과 전체 차입금에서 가장 큰 비중을 차지하는 장기차입금의 상환 시점이 사실상 맞물려 있는 셈이다. 이에 따라 향후 해당 게임의 계약 연장 여부와 별개로 차입금 상환 재원을 마련해야 한다는 부담이 남는다.
현금 여력의 일부가 회사 밖에 묶여 있다는 점도 부담이다. 6월 말 기준 우리사주조합 대여금은 213억원으로 자기자본 855억원의 약 25%에 해당한다. 우리사주조합이 보유한 조이시티 주식 571만주의 최근 주가 기준 가치는 50억원대에 그쳐 대여금 규모와도 상당한 차이가 있다.
최대주주인 엔드림 역시 자금 여력이 충분한 상황은 아니다. 엔드림은 9월14일 기준 보유한 조이시티 주식의 약 74%를 은행 3곳에 담보로 제공하고 270억원을 차입한 상태다. 담보 주식은 7월22일 1539만주에서 지난달 10일 우리은행으로부터 20억원을 추가 차입하면서 250만주가 늘어 1789만주가 됐다.
결국 시장의 관심은 조이시티가 매출을 얼마나 더 늘리느냐 뿐 아니라 늘어난 매출에서 얼마를 남길 수 있느냐에 쏠리는 상황이다. 외부 IP와 마케팅비에 대한 의존도가 높은 가운데 이익과 현금 여력은 줄었고, 주요 IP 계약과 대규모 차입금의 만기까지 겹쳐 있다.
<IB토마토>는 조이시티 측에 외부 IP 및 퍼블리싱 비용 증가에 따른 수익성 부담과 주요 IP 계약 만료에 대한 대응 방안을 문의했으나 답변을 받지 못했다.
이용현 기자 hiyori0824@etomato.com