[IB토마토 김소윤 기자]
한국전력공사(015760)(이하 한전)가 전기요금 인상과 에너지 가격 안정에 힘입어 실적과 현금흐름 개선세를 이어가고 있지만, 부채비율이 400%를 웃돌아 재무 부담은 여전한 것으로 나타났다. 올해 들어 미국·이란 전쟁에 따른 유가와 천연가스 가격 상승이 새로운 변수로 등장해 향후 에너지 가격과 요금 조정 여부가 재무구조 개선 속도를 좌우할 전망이다.
한국전력공사 서울본부 (사진=한국전력공사)
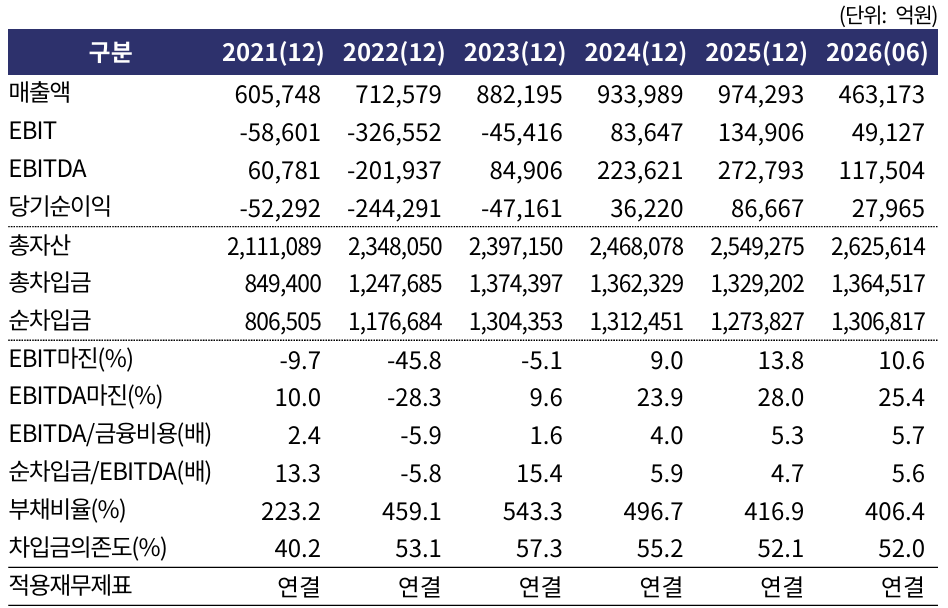
1일 한국기업평가에 따르면 한전의 수익성과 재무지표는 지난 2024년 이후 개선 흐름을 이어갔다. 기업의 본업에서 벌어들인 이익을 보여주는 EBIT(이자·세금 차감 전 영업이익)는 지난해 13조 4906억원으로 전년 8조 3647억원보다 61.3% 증가했다. 현금 창출력을 가늠하는 EBITDA는 같은 기간 22조 3621억원에서 27조 2793억원으로 늘었다.
한전은 한국전력공사법에 따라 1982년 설립된 시장형 공기업이다. 발전 자회사와 민간발전사가 생산한 전력을 구매해 송·배전망을 통해 최종 수요자에게 공급하는 국내 전력산업의 핵심 사업자다. 2001년 발전사업 부문을 한국수력원자력과 남동·중부·서부·남부·동서발전 등 6개 발전자회사로 분리한 이후 한전은 전력의 송·배전과 판매를 중심으로 사업을 영위한다. 올해 6월 말 기준 정부와 한국산업은행이 합산 51.1%의 지분을 보유하고 있어 정부의 실질적인 지배력과 지원 가능성이 높은 공기업으로 평가된다.
(표=한국기업평가)
최근 실적 개선 배경은 전기를 사오는 비용은 낮아진 반면, 판매가격은 높아지면서 수익성이 좋아진 것이 꼽힌다. 한전은 2023년 2분기 이후 주요 에너지 가격이 안정되면서 발전사로부터 전력을 구매하는 비용 부담이 완화됐다. 앞서 단행된 전기요금 인상 효과가 더해지면서 전력을 팔수록 손해를 보던 이른바 '역마진' 구조 또한 해소됐다. 지난해에는 전기요금이 동결됐지만 에너지가격 하향 안정세가 이어지면서 전력 판매가격과 구입가격의 차이가 확대됐다.
실적 회복에도 재무 부담은 여전히 크다. 지난 2024년 이후 적자에서 벗어나고 당기순이익을 이어가면서 자본이 늘고 부채비율 등 레버리지 지표 역시 개선됐지만, 올해 6월 말 기준 부채비율은 400%대(406.4%)를 웃돌고 있다. 차입금의존도도 52%로 총자산의 절반 이상을 차입금에 의존한다. 과거 대규모 적자가 누적되는 과정에서 불어난 차입 부담이 워낙 큰 만큼, 수익성 회복에도 재무구조가 정상화되기까지는 상당한 시간이 필요한 것이라는 분석이 나온다.
한전의 실적 개선세를 좌우할 핵심 변수는 에너지 가격과 전기요금의 격차다. 욜해 2월 말 미국의 이란 공습 이후 유가와 천연가스 등 에너지가격이 급등하면서 한전의 전력 구입비 부담이 커질 가능성이 지적되고 있어서다. 올해 3분기 이후 에너지가격 상승분이 전력도매가격(SMP)에 본격적으로 반영되고 있지만 주택·일반용과 산업용 전기요금은 동결 기조가 이어지고 있다. 정부의 물가 안정 기조 등으로 향후 전기요금 인상 폭까지 제한될 경우, 최근 확대됐던 전력 판매가격과 구입가격 간 격차가 다시 줄면서 한전의 수익성이 저하될 수 있다고 분석한다.
이순주 한국기업평가 선임연구원은 "2026년 3분기 이후 에너지가격 상승분이 SMP에 본격적으로 반영되고 있음에도 4분기까지 전기요금 동결 기조가 이어지고 있다"며 "향후에도 요금 상승폭이 제한적일 경우 수익성 악화로 이어질 수 있어 이에 대한 모니터링이 필요하다"고 말했다.
김소윤 기자 syoon133@etomato.com