[IB토마토 장민지 기자]
동운아나텍(094170)이 중국향 스마트폰 반도체 판매 부진으로 영업적자에 빠졌지만 투자자산 처분이익으로 순이익을 방어했다. 스마트폰에 치우친 매출과 국내와 중국에 편중된 고객 기반이 수년째 본업 수익성을 끌어내리고 있다. 돌파구로 꺼내 든 차량용 반도체와 디지털 헬스케어를 얼마나 빠르게 매출로 연결하느냐에 실적 반등 여부가 달렸다.
(사진=동운아나텍 홈페이지 캡처)
중국향 매출 비중 15.9%로 급락…편중된 매출·고객 '우려'
17일 금융감독원 전자공시시스템에 따르면 동운아나텍이 본업 수익성 저하 속에서도 올해 상반기 일회성 투자차익으로 순이익 방어에 성공한 것으로 파악된다. 동운아나텍은 스마트폰 카메라 모듈의 정밀 모터를 구동하는 반도체 칩(Driver IC)을 설계해 공급하는 팹리스(설계 전문) 시스템 반도체 기업이다. 손떨림보정 기능을 구현하는 OIS Driver IC와 자동초점 기능을 담당하는 AF Driver IC 공급이 주력 사업이다.
하지만 동운아나텍의 수익성은 매년 저하되는 추세다. 올해 상반기 매출은 569억원으로 전년 동기 602억원 대비 5.5% 감소했고, 영업이익은 마이너스(-) 69억원으로 적자 전환했다. 연간 기준으로도 영업이익은 2023년 251억원, 2024년 175억원, 2025년 24억원으로 2년 새 90.4% 급감하며 하락세가 뚜렷하다.
(그래프=AI 제작·IB토마토)
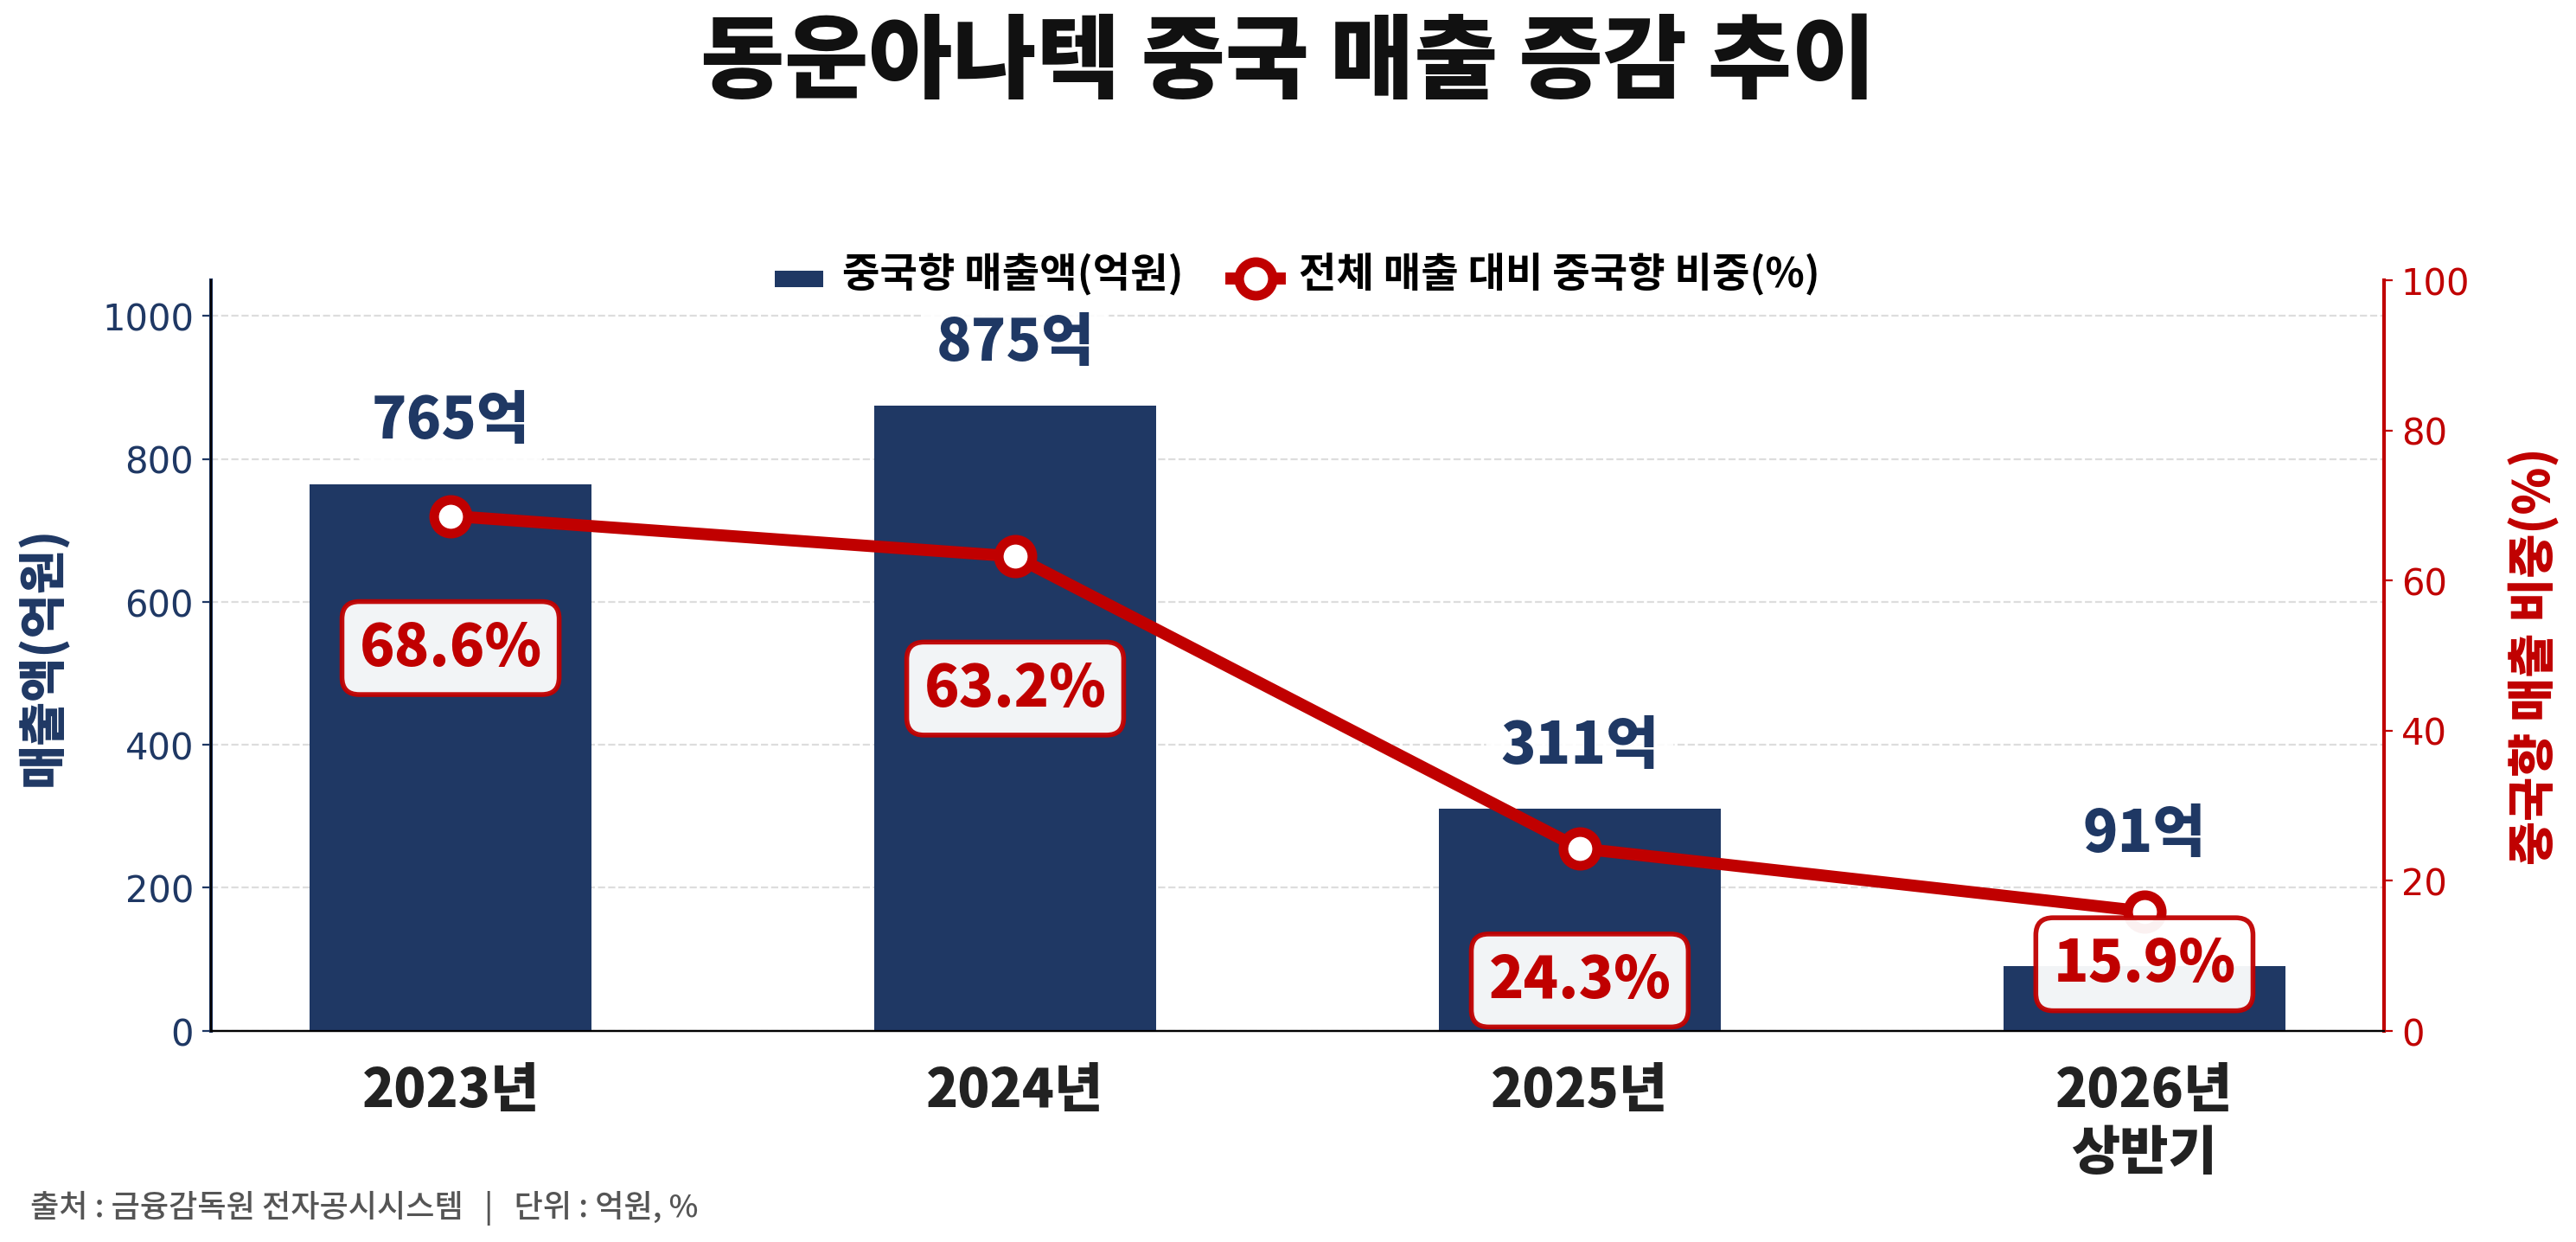
수익성이 위축된 핵심 요인 중 하나로는 고객사의 주문 물량 축소가 꼽힌다. 특히 중국 주요 고객사에 대한 판매 부진이 이어지면서 수익성 하방압력이 커진 것으로 풀이된다. 실제로 동운아나텍은 과거 중국향 매출이 전체의 절반을 넘어설 정도로 중국 시장 의존도가 컸다. 2023년 중국향 매출은 765억원으로 전체 매출의 68.6%를 차지했지만, 중국 스마트폰 시장의 부진이 본격화하며 지난해 중국향 매출이 311억원으로 절반 넘게 급감했고 비중도 24.3%로 축소됐다. 올해 상반기에는 중국향 매출이 91억원까지 떨어지며 비중이 15.9%까지 낮아졌다.
다만 올해 상반기 순이익은 204억원으로 전년 동기 -36억원 대비 큰 폭으로 개선됐다. 하지만 이는 본업 개선이 아닌 일회성 금융차익에 따른 결과로 파악된다. 그동안 여유자금으로 운용해 온 투자자산을 매각하면서 269억원 규모의 처분이익이 발생했고, 이 효과로 순이익이 크게 개선된 것이다.
이에 시장에서는 동운아나텍이 스마트폰 시장 여건 변화에 따라 수익성이 크게 흔들리는 만큼 포트폴리오 재편을 통한 매출과 고객사 다변화가 필요하다는 지적이 나온다. 현재 스마트폰향 반도체 칩 공급이 전체 매출의 87%를 차지하고 주요 판매국도 국내와 중국에 편중돼 있어 다변화가 시급하다는 평가다.
김대종 세종대학교 경영학과 교수는 <IB토마토>와의 통화에서 "특정 고객이나 특정 국가 업황에 실적이 좌우되는 구조는 중장기적으로 위험성이 크다"며 "중국뿐 아니라 국내외 스마트폰 업체로 고객 다변화와 함께 매출 다각화의 기반을 다져야한다"고 말했다.
차량용·헬스케어로 활로 모색…매출 연결 속도가 '관건'
이에 동운아나텍은 스마트폰에 주력해 온 반도체 설계 역량을 자동차 전장과 디지털 헬스케어 분야로 확장하며 포트폴리오 다각화에 나서고 있다.
자동차 전장 부문에서는 라이다(LIDAR)에 쓰이는 레이저 구동칩인 VCSEL Driver IC와 차체 통합제어용 반도체인 BDC(Body Domain Controller)로 제품군을 넓힌다는 구상이다. VCSEL Driver IC는 2021년 라이다 전문기업 에스오에스랩과의 전략적 제휴로 개발에 착수해 2024년부터 본격 양산에 들어갔다. BDC는 각종 차량 편의 기능을 통합 제어하는 반도체로 지난해 시제품이 공개됐지만 올해 상반기 기준 아직 양산 준비 단계에 머물러 있는 것으로 파악된다.
동운아나텍이 실질적으로 차량용 반도체 시장에 뛰어든 시점은 2020년이다. 이를 통해 진동 피드백을 구현하는 Haptic Driver IC 등 차량용 제품이 이미 매출에 일부 반영되고 있지만 올해 상반기 기준 매출 비중은 2%대에 그쳐 존재감은 아직 미미한 상태다.
여기에 더해 기존 반도체 기술을 활용한 디지털 헬스케어 사업도 본격화하고 있다. 타액에 포함된 당을 감지해 혈당을 측정하는 비침습 당뇨 진단 시스템 개발을 통해 디지털 헬스케어 시장에 진출한다는 구상이다. 해당 사업은 체외진단 의료기기 제조 및 품질관리 기준(GMP) 인증과 세계 각국의 특허 등록을 거쳐 올해 식품의약품안전처에 임상신청서를 제출하며 상용화 막바지 단계에 접어들었다. 이를 통해 향후 사업은 기존 반도체 사업과 헬스케어 사업 두 갈래로 재편될 전망이다.
다만 신사업 투자는 오히려 재무구조를 압박하는 요인으로 작용하고 있다. 연간 기준 연구개발(R&D) 비용은 2023년 117억원, 2024년 159억원, 2025년 223억원으로 연평균 38.1%씩 급증했다. 매출액 대비 R&D 비용 비중도 2023년 10.5%에서 2025년 17.4%로 확대됐고, 올해 상반기 20.6%까지 뛰었다. 신사업 개발을 위한 비용 부담이 수익성 악화의 또 다른 요인으로 작용하고 있는 모습이다.
결국 동운아나텍이 차량용 반도체와 디지털 헬스케어 사업을 신속하게 안정화해 매출로 연결시키고 다양한 고객사를 확보하는 것이 실적 개선의 관건이 될 것으로 보인다.
김대종 세종대학교 경영학과 교수는 <IB토마토>와의 통화에서 "신사업은 연구개발 투자 규모보다 실제 매출과 이익으로 연결되는 사업화 속도가 중요하다"며 "신사업을 무조건 확대하기보다 경쟁력 있는 분야에 연구개발 역량을 집중하고, 조기에 고객사와 양산 계약을 확보해 R&D 비용이 매출과 영업이익으로 전환되는 구조를 만드는 것이 가장 중요하다"고 말했다.
이어 "자동차용 반도체는 품질과 신뢰성 검증에 시간이 걸리더라도 장기 공급계약을 확보하면 안정적인 매출 기반을 만들 수 있다"고 덧붙였다.
<IB토마토>는 이와 관련해 동운아나텍 측에 수차례 연락을 취했지만 답변을 받을 수 없었다.
장민지 기자 wkdalswl05@etomato.com