[IB토마토 윤상록 기자] 메리츠금융그룹 계열 증권사 메리츠증권이 투자은행(IB) 부문 경쟁력을 바탕으로 우수한 수익성을 유지하고 있는 것으로 나타났다. 부동산금융에 더해 위탁매매·자산관리로 사업다각화가 진행되면서다. 다만 부동산 등 여신성 위험노출액(익스포저)의 양적 부담과 해외 익스포저 관련 자산건전성 저하 가능성은 모니터링 대상으로 꼽힌다.
(사진=메리츠증권)
27일 나이스신용평가에 따르면 메리츠증권의 올해 상반기 별도 기준 순영업수익은 전년 동기 대비 25.4% 증가한 1조 1717억원이다. 같은 기간 영업이익은 17.9% 증가한 6488억원, 순이익은 19.7% 증가한 5220억원이며 총자산순이익률(ROA)은 1.3%다. 부문별 순영업수익은 금융부문이 7604억원으로 24.3% 늘었고, 위탁매매(1052억원)와 자산관리(621억원)는 각각 3배 넘게 증가했다.
메리츠증권은 IB부문의 우수한 경쟁지위를 바탕으로 사업기반을 확보하고 있다는 평가다. IB부문 시장점유율은 2021년 9.8%에서 올해 상반기 11.6%로 높아졌다. 회사는 위탁매매·자산관리 부문 경쟁력 제고를 추진하고 있으며, 9월23일 단기금융업(발행어음) 인가를 취득했다. 향후 발행어음 조달에 따른 운용여력 확대가 예상된다는 게 나이스신용평가 측 설명이다.
자본적정성도 양호한 수준으로 파악된다. 6월 말 연결 기준 순자본비율 1885.9%, 조정순자본비율 165.5%다. 같은 시점 별도 자기자본은 8조 3495억원으로 확대 추세다. 자기자본 대비 우발부채 비율은 지난해 9월 말 156.3%까지 올랐지만, 우발채무 감축과 이익 누적·자본성증권 발행 등을 통해 6월 말 86.3%로 낮아졌다. 6월 말 유동성비율은 118.9%(우발부채 감안 시 98.5%)다.
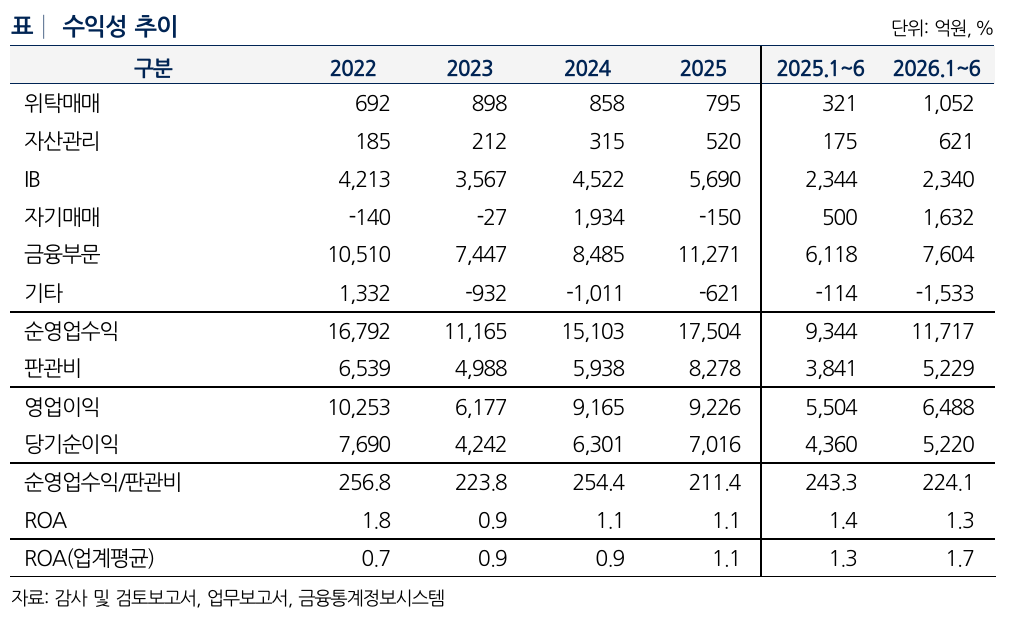
메리츠증권 수익성 추이.(사진=나이스신용평가)
다만 회사의 자산건전성 저하 가능성은 모니터링 요인으로 꼽힌다. 6월 말 전체 부동산 익스포저는 9조 4000억원으로 자기자본 대비 112.5%다. 이 중 해외 부동산 익스포저는 1조 8000억원(자기자본 대비 22%)이다. 고정이하자산비율은 2022년 말 2.4%에서 지난해 말 5.6%로 상승한 뒤 6월 말 4.2%로 낮아졌다. 홈플러스 기업회생절차 개시로 기업대출(6월 말 잔액 6274억원)이 고정자산으로 분류된 영향 등이 반영됐다는 게 나이스신용평가 측 설명이다.
안수진 나이스신용평가 책임연구원은 "메리츠증권 IB부문의 우수한 경쟁지위·효율적인 위험관리 능력·주요 계열사와의 사업 연계 효과 등을 감안 시 향후 우수한 수익성을 지속할 전망"이라며 "부동산 익스포저의 양적 부담과 높은 해외 비중을 감안할 때 향후 손실 확대·건전성 추가 저하 여부를 지속 점검할 예정"이라고 밝혔다.
메리츠증권은 1973년 한일증권으로 설립돼 2010년 메리츠종합금융을 흡수합병한 증권사다. 부동산금융 중심으로 사업을 영위하며 최근 기업금융·위탁매매 등으로 사업다각화를 추진하고 있다. 금융지주회사
메리츠금융지주가 지분 100%를 보유하고 있다. 6월 말 별도 기준 총자산은 85조 1827억원이다.
윤상록 기자 ysr@etomato.com