영업현금 222억 흑자…매입채무 3454억 증가 효과팩토링 한도 95.7% 소진…남은 여력 165억원수주 납품 지연…단기차입금, 보유 현금의 3.8배
[IB토마토 장민지 기자]
엘앤에프(066970)가 23조원 넘는 수주잔고에도 빠듯한 현금 사정에서 벗어나지 못하고 있다. 올해 상반기 영업현금흐름은 흑자로 돌아섰지만, 본업의 현금창출력 회복보다는 앞으로 갚아야 할 매입채무가 늘어난 영향이 컸다. 매출채권을 미리 현금화하는 팩토링 한도도 대부분 소진해 매입채무 상환이 본격화하면 현금흐름이 다시 악화할 수 있다. 기존 수주의 납품은 더딘 가운데 신규 물량 대응과 설비투자에 필요한 자금 수요까지 겹쳐 수주를 매출과 현금 회수로 연결하는 속도가 재무 부담을 가를 전망이다.
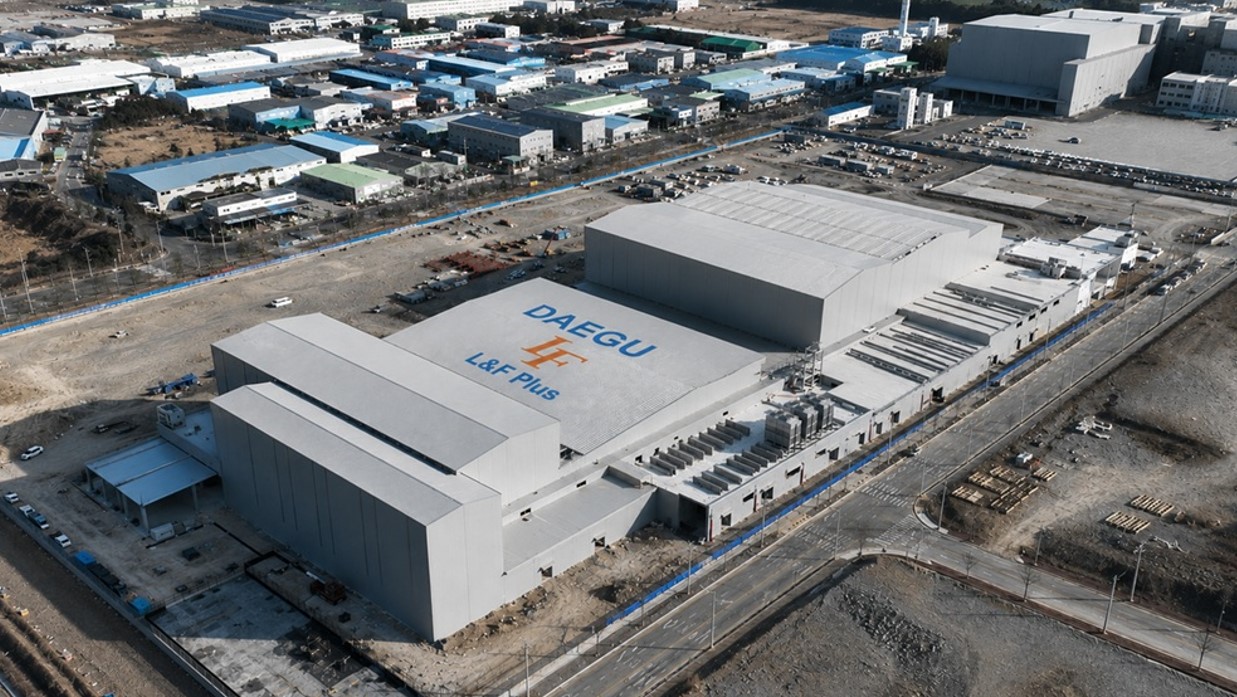
(사진=엘앤에프)
매입채무 증가로 현금유출 방어…팩토링 한도 '빠듯'
5일 금융감독원 전자공시시스템에 따르면 엘앤에프의 올해 상반기 영업활동현금흐름(OCF) 개선은 사실상 본업을 통한 현금창출이 아닌 매입채무 증가의 효과였던 것으로 파악된다. 올해 상반기 OCF는 222억원 유입으로 전년 동기 710억원 유출에서 흑자로 전환했다.
다만, 이는 본업을 통한 현금창출로 보기에는 어렵다. 올해 상반기 매출채권 증가로 2088억원, 기타유동자산 증가로 850억원, 재고자산 증가로 305억원의 현금이 빠져나갔지만 매입채무가 3454억원 늘어 현금 유출을 방어했다. 매입채무는 향후 갚아야할 외상 대금을 의미한다. 이러한 매입채무 증가분을 빼면 OCF는 약 -3232억원 수준이다. 매입채무가 증가하면서 매입채무 및 기타채무도 지난해 말 3632억원에서 올해 상반기 말 7283억원으로 100.5% 증가했다. 반년 새 갚아야 할 대금이 두 배가 된 것이다. 다만, 이 항목에는 매입채무 외에 미지급금 등 기타채무도 포함돼 있어 올해 상반기 매입채무 증가분과는 차이가 있다.
문제는 매출채권 팩토링 한도도 빠듯하다는 점이다. 매출채권 팩토링은 거래처에서 나중에 받을 돈을 만기 전에 금융기관에 넘기고 수수료를 뗀 금액을 먼저 받는 거래다. 올해 상반기 엘앤에프의 매출채권은 5915억원으로 지난해 말 3396억원에서 74.2% 증가했는데 이 중 일부를 팩토링을 이용해 현금화하고 있는 상태다.
하지만 이러한 팩토링 한도가 한계에 다다른 상황이다. 엘앤에프는 영국 런던에 본사를 둔 글로벌 은행인 홍콩상하이은행(HSBC)과 해당 거래를 하고 있다. 그런데 올해 상반기 말 HSBC 팩토링 사용액은 2.39억달러(약 3689억원)로 전체 한도 2.5억달러의 95.7%에 달한다. 팩토링 한도 자체도 축소됐다. 지난해 말 3.5억달러였던 HSBC 팩토링 한도는 올해 상반기 말 2.5억달러로 감소했고, 스탠다드차타드의 2억달러 한도는 없어져 팩토링 한도 합계가 5.5억달러에서 2.5억달러로 55% 줄었다.
만약 향후 외상 대금을 갚아 매입채무가 줄어들고 팩토링 한도 제한으로 매출채권을 신속하게 현금화하기 어려워지면 현금흐름이 급격하게 저하될 가능성이 큰 상태인 것이다.
엘앤에프 관계자는 <IB토마토>에 "HSBC 외 타 금융기관을 통한 팩토링 한도 확보 등의 방안을 검토하고 있고, 재고자산을 전략적으로 관리하는 등 현금흐름 개선 방안을 추진하고 있다"고 말했다.
수주 이행 지연 속 유동성 '경고등'
다행히 엘앤에프의 수주 규모는 확대되고 있지만 반대로 이러한 수주 확대가 현금흐름에 압박으로 작용할 수 있다는 우려도 나온다. 올해 상반기 말 수주잔고는 공시된 계약 기준 23조 3547억원으로 올해 상반기 연환산 매출의 7.2배 수준이다. 추가로 지난 9월에는 SK온과 1617억원 규모의 리튬인산철(LFP) 양극재 중장기 공급 계약을 체결했으며, 이달에도
LG에너지솔루션(373220)과 1조 350억원 규모의 LFP 양극재 공급 계약을 체결했다.
다만 수주 물량을 납품하기 위해서는 원재료를 먼저 구매해야 하고 납품 후에도 대금을 받을 때까지 매출채권으로 쌓여 현금화까지 상당 시간이 소요된다. 현재 OCF가 매입채무와 팩토링에 기대고 있는 상황에서 물량 납품이 본격화되면 운전자금 부담으로 한동안 현금흐름 저하가 이어질 수 있는 셈이다.
무엇보다 누적된 수주가 실제 납품으로 이행되는 속도가 더딘 상태다. 엘앤에프는 2024년 4월 9조 2383억원 규모의 하이니켈 양극재 공급 계약을 체결했고, 이는 올해 상반기 말 공시된 수주잔고의 39.6%에 달하는 수준이다. 하지만 지난해 1월부터 납품 예정이었던 해당 거래는 올해 상반기 말까지 납품이 이뤄지지 않아 기납품 금액은 0원인 상태다. 거래 상대방이 제3자에 인수되면서 계약 이행 여부가 불투명해진 것으로 파악된다.
13조 1910억원으로 규모가 가장 큰 SK온과의 계약도 진행 속도가 더디다. 2024년 3월부터 2030년 말까지 하이니켈 양극재를 공급하기 위해 체결한 계약이지만 올해 상반기 말까지 납품한 금액은 6814억원으로 진도율이 5.2%에 머문다. 반면 계약 기간은 3분의 1이 지난 상태로 나머지 수주를 이행하기 위해서는 해마다 약 2조 7800억원 규모의 양극재를 공급해야 하는 상황이다.
기존 수주 이행이 늦어지는 사이에도 설비투자는 계속됐다. 2023년부터 지난해까지 연평균 자본적지출(CAPEX)은 2786억원이었고, 올해 상반기에도 1102억원의 CAPEX가 집행되면서 대규모 자금 소요가 이어졌다. 업계에 따르면 LFP 양극재 신설투자 등을 위해 올해부터 내년까지 2700억원 안팍의 추가 투자도 예정돼 있는 것으로 파악된다.
재무구조도 저하된 상태다. 올해 상반기 말 부채비율은 372.7%로 지난해 말 363.1%보다 높아졌다. 같은 기간 총차입금은 1조 7990억원으로 지난해 말보다 547억원 늘어나는 데 그쳤지만, 매입채무가 크게 늘며 부채총계가 불어났기 때문이다. 특히 단기성차입금(유동성장기부채 포함)이 1조 3684억원에 달하는 반면 현금성자산(기타유동금융자산 포함)은 3629억원에 불과해 향후 차입금 상환과 설비투자에 필요한 자금을 고려했을 때 유동성이 빠듯한 상황이다.
향후 수주잔고가 실질적인 매출로 이어지는 속도가 늦어지면 현금흐름이 저하는 물론, 투자와 상환에 필요한 재원을 마련하고 재무구조를 개선하는 데도 어려움을 겪을 수 있다.
엘앤에프 관계자는 <IB토마토>에 "2024년 4월에 체결한 9조 2383억원 규모의 양극재 공급계약 건은 향후 계약 이행 여부가 결정될 사안으로 구체적인 내용은 공개하기 어렵다"며 "울트라 하이니켈과 LFP 사업 확대에 따라 운전자금과 투자 수요가 증가한 가운데 LFP 투자에 필요한 장기, 저리 재원을 국민성장펀드를 통해 확보했다"고 말했다.
그는 이어 "향후 LFP 사업 확장에 대한 선제적 준비를 위해 영구 전환산채(CB) 등 자본성 조달 방안을 검토하고 있으며, 향후 수익성 개선과 현금흐름 확대를 통해 재무구조를 단계적으로 안정화해 나갈 계획"이라고 설명했다.
장민지 기자 wkdalswl05@etomato.com