[IB토마토 황양택 기자] 고금리 환경이 지속되면서 기업들이 대체조달 수단을 늘리고 있지만 회사채를 대체하진 못하고 있다는 평가가 나온다. 신용도 양극화나 산업별 동향, 개별사의 발행 여건 등에 따라 유형별 설계가 요구된다.
27일 서울 롯데호텔에서 <IB토마토> 주최로 진행된 '2026 캐피탈마켓 포럼'에서 세션1 연사로 참여한 김필규 자본시장연구원 자본시장실 연구위원은 "조달구조 설계의 기본 원칙에 맞춰 수단별 비중이나 비용 관리 등을 조정해야 한다"라며 이같이 분석했다. 이날 포럼은 '200조 돈의 대이동, 기업의 조달과 배분을 다시 짜다'라는 주제로 진행됐으며 김 연구위원은 회사채 양극화 시대에 요구되는 대체조달 활용법에 대해 다뤘다.
김필규 자본시장연구원 연구위원 (사진=IB토마토)
자금조달 시장 환경은 ▲인플레이션 재확대 ▲성장 전망의 상향 ▲통화정책의 긴축 전환 등으로 변화하고 있다. 유가와 관세 부담이 지속되면서 글로벌 금리의 상승 압력이 증가했다. 국내서는 반도체 경기 활황에 따라 경제가 성장하고 있으며, 한국은행은 기준금리를 인상해 긴축 기조를 보였다.
김 연구위원은 "기준금리 연속 인상으로 회사채 금리를 포함한 시장금리가 상승했고, 기업은 회사채에서 기업어음(CP)·단기사채·은행대출 등으로 조달원을 선회했다"라면서 "수익성이 떨어지는 국면에서 조달 만기가 짧아져 차환 위험도 증가했다"라고 분석했다.
신용의 양극화도 심화됐다. 반도체·조선·방산·전력기기 부문은 신용도가 상승한 반면 석유화학·건설·건축자재·유통 등은 하방 압력이 지속됐다. 공모사채 조달 기업은 대부분 대기업이었으며, 중소기업은 대체조달 수단에 대한 의존도가 높아졌다.
지난해 말까지 하락하던 크레딧 스프레드(국고채와의 금리 격차) 양상은 최근 상승 전환했다. 금리 불확실성이 커지고 있어서다. 특히 신용등급 A등급 이하의 비우량물은 스프레드 확대 압력이 상대적으로 더 크게 작용한다.
회사채 발행은 지난해까지 크게 증가했지만 올해 들어 둔화됐다. 지난 9월까지 발행이 88.5조원으로 전년도 동기(103조원) 대비 14.1% 감소했다. 공모사채가 60.8조원(-25.1%)으로 크게 줄어든 반면 사모사채와 주식관련사채는 증가했다.
김 연구위원은 "고금리 지속 시 채권 조달이 줄어들고 대체 수단 활용이 확대된다"라면서 "국내는 사모채권 투자자가 제한돼 사모 시장의 전면 확대에 제약이 있다. 산업별 양극화에 따라 기업금융 시장의 양극화도 일정 기간 지속될 것"이라고 내다봤다.
(사진=자본시장연구원)
대체조달 상품은 공급 주체와 형태에 따라 크게 ▲증권사 IMA(종합투자계좌) ▲자산운용사 BDC(기업성장집합투자기구) ▲사모대출과 사모사채(증권사 발행어음·IMA 기반 신용공여·인수금융) ▲PRS(주가수익스왑) ▲메자닌(CB·EB·BW) ▲유동화·신종자본증권 등이 있다.
김 연구위원은 "은행대출이 회사채 대체의 주요 경로이나 대기업에 편중됐고, 증권사 채널과 정책금융 비중이 확대됐지만 하위등급 공모채 수요 개선 효과는 제한적"이라며 "대체조달이 회사채를 대체하기보다 신용도별로 분절된 복수의 시장을 형성하고 있다"라고 설명했다.
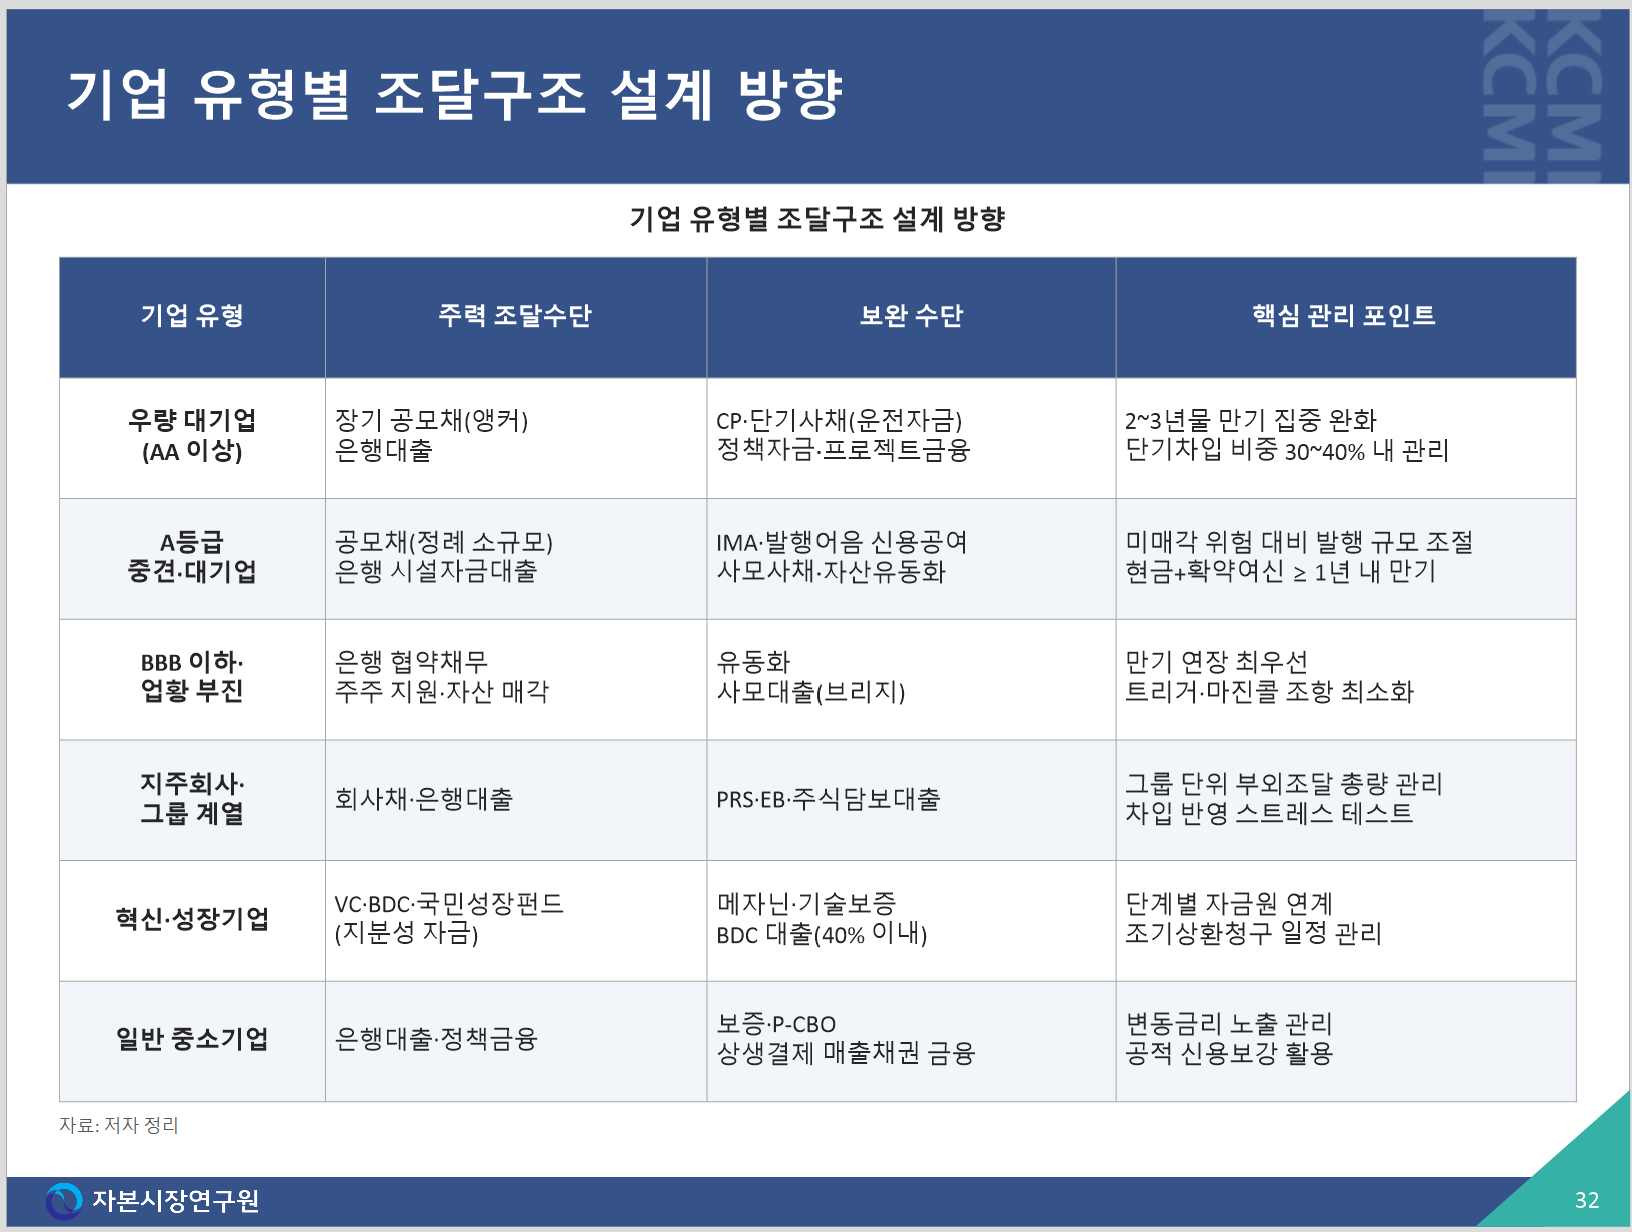
김 연구위원은 유형별 설계로 ▲우량기업은 장기채 기반으로 단기조달과 은행대출을 전술적으로 활용하는 선택적 단기화 ▲중견기업은 공모채·은행대출·증권사 신용공여 3축 분산 ▲비우량·업황 부진 기업은 사모·유동화·부외 조달에 비자발적 의존 ▲혁신기업은 부채성보다 지분성 자금 중심 등을 제시했다.
김 연구위원은 "자금 용도와 회수 기간에 맞춘 만기 대응, 조달원 분산과 시장 접근 연속성 유지, 실질 상환부담 기준 관리 등 조달구조 설계의 기본 원칙을 고려해야 한다"라면서 "신용도나 성장단계, 업황 등에 따라 가용 수단이 달라 유형별 설계가 필요하다"라고 말했다.
황양택 기자 hyt@etomato.com