정제·일부 주사제 가동률 20%대…증설에도 생산 부진상반기 건설중인자산에 492억…차입금 663억으로 증가감가상각비 38%·매출 6.8% 증가…고정비 부담 우려
[IB토마토 권영지 기자]
하나제약(293480)이 평택 주사제 신공장 준공을 앞두고 있지만, 기존 공장의 가동률은 20%대에 머물고 있는 것으로 나타났다. 생산능력(CAPA)은 꾸준히 늘렸지만 생산실적이 따라가지 못하는 모습이다. 설비투자로 차입금과 감가상각비가 늘고 있어 신공장 투자가 매출 확대로 이어지지 않으면 고정비 부담만 더 늘어날 수 있다는 우려가 나온다.
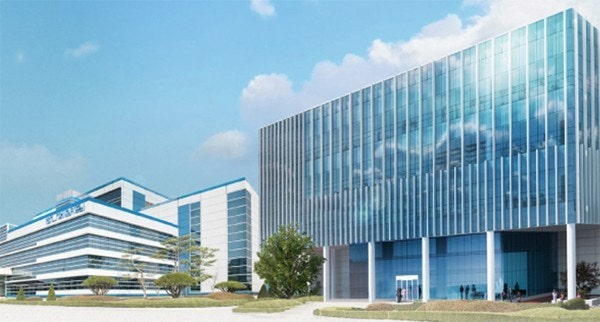
(사진=하나제약)
하길공장 공장 가동률 저조에도 평택에 '신공장'
6일 금융감독원 전자공시시스템에 따르면 하나제약 하길공장의 지난해 정제 생산실적은 3억 25만정으로 생산능력(13억 8900만정) 대비 22% 수준에 그쳤다. 2024년 가동률(26%)보다도 낮아졌다. 지난해 정제 CAPA를 12억정에서 13억 8900만정으로 늘렸지만, 생산실적이 3억 953만정에서 928만정 줄어든 영향이다.
주사제 라인도 상황은 비슷하다. 지난해 PP앰플 주사제 가동률은 25%, 프리필드시린지 주사제는 21%다. 캡슐제 역시 생산능력 2억 2500만개 가운데 실제 생산은 2516만개로 가동률이 11%에 불과했다.
특히 PP앰플 주사제는 올 들어 생산능력을 925만EA에서 1678만EA로 두배 가까이 늘렸지만, 상반기 생산실적은 127만EA에 그쳤다. PP앰플 생산실적은 2024년 254만EA에서 지난해 233만EA로 이미 감소세였다.
프리필드시린지 생산실적은 2024년 51만EA에서 지난해 43만EA로 줄었다. 올해 상반기 생산실적도 33만EA에 그쳤다. CAPA는 205만EA로 3년째 그대로지만, 생산실적은 매년 뒷걸음질하고 있다.
이미 갖춘 주사제 설비조차 충분히 활용되지 못하는 상황에서 신공장 투자가 이어지고 있다. 하나제약은 2022년 5월 하길공장 내 주사제 신공장을 준공했다. 일본 의약품 의료기기종합기구(PMDA)와 유럽 우수의약품제조관리기준(EU-GMP) 인증 취득을 목표로 설계된 시설이다.
실제 하나제약은 지난 8월 공개한 반기보고서에서 주사제 신공장의 생산이 정상궤도에 오르면 더 큰 생산능력을 갖출 것으로 기대한다고 밝혔다. 준공 4년이 지났지만 아직 정상 가동 단계에 이르지 못했다는 점을 스스로 인정한 셈이다. 증설된 설비가 실제 생산으로 이어지지 못하고 있다는 얘기다.
한편, 하나제약의 모든 생산 라인이 부진한 것은 아니다. 액상 주사제는 지난해 71%의 가동률을 기록했다. 동결건조 바이알 주사제는 올해 상반기 생산 실적(252만EA)이 지난해 연간 실적(224만EA)을 이미 넘어섰다. 동결건조 CAPA는 2024년 150만EA에서 지난해 704만EA로 4배 넘게 확대됐다. 상반기 수출이 59억원으로 지난해 연간 수출(37억원)을 웃돈 영향으로 풀이된다.
신공장 구체적 용도·CAPA '불분명'
생산 실적이 부진한 가운데 하나제약은 지난해 4월 평택드림테크 산업단지 부지에 주사제 신공장을 착공했다. 준공 예정일은 오는 18일이다. 올해 상반기에만 건설중인자산 취득에 492억원을 투입했는데, 전년 동기(83억원)의 6배 많다. 이러한 영향으로 유형자산은 지난해 말 2059억원에서 상반기 기준 2494억원으로 늘었다.
투자 재원 마련을 위해 차입도 확대했다. 총 차입금은 지난해 말 563억원에서 올해 상반기 기준 663억원으로 증가했다. 해당 기간 단기차입금은 120억원에서 320억원으로 늘었다. 토지와 건물 등 유형자산 1304억원은 차입 담보로 제공된 상태다. 한국산업은행 시설자금 대출 한도 1116억원 가운데 사용액은 314억원으로, 신공장 준공 이후 설비 투자가 이어질 경우 차입 규모는 더 커질 수 있다.
설비 증설이 매출 확대로 이어지지 못하면 감가상각비 증가가 수익성을 잠식할 우려도 있다. 올 상반기 감가상각비는 65억원으로 전년 동기(47억원) 대비 38% 증가했다. 같은 기간 하길공장 기계장치 장부가액은 103억원 늘었다.
반면 올해 상반기 매출액은 1232억원으로 전년 동기 대비 6.8% 증가하는 데 그쳤다. 감가상각비 증가율이 매출 증가율을 크게 웃돈 셈이다. 평택 신공장이 가동에 들어가면 고정비 부담은 더 커질 전망이다. 신공장 건물과 설비가 본 계정으로 대체되는 순간부터 감가상각이 시작되기 때문이다. 가동률이 낮은 상태로 고정비만 늘어나면 원가율 상승으로 이어질 수밖에 없다.
평택 신공장의 구체적인 용도 또한 불분명하다. 반기보고서에는 신공장 건설 결정과 준공 예상 시점만 기재됐을 뿐, 생산 품목과 목표 CAPA 등은 공개되지 않았다.
관건은 신공장이 위탁생산(CMO) 물량에 대응하는 설비 인지다. 하나제약의 CMO 수주잔고는 524억원으로, 2027년 납기까지 상당한 물량을 소화해야 한다. 2023년 수주 이후 납품액은 49억원에 그친 바 있다. 평택 신공장 가동 시점과 CMO 납기가 맞물려 있다는 점에서 신공장 활용 방안에 관심이 쏠린다.
신공장이 CMO 전용이나 해외 GMP 대응 설비로 활용된다면 가동률을 빠르게 끌어올릴 수 있다. 다만 그렇지 않다면 기존 설비와 함께 유휴 CAPA만 늘어날 수 있다. 구체적인 신공장 운영 계획과 함께 기존 하길공장 설비의 가동률 제고 계획이 필요해 보이는 대목이다.
권영지 기자 0zz@etomato.com