희망공모가 1만~1만2000원…최대 264억원 조달한화에어로 매출 비중 88.9%…상반기 영업익 39.7% 감소공모자금 158억원 설비투자…FOG 생산라인 확대
[IB토마토 김규리 기자] 방산용 정밀 광학부품 기업 옵토닉스가 코스닥 상장에 나선다. 유도무기 등의 관성항법장치에 들어가는 핵심 부품을 공급하며 쌓은 기술력을 바탕으로 생산능력 확대에 속도를 낸다는 계획이다. 다만
한화에어로스페이스(012450)에 대한 매출 의존도가 90%에 육박하고 올해 상반기에는 고객사의 발주 조정 등으로 영업이익이 감소했다. 공모자금을 투입하는 신규 생산라인이 실제 매출 확대로 이어지면서 수익성을 높일 수 있을지가 기업가치를 좌우할 전망이다.
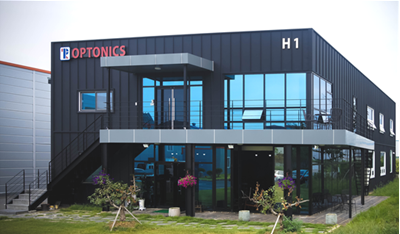
(사진=옵토닉스)
방산 광학부품 공급 확대…한화에어로 매출 의존도 88.9%
2일 금융감독원 전자공시시스템에 따르면 옵토닉스는 오는 11월 코스닥 상장을 위한 절차에 돌입했다.
옵토닉스는 지난 2004년 설립된 정밀 광학부품 제조기업이다. 주력 제품은 링레이저 자이로스코프(RLG)와 광섬유 자이로스코프(FOG)에 쓰이는 부품이다. 자이로스코프는 회전 움직임을 감지하는 센서로 유도무기와 군용 장비가 위치와 자세를 파악하는 관성항법장치를 구성한다.
회사는 RLG용 평면경과 반사경조립체, 모노블럭 등을 공급하고 있다. FOG 부문에서는 집적광학소자칩과 집적광학소자, 광섬유광원 등을 양산하고 있다. 이와 별도로 전동침대 등 복지용구를 제조하며 완전자회사 탱고플러스를 통해 유통·대여사업도 운영한다.
최근 성장은 FOG 부품이 이끌고 있다. 해당 부문 매출은 2023년 9억 7700만원에서 2024년 27억 9500만원, 지난해 49억 4200만원으로 증가했다. 올해 상반기에도 33억 1000만원을 기록했다. 전체 매출에서 차지하는 비중은 2023년 5%에서 올해 상반기 28.14%로 확대됐다. 수주에서도 FOG 비중이 커지고 있다. 지난 8월 말 기준 전체 수주잔고 273억원 가운데 FOG 부품은 151억원으로 55.3%를 차지했다. RLG 부품 수주잔고는 117억원이다. 납기는 올해부터 2030년까지 분산돼 있어 중기적인 매출 기반을 확보하고 있다.
다만 제품군 확대가 고객 다변화로 이어진 것은 아니다. 한화에어로스페이스에 대한 매출 비중은 2023년 88.6%에서 지난해 89.3%로 높아졌고 올해 상반기에도 88.9%를 기록했다. 개발 초기부터 고객사와 공동으로 부품을 개발해 공급하는 구조는 거래의 지속성을 높이지만 고객사의 생산계획과 재고정책 변화가 실적에 직접 반영되는 한계도 있다는 얘기다.
실제 올해 상반기에는 외형과 이익이 모두 감소했다. 연결 매출은 123억 4500만원으로 전년 동기 대비 1.36% 줄었다. 영업이익은 14억2500만원으로 39.67% 감소했고 당기순이익도 10억7400만원으로 57.24% 줄었다. 영업이익률은 지난해 상반기 18.87%에서 올해 11.54%로 낮아졌다.
지난해 상반기 선행 생산으로 고정비 일부가 재고자산에 반영되면서 매출원가율이 일시적으로 낮아졌던 기저효과가 작용했다. 여기에 올해 1분기 주요 고객사의 재고 정책 변경으로 발주가 조정되면서 매출이 줄었지만. 인건비와 감가상각비 등 고정비 부담은 유지됐다. 이에 상반기 매출원가율은 전년 동기 56.72%에서 63.44%로 상승했다.
연간 실적에서도 변동성이 나타난다. 연결 매출은 2023년 189억원에서 2024년 248억원, 지난해 256억원으로 늘었다. 그러나 영업이익은 같은 기간 33억원에서 14억원으로 감소한 뒤 36억원으로 회복됐다. 무기 체계별 납품 일정과 생산량에 따라 수익성이 달라지는 구조다. 올해 8월까지 누적 잠정 매출과 영업이익은 각각 169억원과 20억원으로 집계됐다. 이는 외부 감사나 검토를 받지 않은 자체 결산 실적이다.
재무 부담도 살펴볼 부분이다. 상반기 말 부채비율은 157.0%, 차입금의존도는 42.34%다. 총차입금 187억원 가운데 99억원의 만기가 1년 이내 돌아온다. 반면 현금및현금성자산과 단기금융상품, 미사용 여신한도를 합한 즉시 가용 유동성은 53억원 수준이다.
영업활동현금흐름은 지난해 22억원 순유출에서 올해 상반기 21억원 순유입으로 개선됐다. 다만 주문생산에 필요한 재고 확보와 복지용구 대여자산 취득 등 현금 지출이 매출과 대금 회수보다 앞서는 만큼 생산 확대 과정에서 운전자금 관리도 필요하다.
공모가 상단 기준 시총 1148억원…생산설비에 158억원 투입
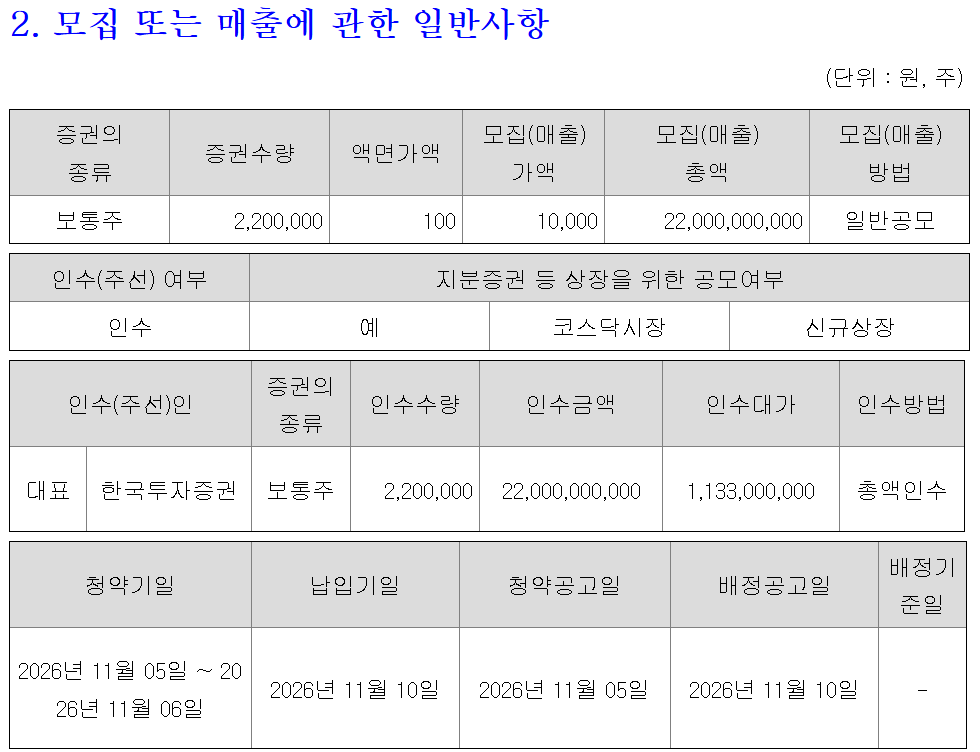
(출처=금융감독원 전자공시시스템)
옵토닉스는 이번 상장에서 보통주 220만주를 일반공모한다. 전량 신주 모집으로 구주매출은 없다. 희망공모가는 1만~1만2000원이며 공모 규모는 220억~264억원이다. 상장 예정 주식 수 956만6000주를 기준으로 예상 시가총액은 957억~1148억원이다.
공모가 산정에는 기업가치를 상각전영업이익으로 나눈 EV/EBITDA 방식을 적용했다. 일반적으로 감가상각비 등 비현금성 비용이 구조적으로 많이 발생하는 산업에서 기업의 실질적인 영업성과를 비교·평가하는 데 유용한 지표 중 하나다. 대표주관사는 EV/EBITDA가 영업이익을 기준으로 비교가치를 산정하므로 기업의 수익성을 잘 반영하고 있을 뿐만 아니라 영업활동의 수익성과 기업가치를 연결시켜 총체적으로 평가할 수 있는 모델이라고 설명했다. 비교기업은
LIG디펜스앤에어로스페이스(079550)와
파이버프로(368770), 그린광학 등 3곳이다. 이들의 평균 EV/EBITDA 배수는 25.27배다.
옵토닉스는 올해 상반기까지 최근 12개월간 EBITDA 52억 7600만원에 해당 배수를 적용했다. 여기에 공모자금 유입을 반영한 순차입금을 조정해 평가 시가총액 1398억원과 주당 평가가액 1만 4615원을 산출했다. 이를 할인해 희망공모가 범위를 정했다. 미래 추정이익 대신 최근 실적을 활용했지만 고객사 발주와 생산량에 따라 이익 변동폭이 큰 만큼 안정적인 수익성 유지가 공모가를 뒷받침할 핵심 과제다.
공모가 하단 기준으로 상장주선인 의무인수 금액을 더하고 발행비용을 제외한 순유입액은 약 214억원이다. 회사는 이 가운데 약 158억원을 시설자금으로 사용할 계획이다. FOG 핵심 부품인 광섬유 고리와 간섭계의 신규 생산라인 구축에 약 142억원을 배정하고 기존 RLG 설비 보완과 전사적자원관리(ERP) 시스템 도입 등에 약 17억원을 투입한다.
올해 설비 도입 계약과 클린룸 증축 착공을 진행한 뒤 내년 4분기까지 양산 준비를 마치고 2028년부터 신규 부품 공급을 시작한다는 구상이다. 나머지 약 56억원은 생산인력 채용과 원재료 매입, 연구개발 인력 충원 등 운영자금으로 사용할 예정이다.
이번 투자는 주요 고객사의 관성항법장치 생산능력 확대에 대응하는 성격이다. 공급 품목을 늘릴 수 있지만 고객사의 증설이나 발주 일정이 늦어지면 신규 설비의 가동률이 계획에 미치지 못할 수 있다. 특히 설비 구축 이후 감가상각비와 인건비 등 고정비가 증가하는 만큼 투자 회수 속도는 실제 주문량과 양산 수율에 달려 있다.
옵토닉스는 증권신고서에서 "이번 시설투자를 통해 광섬유 고리 및 간섭계의 양산 체제를 추가로 구축함으로써 RLG와 FOG의 핵심부품 전부를 공급하는 광소재 전문기업으로서의 시장 지위를 공고히 하고자 한다"고 밝혔다.
한편 기관투자자 대상 수요예측은 오는 21일부터 27일까지 진행한다. 일반투자자 청약은 11월5일과 6일 이틀간 실시하며 대표주관사는 한국투자증권이다.
김규리 기자 kkr@etomato.com