[IB토마토 김규리 기자]
한전KPS(051600)가 원자력 정비사업 성장으로 상반기 영업이익을 늘렸지만, 매출채권 증가와 배당금 지급으로 보유 현금은 줄어든 것으로 나타났다. 다만 한국전력공사 계열의 안정적인 정비 물량과 실질적인 무차입 구조를 바탕으로 우수한 재무안정성을 유지하고 있다. 향후 하청노동자 직접 고용에 따른 인건비 부담이 수익성에 미칠 영향은 점검이 필요한 사안으로 꼽힌다.
(사진=한전KPS)
2일 나이스신용평가에 따르면 한전KPS의 올해 상반기 별도 기준 매출액은 7701억원으로 전년 동기 7288억원 대비 5.7% 증가했다. 같은 기간 영업이익은 729억원에서 794억원으로 8.9% 늘었고, 영업이익률은 10.0%에서 10.3%로 상승했다. 당기순이익은 671억원을 기록했다.
실적 성장을 이끈 부문은 원자력·양수다. 상반기 매출액은 2964억원으로 전년 동기 대비 17.1% 증가했다. 국내 원자력 발전소의 정비 수행 호기 증가, 아랍에미리트(UAE) 원전 등 해외 정비실적을 기반으로 안정적인 매출창출력을 유지하고 있다는 설명이다. 화력 부문도 노후 발전소의 정비 수요를 바탕으로 3099억원의 매출을 올렸다. 반면, 대외 부문 매출은 지난해 상반기 665억원에서 올해 599억원으로 줄었고 해외 및 기타 매출도 544억원에서 474억원으로 감소했다.
(출처=나이스신용평가)
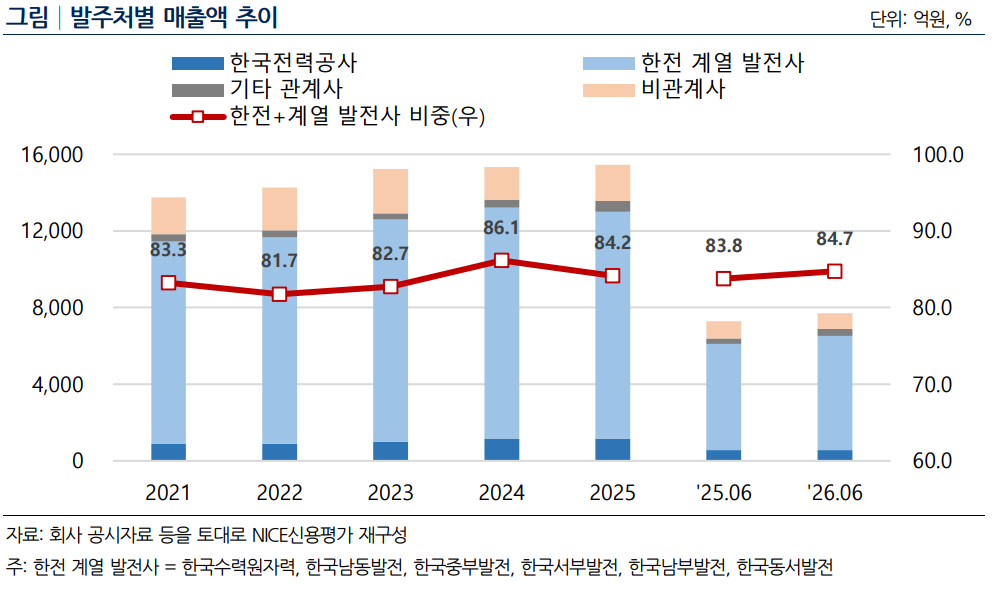
한전 계열 정비 물량은 안정적인 수익 기반이다. 올해 상반기 전체 매출에서 한전과 경상정비공사, 계획예방정비공사 등 계열 발전사가 차지하는 비중은 84.7%다. 경상정비 기준으로 계열 내 5개 발전사 화력발전설비 물량의 49.0%와 한국수력원자력 원전 물량의 68.0%를 점유하고 있다. 한전 보유 송변전 설비의 정비 점유율은 100%다. 정비계약은 형식상 단기계약이지만, 발전설비의 정기적인 유지·보수가 필요해 거래가 지속되는 특성이 있다.
다만 비용 증가로 수익성은 2024년 수준에 미치지 못하고 있다. 상각전영업이익(EBITDA)률은 2024년 17.7%에서 지난해 13.2%로 낮아졌고, 올해 상반기에도 14.5%에 머물렀다. 성과급과 퇴직급여 등 인건비성 경비에 개보수공사 재료비와 외주비 증가가 더해진 영향이다.
이익 증가에도 상반기 영업활동현금흐름은 지난해 399억원 순유입에서 올해 179억원 순유출로 돌아섰다. 매출채권 증가 등으로 운전자금에 910억원이 투입된 영향이 컸다. 자본적지출(164억원)을 반영한 잉여현금흐름은 마이너스(-) 343억원을 기록했다.
배당금 지급도 현금 감소로 이어졌다. 상반기 배당금으로 743억원을 지출하면서 배당 이후 처분가능현금흐름은 -1086억원으로 집계됐다. 이에 순현금 규모는 지난해 말 3752억원에서 올해 상반기 말 2708억원으로 줄었다. 회사는 60% 수준의 배당성향을 유지하고 있어 매년 상당한 현금이 주주환원에 사용되는 구조다. 고정적인 자금유출 부담이 상당하기 때문에 향후 자체 영업현금창출과 더불어, 보유 장단기금융상품 매각 등 을 통해 투자, 배당 등 각종 자금소요에 대응할 것으로 예상된다.
다만 매출채권 대부분이 한전과 발전자회사 등 계열사에 대한 채권인 만큼 회수 가능성은 높다는 평가다. 2023년에도 운전자금 부담으로 영업현금흐름이 -355억원을 기록했지만 이듬해 매출채권이 회수되면서 5382억원 순유입으로 개선된 바 있다.
차입 부담 역시 제한적이다. 상반기 말 총차입금은 전액 리스부채로 구성된 82억원에 불과하다. 현금성자산은 2791억원으로 차입금을 크게 웃돌고, 자본총계는 1조3366억원에 달한다. 부채비율도 지난해 말 26.2%에서 올해 상반기 말 24.8%로 낮아졌다. 담보로 제공할 수 있는 토지·건물 3356억원과 한전 계열사로서의 대외신인도 역시 재무 여력을 뒷받침한다.
권준성 나신평 연구원은 "회사는 양호한 자체 영업현금창출과 더불어 보유 장단기금융상품 매각 등을 통해 투자와 배당 등 각종 자금소요에 원활히 대응 가능할 전망"이라며 "하청노동자 직접 고용에 따라 현재 세부 사항을 논의 중인 가운데 처우 조건에 따라 인건비 부담이 확대될 수 있어 구체적인 협의 진행 경과 및 수익성 영향이 주요 모니터링 요인”이라고 분석했다.
김규리 기자 kkr@etomato.com