[IB토마토 송혜림 기자] 한국지역난방공사가 열·전기 판매량 감소로 영업이익이 줄었지만, 매출채권 회수와 설비투자 부담 완화에 힘입어 올해 들어 순차입금을 4700억원 넘게 줄였다. 다만 열요금에 반영하지 못한 연료비가 쌓이면서 정산 미수금은 6650억원으로 늘었다. 향후 설비투자에 연평균 3500억원 안팎이 필요한 가운데 정부의 지원 가능성이 공사의 신용도를 뒷받침할 것으로 보인다.
(사진=한국지역난방공사 홈페이지)
18일
한국기업평가(034950)에 따르면 한국지역난방공사의 올해 3분기 누적 별도 매출액은 2조6933억원, 영업이익은 3438억원으로 집계됐다. 전년 동기 대비 각각 8.9%, 14.2% 감소했다. 같은 기간 영업이익률은 13.5%에서 12.8%로 0.7%포인트 하락했다.
열 부문은 외기온도 상승으로 난방 수요가 줄면서 수익성이 낮아졌다. 올해 3분기까지 열 공급 세대는 192만가구로 전년 동기보다 2만가구 늘었지만, 열 판매량은 2.9% 감소했다. 판매량 감소로 고정비 부담이 커지면서 열 부문 영업이익은 1646억원에서 1410억원으로 줄었다.
전기 부문은 주요 발전기 정비와 기저발전 증가 등으로 전력 판매 기회가 줄었다. 3분기 누적 전기 판매량은 9639기가와트시(GWh)로 전년 동기 대비 16.7% 감소했다. 액화천연가스(LNG) 연료비 부담까지 겹치면서 전기 부문 영업이익은 2435억원에서 2088억원으로 줄었다.
(사진=한국기업평가)
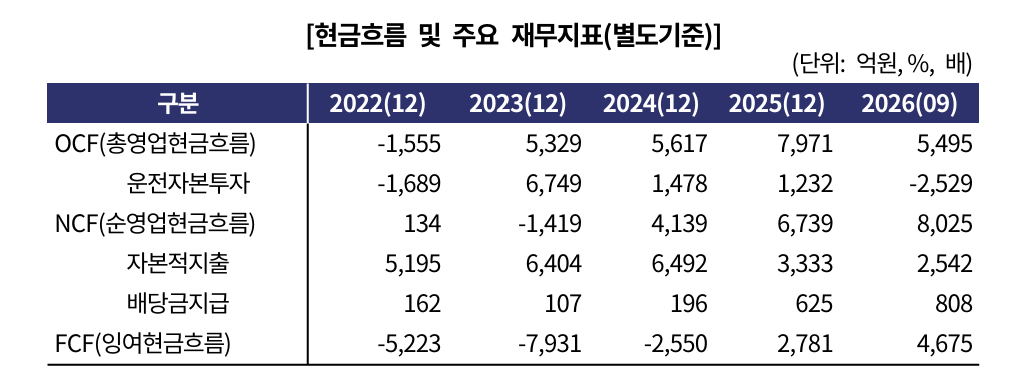
영업이익이 줄어든 가운데 현금흐름은 개선됐다. 매출채권 회수로 운전자본 부담이 완화되면서 올해 3분기 누적 순영업현금흐름은 8025억원을 기록했다. 지난해 연간 순영업현금흐름인 6739억원을 넘어섰다. 열병합발전소 건설 등 대규모 투자가 일단락된 가운데 올해 3분기까지 자본적지출은 2542억원에 그쳤다. 이에 잉여현금흐름은 4675억원으로 지난해 연간 2781억원을 웃돌았다.
늘어난 잉여현금은 차입금 감축으로 이어졌다. 올해 9월 말 순차입금은 3조 8220억원으로 지난해 말보다 4712억원 줄었다. 같은 기간 부채비율은 257.3%에서 218.6%로, 차입금의존도는 52.3%에서 49.3%로 낮아졌다.
열요금 정산 미수금의 회수 속도는 향후 현금흐름을 좌우할 변수다. 공사는 실제 지출한 연료비와 열요금으로 회수한 연료비의 차액을 2023년부터 재무제표에 자산으로 반영하고 있다.
올해 9월 말 정산 미수금은 6650억원으로 지난해 말보다 542억원 늘었다. 열요금으로 회수한 금액은 재무제표에 반영되지 않은 2022년 이전 미수금부터 충당된다. 여기에 올해 7월 열요금이 동결되면서 연료비 상승분을 제때 회수하기도 어려워졌다.
집단에너지 공급 확대와 친환경 발전설비 투자 등으로 자금 소요도 이어진다. 공사가 오는 2029년까지 계획한 투자 규모는 총 1조 4157억원이다. 내년에는 4018억원, 이듬해인 2028년에는 4240억원이 예정돼 있다. 열요금 조정이 지연되는 가운데 설비투자가 늘면 올해 줄어든 차입 부담이 다시 커질 수 있다.
한국기업평가는 지난 17일 공사의 제75-1·75-2·75-3회 무보증사채에 'AAA(안정적)' 등급을 부여했다. 집단에너지사업법에 근거한 지역독점적 사업 지위와 안정적인 열 수요가 영업현금흐름을 뒷받침하고, 정부출자기관으로서 유사시 지원을 받을 가능성이 높다는 평가다.
유준위 한국기업평가 수석연구원은 보고서를 통해 "정부 지원가능성에 근거한 재무융통성은 최고 수준을 유지할 것으로 전망된다"면서 "연료비와 열요금 조정 추이, 정산 미수금 회수 현황은 재무 부담을 판단할 주요 점검 요인"이라고 말했다.
송혜림 기자 diving@etomato.com