[IB토마토 도시은 기자] 코스닥 상장사의 '주된 영업 정지'에는 생산이나 판매를 멈춘 경우뿐 아니라 분기 매출액이 기준에 미치지 못한 경우도 포함된다. 영업을 이어가며 매출을 올리고 있더라도 규모에 따라 상장 적격성 실질심사 사유가 생길 수 있다는 얘기다. 거래소가 '관련 절차를 진행하지 않는다'고 안내했더라도 사유가 해소됐다는 뜻은 아니다. 투자자는 새로 생긴 심사 사유와 기존 상장폐지 결정, 법원 절차가 각각 어떤 상태인지 따로 살펴봐야 한다.
(사진=셀레스트라 홈페이지 갈무리)
16일 한국거래소에 따르면
셀레스트라(352770)는 올해 3분기 매출액이 3억원 미만인 것으로 확인됐다. 거래소는 이를 실질심사 추가 사유로 판단했다. 다만 이 회사는 지난 6월 이미 상장폐지가 결정됐고, 회사의 효력정지 가처분 신청으로 상장폐지 절차가 보류된 상태여서 이번 사유에 따른 절차는 진행하지 않기로 했다.
이번 공시의 근거는 코스닥시장 상장규정 제56조제1항제6호와 같은 규정 시행세칙 제61조제1항제4호라목이다. 상장규정은 주된 영업이 정지된 경우를 실질심사 사유로 정하고, 시행세칙은 판단 기준으로 최근 분기 매출액 3억원 미만 또는 최근 반기 매출액 7억원 미만을 제시한다. 두 기준을 모두 충족해야 하는 것은 아니며, 어느 하나만 해당해도 심사 사유가 발생할 수 있다.
매출액은 산정 기간과 재무제표 기준도 구분해서 봐야 한다. 이번 공시가 지목한 것은 1~9월 누적 매출이 아닌 3분기 매출이다. 거래소의 공시·상장관리 해설서는 분기·반기 매출액 미달 여부를 개별·별도재무제표 기준으로 설명한다. 연결 매출이나 누적 매출만으로 기준 충족 여부를 따지면 공시를 잘못 해석할 수 있다.
셀레스트라는 이번 매출 미달이 확인되기 전에 다른 사유로 상장폐지가 결정됐다. 거래소는 지난 6월8일 기업심사위원회를 열어 2024사업연도 감사의견 관련 사유의 해소 여부와 2025사업연도 감사의견 관련 사유를 심의한 뒤 상장폐지를 의결했다. 당시 사유는 감사범위 제한과 계속기업가정 불확실성에 따른 감사의견 거절이었다. 이번 매출 미달은 이와 별개로 추가된 사유다.
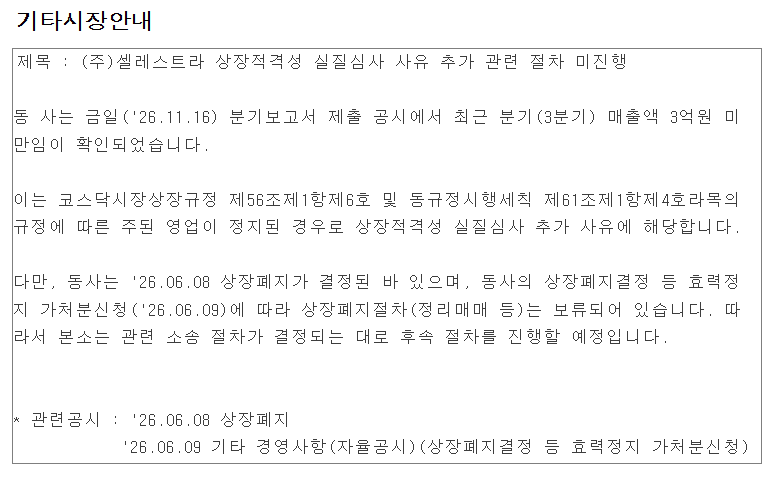
(사진=금융감독원 전자공시시스템)
회사는 다음 날인 6월9일 서울남부지방법원에 상장폐지결정 등 효력정지 가처분을 신청했다. 본안 판결이 확정될 때까지 상장폐지 결정의 효력을 멈추고 정리매매를 진행하지 못하게 해달라는 취지다. 거래소는 법원 결정을 확인할 때까지 절차를 보류했고, 6월10~18일로 예정됐던 정리매매와 6월19일 상장폐지 일정도 함께 멈췄다.
다만 가처분 신청과 법원의 인용은 구분해야 한다. 회사가 신청했다는 사실만으로 법원이 이를 받아들였거나 상장폐지 결정이 취소됐다고 볼 수는 없다. 이번 공시도 절차가 보류돼 있다는 상태를 설명한 것일 뿐, 법원의 인용 결정을 알리는 내용은 아니다. 정리매매 보류가 거래 재개를 뜻하는 것도 아니다. 거래소는 6월9일 별도 공시로 법원 결정을 확인할 때까지 투자자 보호를 이유로 매매거래를 정지한다고 밝혔다.
거래소는 관련 소송 절차가 결정되는 대로 후속 절차를 진행할 예정이다. 투자자는 후속 공시에서 가처분에 대한 법원의 결정 내용과 정리매매·상장폐지 일정 안내 여부, 이번 매출 미달 사유의 처리 방향을 확인할 필요가 있다. 감사의견 문제와 매출 미달은 서로 다른 사유인 만큼, 소송 진행 상황과 함께 회사의 영업 회복 여부와 거래소의 후속 판단도 살펴봐야 한다.
도시은 기자 eqw5817406@etomato.com