[IB토마토 도시은 기자]
부국증권(001270)이 핵심 영업부문을 중심으로 양호한 수익성을 유지하고 있으나, 부동산금융 수익 감소와 자기매매부문 손익 변동성 확대가 부담 요인으로 떠올랐다. 여기에 2027년 도입 예정인 '新조정유동성비율' 규제 시행에 따른 유동성 관리 부담도 향후 주요 과제로 지목된다.
(사진=부국증권)
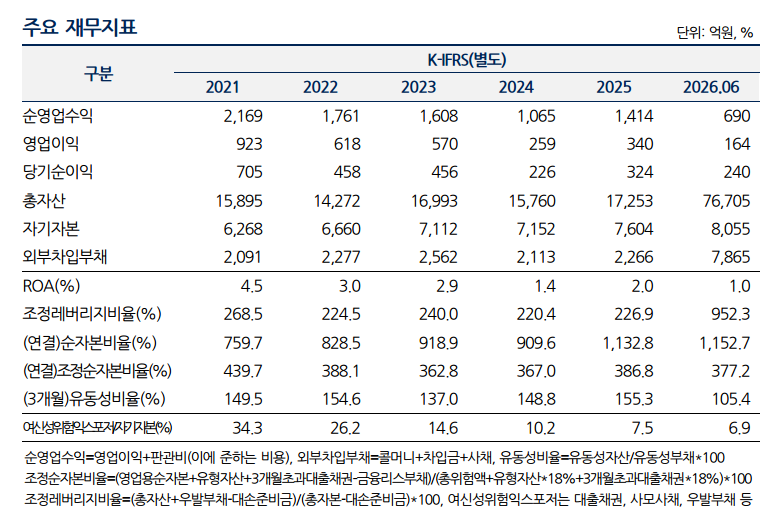
30일 나이스신용평가 보고서에 따르면 부국증권은 상반기 별도 기준 순영업수익은 690억원, 영업이익은 164억원, 당기순이익은 240억원을 기록했다. 2025년에는 금융손익 확대와 대손 부담 완화로 총자산순이익률(ROA)이 2.0%까지 개선되었으나, 올해 상반기 들어 시장금리 상승 등 금융시장 변동성 확대와 IB부문 실적 둔화가 이어지며 ROA는 1.0%로 하락했다.
수익성의 가장 큰 변수는 높은 특정 부문 의존도다. 최근 5년간(2021~2025년) 부국증권의 순영업수익 중 IB 및 자기매매부문 비중은 70%를 상회한다. 부동산금융 업황 위축에 따른 IB 실적 저하와 시장 불확실성에 따른 자기매매 손익의 적자 전환이 회사 전체 수익성에 직접적인 압박으로 작용하는 구조다.
(사진=나이스신용평가)
부동산금융 투자 규모에 따른 부담은 비교적 낮은 수준이다. 올해 6월 말 전체 부동산금융 위험노출액(익스포저)은 1748억원으로 자기자본의 21.7%에 해당한다. 브릿지론과 중·후순위 본PF 규모도 자기자본 대비 각각 6.9%, 3.2%로 높지 않다.
위험도가 높은 해외 익스포저가 없어 리스크 노출도는 동종업계 대비 양호하다. IB 영업 과정에서 발생한 부동산PF 관련 대출채권과 사모사채 규모 역시 자기자본 대비 10% 이내에서 관리되고 있다. 올해 6월 말 우발부채는 1500만원으로, 규모와 자기자본 대비 비중을 고려하면 재무안정성에 미치는 영향은 미미한 수준이다.
다만 부동산 펀드 투자에서 발생한 손실은 부담으로 남아 있다. 지난해와 올해 상반기에 걸쳐 약 500억원의 평가손실이 발생하는 등 자산건전성 지표에 반영되지 않는 손실 부담이 나타났다. 선제적인 충당금 적립 덕에 추가 대손 부담은 통제 가능한 수준으로 전망되나, 부동산업황 부진 장기화에 따른 지분투자 추가 평가손실 가능성은 모니터링 요소다.
내년부터 시행될 유동성 규제도 자산운용의 변수다. 부국증권은 기중 환매조건부매도(RP) 등을 통해 자금을 조달해 국공채 등 안전자산을 운용하고, 연말에 이를 청산하는 기조를 유지하고 있다. 올해 6월 말 만기 3개월 이내 기준 유동성비율과 우발부채를 감안한 조정유동성비율은 모두 100%를 웃돌아 전반적인 유동성 지표는 양호한 수준이다.
그러나 내년 1월부터는 유동성비율 산정 기준을 정교화한 '신조정유동성비율' 규제가 시행될 예정이다. 우발채무를 가산하고 운용자산에 할인율을 적용하는 만큼 유동성 지표 관리 부담이 커질 수 있다. 규제비율을 충족하기 위해 운용전략을 변경하는 과정에서 영업기회가 제약될 가능성도 점검 대상이다.
안수진 나이스신용평가 책임연구원은 "부국증권은 금융권 차입약정과 한국증권금융으로부터 제공받은 크레딧 라인 등을 활용해 일시적인 자금수요에 대한 대응이 가능할 전망"이라며 "우발채무 가산 및 운용자산에 대한 헤어컷 적용 등에 따라 회사의 유동성 지표 관리 부담이 확대될 가능성이 있다"라고 평가했다.
도시은 기자 eqw5817406@etomato.com