[IB토마토 홍준표 기자] 코스닥 상장유지를 위한 시가총액 기준이 올해 들어 가파르게 높아지면서 전환사채(CB)와 신주인수권부사채(BW) 등 메자닌에 투자한 재무적투자자(FI)들의 투자금 회수(엑시트)에 비상이 걸렸다. 실적 부진과 주가 하락으로 주식 전환을 통한 차익 실현이 힘들어진 상황에서 상장폐지 위험까지 겹치며 장내 매각이라는 최후의 회수 경로마저 막힐 수 있기 때문이다.
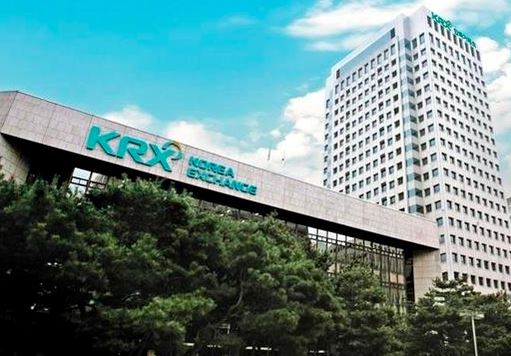
서울 여의도에 위치한 한국거래소 (사진=한국거래소)
19일 금융위원회와 한국거래소에 따르면 코스닥 상장폐지 시가총액 기준은 지난해 40억원에서 올해 1월 150억원으로 상향된 데 이어, 지난 7월부터는 200억원으로 크게 높아졌다. 시총이 기준에 못 미치는 상태가 30거래일 연속 이어지면 관리종목에 지정되고, 지정 후 90거래일 이내에 연속 45거래일 이상 기준을 회복하지 못하면 상장폐지 사유가 발생한다.
시장의 혼란이 커지자 당초 정부는 내년(2027년) 1월로 예정됐던 시총 기준 300억원 상향 시점을 내년 7월로 6개월 연기하며 시장 충격 완화에 나섰다. 여기에 최근 법원도 시총 미달에 따른 상장폐지 결정에 대해 효력정지 가처분 신청을 잇달아 인용하면서, 한국거래소는 지난 7일부터 후속 상장폐지 절차를 잠정 유예한 상태다.
그러나 관리종목 지정 자체는 그대로 유지되는 만큼, 사실상 한계기업들이 짊어진 상장유지 부담과 투자자들의 리스크는 여전히 현재진행형이라는 평가가 뒤따른다.
동전주 전락에 최대주주 변경까지…고육지책에도 '시총 기준' 아슬아슬
메자닌 투자자의 회수 위험이 가시화된 곳은
엔젠바이오(354200)다. 엔젠바이오는 지난해 10월 바로저축은행, 상상인저축은행, 상상인플러스저축은행 등을 대상으로 250억원 규모의 6회차 CB를 발행했다.
최초 전환가액은 1704원이며 표면이자율 2%, 만기수익률 6% 조건이다. 발행 당시 전환 가능 주식 수는 약 1467만주로, 전량 주식으로 전환될 경우 전체 발행주식 수의 36.95%에 달하는 막대한 물량이었다.
이후 엔젠바이오는 올해 6월 결손금 보전을 위해 3대 1 무상감자를 실시하기도 했다. 그러나 계속된 주가 부진으로 1000원 미만인 동전주로 전락, 시총이 200억원 아래를 맴돌면서 엔젠바이오는 최근 관리종목에 지정됐다. 19일 종가 기준 시총은 약 161억원으로, 여전히 상장유지 기준에 크게 못 미친다.
엔젠바이오의 250억원 규모 6회차 CB에 대한 전환청구일은 투자일로부터 1년 뒤인 오는 23일부터다. 엔젠바이오가 시총 미달로 관리종목에 지정된 상황에서 투자자들은 원금 손실 가능성을 두고 투자금 회수에 대한 고민이 깊어질 수밖에 없는 상황이다.
#제이케이시냅스도 시총 미달 우려에 따른 투자자들의 고심이 커지고 있다. 앞서 7월 중순 주가가 902원까지 하락하면서 시총은 124억원에 불과했지만, 미전환 CB 잔액이 212억원에 달했기 때문이다.
이에 전략적투자자(SI)로 참여한
휴림로봇(090710)은 지난 7월 30억원 규모의 유상증자에 참여한 데 이어 8월엔 보유 중이던 25회차 CB 물량 30억원에 대한 전환청구권을 행사했다. 이와 함께 더 높은 만기 수익을 보장하면서 일부 CB의 만기를 기존 2026년 9월에서 2027년 9월로 1년 연장하기도 했다.
그러나 제이케이시냅스의 주가는 19일 종가 기준 1200원이다. 시총은 235억원으로 상폐 기준치를 간신히 넘긴 상황이지만, 1년 뒤 만기 상환 부담은 더 큰 부메랑이 되어 돌아올 수 있다는 우려다.
케스피온(079190) 역시 시총 미달로 관리종목에 지정된 이후 지배구조를 바꾸는 강수를 뒀다. 케스피온은 지난 1월 약 21억원 규모의 CB를 발행해 엠비티비 인수에 활용한 뒤 7월 흡수합병을 마치는 등 사업 확장에 나섰지만, 올해 8월 시총 200억원 미달로 관리종목에 지정되는 위기를 맞았다.
이에 9월 말 푸른인베스트먼트를 대상으로 약 130억원의 제3자배정 유상증자를 실시하며 최대주주가 변경됐다. 자금 유입으로 시총 확대의 기반은 마련했지만, 상장유지 여부와 신주 발행에 따른 지분 희석 등 복합적인 변수가 여전히 숙제로 남은 상황이다.
유진PE, 디티앤씨알오 200억 메자닌 투자…'상폐 사정권' 우려
사모펀드(PEF) 운용사인 유진프라이빗에쿼티(유진PE)가 투자한
디티앤씨알오(383930) 역시 상장유지 기준 강화와 투자금 상환 압박이 맞물려 있다. 디티앤씨알오는 지난 2월 유진PE를 대상으로 CB 140억원, BW 60억원 등 총 200억원 규모의 메자닌을 발행했다. 당시 회사는 기존 160억원 규모의 1회차 CB 상환 시기가 도래하자, 신규 조달 자금 대부분을 기존 채무를 갚는 데 사용했다. 성장 동력 확보보다는 차환 성격이 짙었던 셈이다.
기존 투자자들이 주식 전환 대신 전액 현금 상환을 선택하면서 유동성 압박도 커진 상황이다. 디티앤씨알오의 1회차 CB는 주가 폭락으로 전환가액이 조정 하한선인 7344원까지 낮아졌음에도 올해 초 당시 주가가 2000원 선에 갇혀 있었다. 결국 투자자들은 미상환 잔액 159억원 전액에 대해 조기상환청구권(풋옵션)을 행사했고, 회사는 새로운 메자닌을 발행해 이 빚을 갚았다.
문제는 차환 이후에도 체력 회복이 더디다는 점이다. 디티앤씨알오의 19일 종가는 2435원으로 시총은 311억원 수준에 머물고 있다. 현행 기준인 200억원은 웃돌지만, 내년 7월부터 적용될 상향 기준(300억원)을 감안하면 언제든 상폐 사정권에 들 수 있다는 우려다.
특히 유진PE가 인수한 메자닌의 풋옵션 행사 가능 시점이 발행 18개월 후인 2027년 8월 전후라는 점을 고려하면, 내년 7월로 예정된 상장유지 기준 상향 시점과 맞물려 고심도 깊어질 전망이다. 디티앤씨알오는 2023년 적자 전환 이후 올해 상반기까지 적자 늪에서 벗어나지 못하고 있다.
이처럼 코스닥 한계기업들의 상장유지 부담이 극에 달하면서 FI들의 회수 전략 수정도 불가피해질 것으로 보인다. 풋옵션을 보유하고 있어도 발행기업의 재무 여력이 고갈됐다면, 만기 연장이나 또 다른 신규 자금 조달에 의존하는 악순환에 갇히게 되기 때문이다.
이에 정부는 '최근 3개년 중 2개년 영업흑자' 또는 '1개년 영업흑자 및 자기자본 200억원 이상' 등의 기준을 세워 코넥스로 이전시키는 방안을 마련한 상황이다. 그러나 관련 업계에선 요건을 충족할 수 있는 기업이 많지 않을 것으로 진단한다.
한 IB업계 관계자는 <IB토마토>에 "정부가 일정 재무 요건을 갖춘 시총 미달 기업에 대해 정리매매 없이 코넥스 시장으로 이전할 수 있는 탈출구를 열어두긴 했지만, 그마저도 요건이 쉽지 않다"며 "영업적자가 장기화되고 있는 기업들을 상대로 FI들은 단순한 상장유지 여부뿐만 아니라, 담보 가치나 풋옵션 행사에 대응할 수 있는 상환 능력을 더욱 까다롭게 검증해야 하는 분위기"라고 전했다.
홍준표 기자 junpyo@etomato.com