[IB토마토 이보현 기자] 동원이 회생절차를 밟는 1세대 화장품 기업 참존 인수를 추진하면서 K-뷰티 문을 두드린다. 다만 참존은 지난해 비용 구조조정으로 손실 규모를 줄였지만, 흑자 전환에 한계가 명확하다. 인수 성사 시 회사의 자본력과 식품 유통 과정에서 축적한 구매·물류 역량을 활용해 매출을 얼마나 회복시키느냐가 정상화의 열쇠가 될 전망이다.
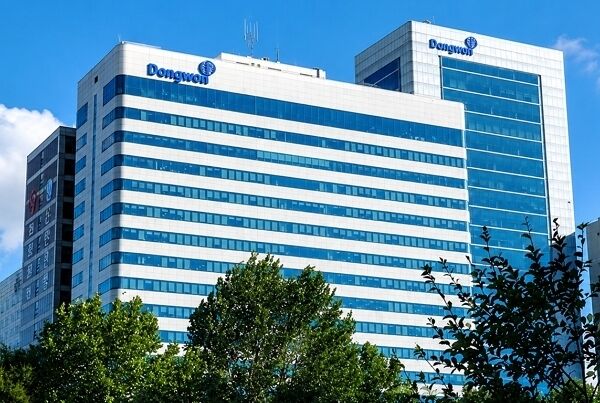
(사진=동원그룹)
참존, 매출 급감에도 영업손실 규모 줄여…비용 절감 영향
1일 동원그룹에 따르면 동원의 식자재 유통 계열사 동원홈푸드는 참존의 최종 인수 예정자로 선정됐다. 공개입찰에서 더 나은 조건을 제시하는 곳이 없으면 법원 허가를 거쳐 최종 인수가 확정된다. 인수 금액은 수백억 원대로 알려졌다.
참존은 1984년 설립된 국내 1세대 화장품 기업이다. 1988년 국내 최초로 클렌징워터를 출시했고, 청개구리 마스코트와 대표 제품인 '콘트롤크림'을 앞세워 성장했다. 1990년대 국내 화장품 업계 매출 3위까지 오르며 전성기를 누렸다.
이후 시장 경쟁이 심화고 경영권 분쟁과 사업 확장 과정에서 어려움을 겪으면서 실적이 악화다. 2020년부터 5년 연속 적자를 기록한 뒤 지난해 11월 기업회생을 신청했다. 2025년 매출은 181억원, 영업손실은 53억원으로 외형이 크게 축소됐다.
최근 실적을 보면 비용 구조는 상당 부분 정리했다. 참존의 매출은 2024년 373억원에서 2025년 181억원으로 51.32%(192억원) 감소했다. 매출원가도 219억원에서 114억원, 판매관리비 301억원에서 121억원으로 줄었다. 비용 절감에 따라 영업손실은 147억원에서 53억원으로 축소됐다. 영업 손실률 또한 39.4%에서 29.3%로 10.1%p 개선됐다. 매출이 절반 수준으로 감소했음에도 손실 규모가 94억원 줄어든 것은 비용 축소 효과가 컸던 것으로 풀이된다. 특히 판관비가 전년 대비 180억원 감소하면서 손익 개선을 이끌었다.
자산 총계도 310억원에서 223억원으로 27.96%(87억원) 감소했다. 참존이 최근 사업 규모와 비용을 상당 폭 축소했다는 의미로 해석한다.
사업 규모를 상당 부분 줄였다는 점은 동원 관에서 기회이자 과제다. 비용 구조 조정이 어느 정도 진행된 만큼 인수 후 추가 구조 조정 부담을 줄일 수 있어서다. 추가적인 비용 절감만으로는 한계가 있는 만큼 이제는 매출을 다시 키워야 하는 점 역시 있다.
참존의 2025년 매출총이익은 67억원, 매출총이익률은 37%다. 2025년과 동일한 수익 구조와 판관비가 유지된다고 가정하면 손익분기점 매출은 약 327억원이다. 물론 인수 이후 동원의 경영 역량에 따라 달라질 수 있다.
'에프킬라'처럼 브랜드·사업 기반에 베팅…화장품 전문 역량 확보가 관건
과거에도 경영난에 빠진 기업의 '브랜드와 생산 기반'을 인수해 사업을 확장한 사례가 있다. 1990년대 후반 외환위기 당시 부도를 맞은
삼성제약(001360)은 살충제 사업을 한국존슨에 매각했다. 인수 금액은 380억원대로 추정됐다. 매출 약 168억원에 불과했던 브랜드의 상표권에 연매출을 웃도는 인수 금액이 책정됐다는 평가도 있었지만, 한국존슨은 '에프킬라'를 대표 브랜드로 살충제 사업을 확대했다. 이후 한국존슨 매출은 인수 전 약 350억원이었지만, 2005년 매출 675억원을 기록하며 인수 당시보다 외형을 크게 키웠다.
참존 인수 또한 유사한 점이 적지 않다. 오랜 기간 축적된 브랜드와 제품 개발 경험, 생산 시설 등 장부에 충분히 반영되지 않는 무형의 사업 기반을 확보할 수 있기 때문이다.
서용구 숙명여자대학교 경영학과 교수는 <IB토마토>와의 통화에서 "동원그룹 입장에서는 식품 사업 등에 비해 상대적으로 열위에 있는 K-뷰티 시장에 진입할 기회로 참존 인수를 바라볼 수 있다"며 "참존은 재무 상태가 악화 기업 자체의 현재 가치는 크지 않지만, 1세대 K-뷰티 기업으로서 축적한 브랜드력과 헤리티지가 있다"고 말했다.
이어 "새로운 화장품 브랜드를 처음부터 만드는 것보다 기존 브랜드를 인수해 리뉴얼하는 방식으로 K-뷰티 시장에 진입하려는 전략으로 볼 수 있다"고 덧붙였다.
다만 동원이 실제로 참존을 인수한다고 해도 자본력만으로 화장품 사업의 경쟁력을 확보하기는 어렵다. 동원홈푸드가 가진 구매·제조·물류·유통 역량은 비용 효율화에 활용할 수 있지만, 화장품 사업의 핵심인 상품기획과 브랜드 마케팅, 연구개발, 디지털 채널은 별도의 전문성이 필요하다.
참존의 줄어든 비용 구조를 유지하면서 매출을 단계적으로 회복시키는 전략이 필요한 이유다. 이번 거래가 성사되면 동원은 참존의 기존 R&D와 제조 역량에 그룹의 자본·구매·물류 역량을 결합할 수 있다. 부족한 화장품 상품기획과 브랜드 마케팅 역량을 외부에서 보강한다면 신규 사업 확장 역시 가능하다.
이와 관련 동원 관계자는 <IB토마토>에 "인수전에 참여했지만 아직 확정된 것은 없다"고 말했다.
이보현 기자 bobo@etomato.com