상장사 14곳 중 7곳, 유통 기존주가 공모 신주 웃돌아딜리셔스·스카이랩스, 초기 유통물량 절반 이상 VC·FI코너스톤 밖 기존주…보호예수 확대·해제 분산 과제
[IB토마토 송혜림 기자] 코스닥 신규 상장사의 기존 투자자 보유 물량이 상장 초기 수급의 주요 변수로 떠올랐다. 일부 기업은 상장일 유통 가능한 기존주가 공모 신주보다 많고, 전체 유통 가능 물량에서 벤처캐피탈(VC) 등 재무적 투자자 비중도 40%를 웃돌았다. 실제 일부 투자자가 상장 직후 지분 매각에 나선 가운데, 오는 11월 도입 예정인 코너스톤 투자자 제도는 기관이 새로 배정받는 공모주를 장기간 보유하도록 하는 데 초점이 맞춰져 있어 상장 전 VC·FI가 보유한 기존주 매각은 별도 수급 변수로 남는다.
(그래픽=AI 제작·IB토마토)
신규 공모주 웃도는 기존주 물량
1일 금융감독원 전자공시시스템에 따르면 지난 3개월(7~9월)간 코스닥 시장에 상장한 14개 기업의 증권신고서를 살펴보면 기존주 유통 물량이 공모 신주보다 많은 것으로 확인된 기업은 7곳이었다. 이는 기업공개(IPO)로 유입되는 신규 투자자뿐 아니라 기존 주주들의 매도 여부가 상장 초기 주가에 큰 영향을 미칠 수 있다는 것을 의미한다.
여기서 벤처금융(VC)과 전문투자자(FI), 투자펀드 등이 보유한 기존주 물량이 상장일 전체 유통 가능 물량 대비 40% 이상을 차지하는 곳은 3곳에 달했다. 재무적 투자자의 투자 비중이 높으면 투자금 회수 시점과 매각 규모가 초기 주가에 변수가 될 수 있다. 공모가보다 낮은 가격에 투자했다면 상장 후 주가가 공모가 이하로 떨어져도 차익을 얻을 수 있기 때문이다.
대표적인 예로 지난 8월 상장한
딜리셔스(483350)는 상장 예정 주식 2187만 8960주 가운데 공모 신주 220만주를 제외하면 기존주 587만 1582주가 즉시 매도 가능한 물량이었다. 기존주 유통 물량이 신규 공모주의 약 2.7배에 달한다.
기존주 유통 물량의 상당 부분은 VC와 전문투자자가 보유하고 있다. 이들의 상장일 유통 가능 물량은 447만 3828주로, 공모 후 전체 주식의 20.45%, 상장일 전체 유통 가능 물량의 55.43%를 차지한다. 상장일부터 매도 가능한 기존주만 놓고 보면 VC·전문투자자 보유분이 76.2%에 달한다. 주로 1~3개월의 자발적 단기 보호예수를 설정했다.
이에 따라 상장 후 유통 가능 주식 수 비율은 상장일 36.89%에서 1개월 뒤 47.36%, 2개월 뒤 57.82%, 3개월 뒤 68.9%로 높아진다.
상장 이후 실제 기존 투자자의 회수도 이어졌다. DSC인베스트먼트가 운용하는 5개 펀드는 상장 당시 총 303만4836주를 보유했으나 상장일인 8월12일부터 19일까지 총 110만1238주를 장내에서 매도했다. 각 처분 단가를 계산해 합산하면 총 51억 9499만원가량이다.
딜리셔스는 상장 후 장 초반에는 공모가 7000원을 웃돌았으나 이후 매물이 출회되면서 주가는 20% 넘게 빠졌다. 9월 29일 종가는 2950원으로 공모가 대비 57.9% 낮아졌다.
스카이랩스(386380)도 상장 초기 기존 투자자의 지분 매각에 따른 수급 부담이 나타날 수 있는 구조다. 상장 예정 주식 1876만 1977주 가운데 상장일 유통 가능한 물량은 511만 5178주다. 이 중 공모 신주 200만주를 제외한 기존주는 311만 5178주로, 신규 공모주의 약 1.6배에 달한다.
역시 기존주 유통 물량의 상당수는 금융투자자가 보유하고 있다. VC, FI 등의 상장일 유통 가능 물량은 284만 1164주다. 공모 후 전체 주식의 15.14%, 상장일 전체 유통 가능 물량의 55.54%를 차지한다. 이들의 자발적 보호예수 기간은 딜리셔스와 동일하게 1~3개월 수준에 그친다. 이에 따른 유통 가능 주식 비율은 상장일 27.26%에서 3개월 뒤 77.47%로 높아진다. 상장 한 달 만에 전체 주식의 절반 이상이 유통 가능해지는 것이다.
에이티넘성장투자조합도 상장 당일 장내 매도를 결정했다. 총 12만 8747주로 전체 보유 주식(59만 1825주)의 21.8%를 차지하는 규모다. 장내 매도를 통해 얻은 매각 대금은 1억 878만원이다.
이러한 상황이 반복되면 공모주 투자자는 기업의 성장성과 공모가 적정성뿐 아니라 기존 투자자의 지분 매각 시점과 규모까지 고려해야 한다는 점에서 부담이 커질 수 있다.
자본시장 한 연구원은 <IB토마토>에 "상장 후 보호예수 해제 물량이 한 번에 풀리면 실적이 좋더라도 주가가 급락할 수 있다"라며 "단기 보호예수는 상장 초기 수급 부담을 완화하는 효과에 일부 한계가 있다"라고 설명했다.
코너스톤이 잠그는 것은 공모주…기존주는 별도 변수
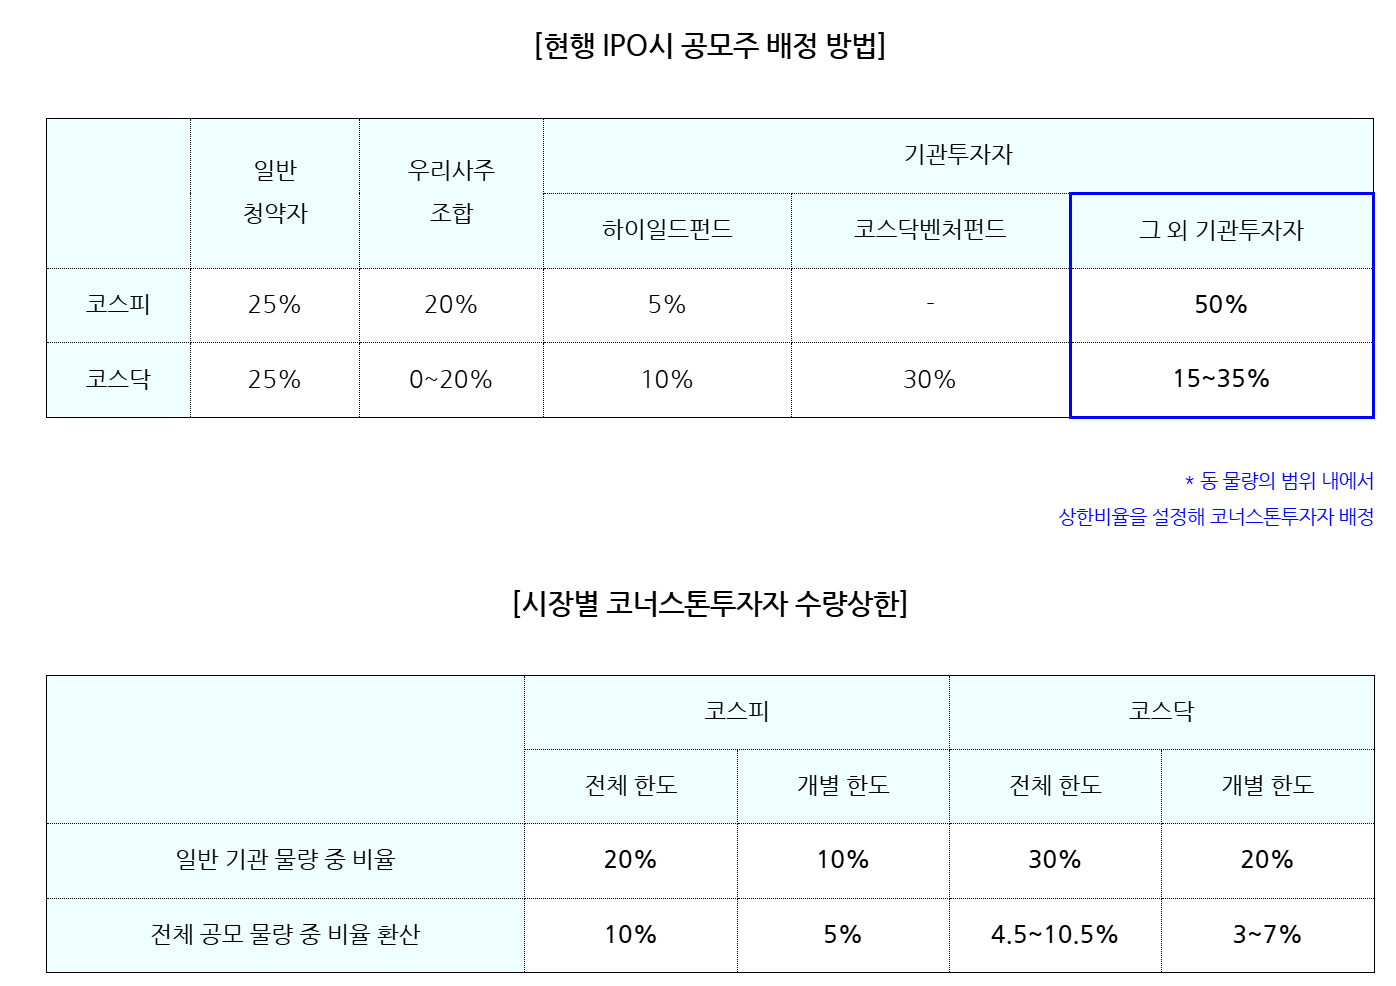
공모주 상장 후 과도한 단기 매도를 막기 위한 금융당국의 코너스톤 투자자 제도 도입과 관련해 오는 11월 개정 자본시장법이 시행될 예정이다. 코너스톤 투자자 제도는 공모주 기관투자자 배정 물량 중 일부를 6개월 이상 보호예수하는 기관투자자에게 사전 배정할 수 있는 제도다. 상장 직후 급격한 공모주 매도세로 인해 주가가 급락하는 문제를 해소하기 위해서다.
(사진=금융위원회 블로그)
코너스톤 투자자가 배정받은 물량 중 50%는 6개월, 30%는 8개월, 20%는 10개월로 보호예수 기간을 설정한다. 또 코너스톤 투자자에게 사전 배정할 수 있는 공모주 물량 상한은 코스피와 코스닥을 차등화해 결정한다.
다만 이번 제도에서는 VC·FI가 상장 전에 투자해 보유한 기존주는 적용 대상이 아니다. 결국 공모주를 새로 배정받는 기관투자자의 장기 보유를 유지하더라도 기존 VC·FI가 보유한 지분의 조기 매각에 따른 수급 부담은 남게 되는 것이다. 제도의 효과를 높이려면 신규 공모주 배정뿐 아니라 기존 투자자의 자발적 보호예수 확대도 함께 검토해야 한다는 지적이 나오는 이유다.
현재 정부는 기업성장집합투자기구(BDC)와 국민참여성장펀드 등을 통해 벤처 투자를 장려하고 있지만 투자금 회수 시장은 크게 다뤄지지 않고 있다. 정책 자금이 벤처기업의 성장과 상장을 뒷받침하더라도 상장 이후 기존 투자자의 회수 물량이 단기간에 집중되면 이를 흡수하는 부담은 시장 투자자에게 돌아갈 수 있다. 벤처 투자 확대가 지속 가능한 자금 공급으로 이어지려면 투자금 유입뿐 아니라 상장 이후 투자금 유입과 회수 구조도 함께 검토돼야 한다는 평가가 나온다.
다만 한 VC 관계자는 <IB토마토>에 "최근 기업이 상장 후 주가가 떨어지는 상황이 빈번한데 의무보유 때문에 회수 수익률이 떨어지고 있다"라면서 "이미 수년간 위험 부담을 고려해서 투자해왔는데 의무보유 기간까지 늘리면 신규 투자에도 악영향을 미칠 수밖에 없다"라고 말했다.
다른 VC 관계자는 "코스닥 기업이 상장 첫날부터 주가 변동성이 너무 크다"라며 "이를 방지하기 위해 자발적 보호예수를 거는 건데 엑시트하는 데 많이 힘이 든다"라고 토로했다. 그러면서 "물론 VC의 지분율이 높아서 보호예수는 필요하다고 보지만 공모주 단타를 노리는 이들은 짧은 시간 안에 팔고 나가는 가운데 VC만 묶어 놓는다면 형평성 문제가 있다"라며 "VC 보호예수 물량이나 기간 등을 더욱 완화할 필요가 있다"라고 주장했다.
송혜림 기자 diving@etomato.com