[IB토마토 정준우 기자] 렌탈 자산 투자 확대에 따라
AJ네트웍스(095570)의 자금 수요가 높은 수준을 유지할 전망이다. 이에 회사의 외형은 성장했지만, 수익률 상승은 제한적인 상황이라 차입 부담이 지속되고 있다. 향후 자금흐름 관리 역량이 회사 자금 흐름의 변수가 될 것으로 보인다.
파렛트(사진=AJ네트웍스)
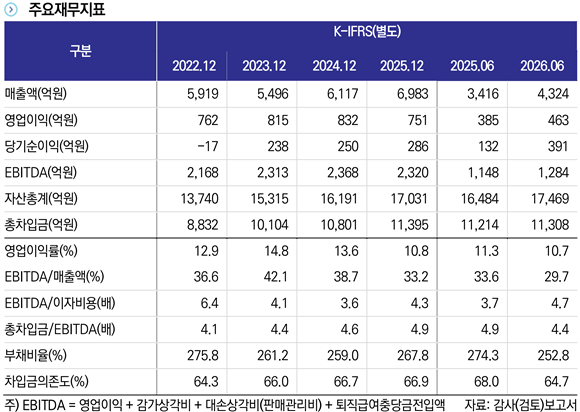
22일 한국신용평가에 따르면 올 상반기 AJ네트웍스의 별도 순차입금은 1조 541억원으로 지난해 말(1조 479억원) 대비 소폭 증가했다. 이에 차입금 의존도도 60%대를 유지하는 등 재무부담이 나타나고 있다. 같은 기간 총차입금이 1조 1395억원에서 1조 1308억원으로 감소했지만, 현금성 자산 역시 916억원에서 767억원으로 감소한 결과다.
높은 차입금 의존도가 이어지는 배경에는 지속적인 렌탈자산 투자가 있다. AJ네트웍스는 파렛트, IT, 고소장비(리프트 등 작업대) 등 렌탈 수요 증가에 따라 장비 확보에 자금을 투입하고 있다. 올해 1분기 회사의 렌탈 장비 투자액은 1267억원으로, 직전연도 1분기(1085억원) 대비 17%가량 증가했다. 앞으로도 로봇 렌탈 사업 확대가 계획중인 것으로 알려졌다.
(사진=한국신용평가)
반면 영업을 통해 창출하는 현금 규모는 투자 지출을 충당하는 수준에 그친다. 올해 1분기 회사의 EBITDA(상각 전 영업이익)은 1284억원으로 직전연도 1분기(1148억원) 대비 증가했지만, 영업활동현금흐름(OCF)는 1354억원에서 911억원으로 감소했다. IT(정보기술) 기기 등 원가 상승, 해외 유통매출 확대에 따라 매출채권 회수기간이 연장되며 운전자본 부담이 커졌기 때문으로 보인다.
아울러 올 상반기 회사 수익에서 유통매출이 차지하는 비중이 늘면서 영업이익률 상승이 제한되는 모습이다. 유통매출은 렌탈사업보다 수익성이 낮다는 분석이다. 총매출에서 유통매출이 차지하는 비중은 2023년 19%, 2024년 23%, 지난해 30%, 올해 상반기 35%까지 증가했다.
다만, 향후 대규모 반도체 인프라 투자 등을 고려하면 AJ네트웍스의 점진적인 수익 개선이 예상된다. 삼성전자 P5, P6 공장에 대한 고소장비 투입 계획, OA(사무자동화) 기기 원가 상승에 따른 렌탈 수요 증가 등이 수익 개선에 영향을 미칠 것으로 보인다.
AJ네트웍스는 올 상반기 6347억원의 단기 차입금을 보유하고 있다. 보유 현금성 자산 대비 단기 차입금 규모가 크지만 유동성 관리가 가능할 것이란 평가가 나온다. 렌탈 사업 특성상 투자 규모 및 집행 시기 조절을 통해 적정 수준의 자금흐름 관리가 가능할 것으로 보인다.
아울러 회사는 지속적 자회사 구조조정으로 부실 계열사에 대한 재무 리스크 경감에 집중하고 있다. 자기자본 대비 자회사 익스포저 비중은 2020년 말 143%에서 올 상반기 64%로 줄었다.
정호준 한국신용평가 애널리스트는 보고서를 통해 "영위사업 수요 증가로 인해 렌탈자산 투자 확대에 따른 재무부담이 지속되고 있다. 당분간 현 수준의 투자 규모가 지속될 것으로 보여 차입 부담이 단기간 내 급감할 가능성이 크지 않으나, 자회사 등 지분 매각과 투자 속도 조절을 통해 재무 안정성을 유지할 수 있을 것"이라 분석했다.
정준우 기자 jwjung@etomato.com