[IB토마토 윤상록 기자] 코스닥 상장사
신진에스엠(138070)이 올해 상반기 외형과 수익성을 동시에 끌어올렸다. 태국 종속법인 8%대 순이익률을 기록했다. 다만 매출채권과 재고자산 등 운전자본 부담이 커지면서 영업활동현금흐름은 전년 동기 대비 80% 감소했다. 총차입금은 줄었지만 이 가운데 유동부채로 분류된 차입금 비중은 70%대에서 90% 가까이 높아졌다. 회사가 81억 5000만원 규모 신규 공장 투자재원의 절반가량을 차입으로 조달할 계획인 만큼 향후 조달금리와 만기구조가 재무운용의 변수가 될 전망이다.
(사진=신진에스엠)
올해 상반기 외형·실적 동시 확대
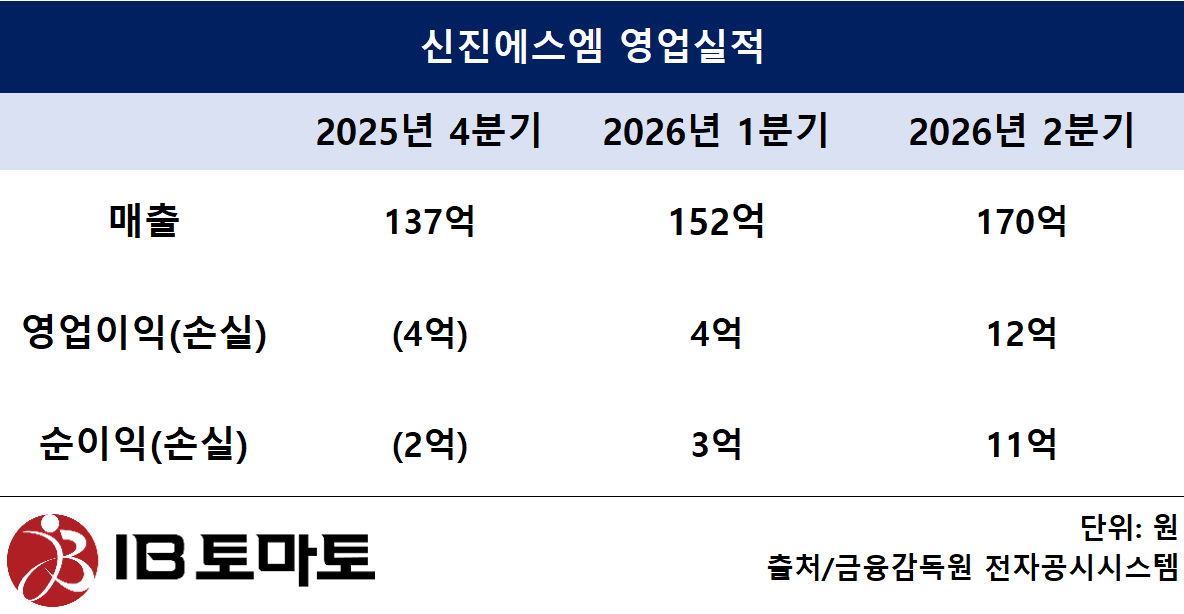
23일 금융감독원 전자공시시스템에 따르면 신진에스엠의 상반기 연결 매출은 전년 동기 대비 20.2% 증가한 322억원이다. 영업이익은 16억 5000만원으로 전년 동기 9382만원의 17배를 넘었다.
신진에스엠의 태국 종속법인 'SHINJIN SM (THAILAND) CO., LTD.'의 수익성 확대가 두드러졌다. 반기보고서 주석의 종속기업 주요 재무현황 항목에 따르면 태국법인은 매출 56억 4000만원, 순이익 4억 5000만원을 냈다. 순이익률은 8.0%로 연결 재무제표 기준 4.6%보다 높았다. 태국법인은 지난해 반기보고서상 매출 57억 8000만원, 순이익 2억 4000만원으로 순이익률 4.2%를 기록한 바 있다. 전년 동기 대비 매출은 감소했지만 순손익 지표는 개선됐다는 평가다.
국내 종속회사 신진에스코(철판 가공·판매 기업)도 흑자로 돌아섰다. 이 회사는 지난해 반기보고서상 2억 7000만원 순손실에서 올해 반기보고서 기준 순이익 1억 5000만원, 순이익률 3.2%로 반전했다. 태국법인과 마찬가지로 국내 종속회사까지 순이익 지표가 개선됐다. 그룹 수익 기반이 넓어지고 있다는 분석이다.
국내 외형 확대는 상품매출이 이끌었다는 분석이다. 반기보고서 주석에 따르면 상반기 신진에스엠의 상품매출은 59억원으로 전년 동기 28억원의 두 배를 넘었다. 제품매출은 253억원으로 전년 동기 대비 9.1% 증가했다.
신진에스엠 관계자는 <IB토마토>에 "매출·영업이익 상승 배경은 당사 물건의 판매가격 상승"이라며 "특히 알루미늄 매출 비중이 높아졌다"고 말했다.
회사 측은 "표준 플레이트 시장 개척과 오랜 업력으로 인해 전국 25개 대리점과 7개 직영점을 보유하고 있으며, 제품 대량 생산에 따른 규모의 경제를 실현하고 있다"라며 "오랜 영업기간에 걸쳐 시장에서 제품 품질에 대한 높은 인지도를 확보하고 있다"고 반기보고서를 통해 밝혔다.
운전자본 증가 속 영업현금 유입 80% 감소
신진에스엠은 6월15일 이사회에서 81억 5000만원 규모의 신규 시설투자를 결정했다. 당시 자기자본의 10.50%다. 목적은 신사업 추진과 생산성 향상이다. 회사는 경기도 화성 정남공장 내 유휴지에 공장을 짓고 전기차(EV)용 금속가공품 등 정밀완성부품을 제조할 계획을 밝혔다. 준공 예정 시점은 내년 3월31일이다. 투자 재원은 보유 현금과 차입 5대 5 정도라는 게 회사 측 설명이다.
신진에스엠 관계자는 <IB토마토>에 "신규 공장 투자는 현금·차입 5대 5 정도 될 것 같다"라며 "가동·매출 발생은 내년 상반기로 예상하고 있다"고 말했다.
투자가 진행 중인 가운데 영업활동을 통한 현금 유입은 감소했다.
올 상반기 영업활동현금흐름은 4억 7000만원으로 전년 동기 24억원 대비 80.2% 감소했다. 반면 상반기 순이익은 14억 8000만원을 기록했다. 영업자산·부채 변동에서 31억 6000만원의 현금 유출이 발생한 가운데 매출채권 증가로 36억 7000만원, 재고자산 증가로 14억 9000만원, 선급금 증가로 10억 5000만원이 각각 빠져나갔다. 매입채무 증가는 21억 9000만원의 현금 유입 효과를 냈다.
재무 여력은 양호하지만 차입금 만기구조는 살펴봐야 한다.
반기 보고서에 따르면 6월 말 연결 기준 부채비율은 33.5%로 지난해 말 32.7%와 비슷했다. 총차입금은 163억 7000만원으로 지난해 말 175억 6000만원 대비 6.8% 감소했다. 반면 유동부채는 232억 7000만원으로 연결 기준 부채총계(263억 9000만원)에서 88.2%를 차지한다.
다만 재무안정성이 훼손됐다고 보기는 어렵다. 6월 말 기준 유동자산은 521억 3000만원, 유동부채는 232억 7000만원으로 유동비율은 224.0%다. 지난해 말 259.9%보다는 낮아졌지만 유동자산이 유동부채를 두 배 이상 웃돌고 있다.
이에 따라 향후 관건은 80억원이 넘는 시설투자가 본격 집행되는 과정에서 절반가량의 차입을 어떤 금리와 만기로 조달하느냐가 될 것으로 보인다. 특히 기존 차입금의 유동분 비중이 높아진 상황인 만큼 신규 차입의 만기구조와 기존 차입금의 차환 여부가 향후 현금흐름과 재무구조에 영향을 미칠 전망이다.
윤상록 기자 ysr@etomato.com