[IB토마토 홍준표 기자] GS엔텍의 수주 공백이 길어지고 있다. 올해 상반기 수주잔고가 10억원까지 줄면서 매출이 급감하고 영업이익도 적자로 돌아섰다.
GS글로벌(001250)의 지급보증을 받은 회사채 등급은 'A(안정적)'으로 유지됐지만, 투자자금 조달로 차입 부담이 커졌다는 평가다.
서울 강남구에 위치한 GS타워 (사진=GS)
18일 한국신용평가에 따르면 GS엔텍의 올해 6월 말 수주 잔고는 10억원으로 지난해 말 111억원에서 90.99%(101억원) 급감했다. 올해 상반기 신규 수주액은 1억원에 그쳤다. 2023년 영광 낙월 해상풍력 단지의 하부구조물을 2050억원에 공급하는 계약을 따낸 뒤 후속 대형 프로젝트를 확보하지 못한 것에 기인한다.
GS엔텍은 기존 화공 장치 중심 사업을 해상풍력 하부구조물 제작으로 전환 중이다. 영광 낙월 프로젝트가 매출에 본격 반영된 2024년에는 매출 2142억원, 영업이익 268억원을 기록했다. 그러나 해당 프로젝트의 매출 인식이 마무리 단계에 접어든 이후 신규 수주가 이어지지 않으면서 실적이 다시 꺾였다.
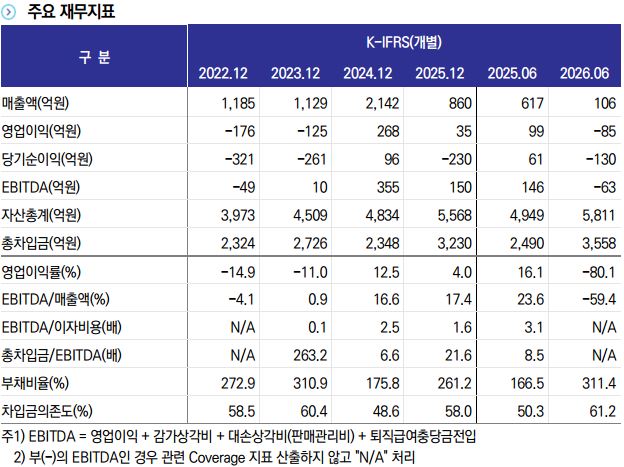
올해 상반기 매출은 106억원으로 전년 동기 617억원보다 82.8%(511억원) 줄었다. 같은 기간 영업이익은 99억원 흑자에서 85억원 적자로 전환했다. 당기순손익 또한 61억원 흑자에서 130억원 적자로 돌아섰다. 상각전영업이익(EBITDA)은 146억원에서 마이너스(-) 63억원으로 떨어졌다.
해상풍력 부문 매출은 전년 동기 506억원에서 99억원으로 80.43%(407억원) 줄었다. 화공 장치 부문 매출도 103억원에서 3억원으로 감소했다. 매출 기반이 축소됐지만, 인건비와 감가상각비 등 고정비 부담이 이어지면서 상반기 영업이익률은 마이너스 80.1%를 기록했다.
한신평은 해상풍력 하부구조물 사업이 기존 화공 장치 사업보다 제작 기간이 짧아 수익성 개선에 기여할 여지가 있다고 봤다. 다만 현재 수주 잔고를 고려하면 설비투자를 실적 회복으로 연결할 신규 프로젝트 확보가 시급하다.
(사진=한국신용평가)
실적이 악화하는 동안 차입금은 늘었다. GS엔텍의 6월 말 별도 기준 총차입금은 3558억원으로 지난해 말 3230억원보다 328억원 증가했다. 현금과 금융상품을 뺀 순차입금은 같은 기간 2256억원에서 2963억원으로 707억원 늘었다. 부채비율은 261.2%에서 311.4%, 차입금의존도는 58.0%에서 61.2%로 올랐다.
해상풍력 하부구조물 생산을 위한 용잠공장 투자도 진행 중이다. 한신평이 제시한 6월 말 기준 잔여 투자비는 366억원이다. 영업현금창출력이 약해진 상황에서 남은 투자비까지 집행하면 차입 부담이 더 커질 수 있다.
그럼에도 한신평은
GS글로벌(001250)이 지급보증한 GS엔텍 무보증사채 등급은 'A(안정적)'으로 유지했다. GS글로벌은 올해 6월 말 기준 GS엔텍 지분 73.7%를 보유하고 있다.
다만 보증 주체인 GS글로벌도 자회사 투자와 운전자본 부담으로 연결 순차입금이 지난해 말 3809억원에서 올해 6월 말 5296억원으로 늘었다. 한신평은 무역금융 성격의 차입금을 제외하면 실질 재무부담은 양호한 수준으로 평가하면서도, GS엔텍의 신규 수주 부진이 GS글로벌 제조부문의 실적에 부담을 줄 것으로 내다봤다.
이은정 한국신용평가 선임연구원은 "영광낙월 해상 풍력 하부구조물 프로젝트 이후 신규 수주 확보가 지연되고 있어, 안정적인 수주 및 채산성 확보 여부는 지켜볼 필요가 있다"고 밝혔다.
홍준표 기자 junpyo@etomato.com