[IB토마토 홍준표 기자]
AJ네트웍스(095570)가 외형 성장에도 차입 부담을 줄이지 못하고 있는 것으로 나타났다. 올해 상반기 매출은 늘었지만 채산성이 낮은 유통 매출 비중이 커지면서 영업이익률은 하락했고, 렌탈자산 투자가 이어진 탓에 순차입금도 1조원을 웃돌고 있다.
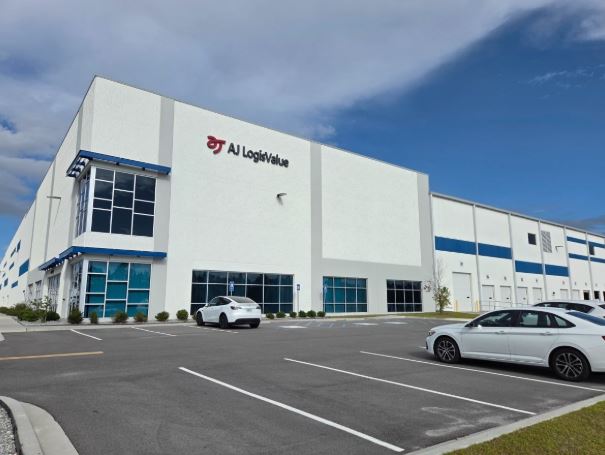
미국 일리노이주 졸리엣에 위치한 물류 창고 (사진=AJ네트웍스)
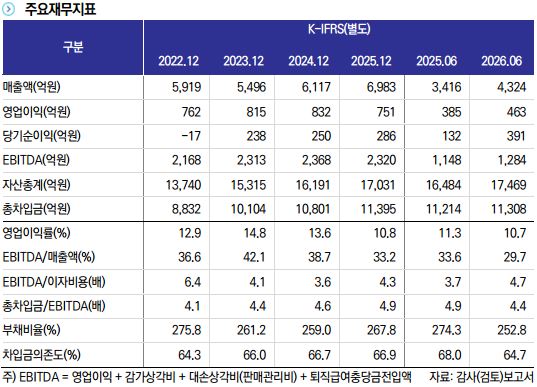
18일 한국신용평가에 따르면 AJ네트웍스의 올해 상반기 매출액(별도 기준)은 4324억원으로 전년 동기 3416억원보다 27% 증가했다. 영업이익 또한 385억원에서 463억원으로 늘었다. 다만 영업이익률은 11.3%에서 10.7%로 0.6%p 하락했다.
파렛트 부문 매출은 해외 유통 확대에 힘입어 1497억원에서 2130억원으로 42% 증가했다. 영업이익률은 11.4%에서 9.4%로 떨어졌다. 유통 매출은 렌탈 매출보다 채산성이 낮다. 회사 전체 매출에서 유통 매출이 차지하는 비중도 2023년 19%에서 올해 상반기 35%까지 높아졌다.
고소장비 부문 영업이익률 역시 같은 기간 12.7%에서 10.8%로 1.9%p 하락했다. 주요 고객인 삼성전자 P4 공장 관련 장비 투입률이 낮은 영향이다. 반면 OA/IT기기 부문은 기기 가격 상승에 따른 렌탈 수요 확대로 매출이 1201억원에서 1408억원으로 늘고 영업이익률도 8.3%에서 10.7%로 개선됐다.
한신평은 향후 삼성전자 P5·P6 공장 관련 고소장비 매출과 OA/IT기기 렌탈 수요를 바탕으로 수익성이 점진적으로 회복될 것으로 봤다. 다만 지난해에도 매출은 전년보다 14% 증가했지만 영업이익률은 13.6%에서 10.8%로 떨어진 만큼, 외형 확대가 수익성 개선으로 이어지는지가 관건으로 꼽힌다.
(사진=한국신용평가)
렌탈자산 투자는 현금흐름을 압박한다. AJ네트웍스는 올해 상반기에 렌탈자산 취득에 1267억원을 투입했다. 같은 기간 렌탈자산 매각대금은 18억원으로, 순투자액이 1249억원에 달했다. 전년 동기 순투자액 1058억원보다 191억원 많다.
매출 채권과 재고자산 증가 또한 현금 유입을 늦췄다. 올해 상반기 별도 기준 상각전영업이익(EBITDA)은 전년 동기 1148억원에서 1284억원으로 증가했지만, 영업활동조달현금은 1354억원에서 911억원으로 감소했다. 올해 6월 말 순차입금은 지난해 말 1조 479억원에서 1조 541억원으로 늘었다. 총차입금은 1조 1308억원이다.
한신평은 예상 영업현금창출 규모까지 고려해도 만기 차입금과 투자·금융비용을 자체적으로 충당하기에는 다소 부족하다고 평가했다. 6월 말 기준 1년 내 만기가 돌아오는 차입금은 6347억원인 반면 현금과 금융상품은 767억원이다. 은행 차입 이력과 렌탈자산을 활용한 추가 차입 여력, 투자 시기 조절 능력을 감안하면 단기 자금 수요에 대응할 수 있다고 진단했다.
자회사 관련 부담은 과거보다 줄었다. 별도 자기자본 대비 자회사 대여금·지급보증·투자주식 등 익스포저 비율은 2020년 말 143%에서 올해 6월 말 64%로 낮아졌다. 다만 해외 관계사의 실적 부진에 따른 손실과 추가 지원 가능성은 변수로 꼽았다.
한신평은 영업이익을 이자비용으로 나눈 배율이 1.4배를 밑도는 등 이익창출력이 약해지거나, 렌탈 투자와 자회사 지원으로 재무 부담이 확대될 경우 등급 하향 가능성이 커진다고 평가했다. 이 배율은 지난해 말 1.4배에서 올해 6월 말 1.7배로 개선됐다. 향후 렌탈사업의 수익성 회복과 투자자금 회수 속도가 신용도 유지의 핵심이 될 전망이다.
정호준 한국신용평가 연구원은 "차입부담이 단기간 내 급격히 감소할 가능성은 크지 않으나, 자회사·관계사 지분 매각과 렌탈투자의 규모 및 시기 조절 등을 통해 재무안정성을 유지 가능할 것으로 보인다"고 진단했다.
홍준표 기자 junpyo@etomato.com