[IB토마토 홍준표 기자]
SFA(056190)가 씨아이에스(현
SFA넥셀(222080))를 인수한 지 3년이 넘게 지났지만 배터리 사업은 좀처럼 반등하지 못하고 있다. 올해 배터리 제조장비 매출은 전년 대비 절반 이하로 줄었고, 미국향 프로젝트는 공급 일정이 잇따라 밀렸다. 흡수합병한 에스엔유프리시젼의 디스플레이 사업이 이익 감소폭을 줄였지만, 2500억원을 들인 배터리 전 공정 전략이 향후 성장으로 이어질지가 관건으로 꼽힌다.
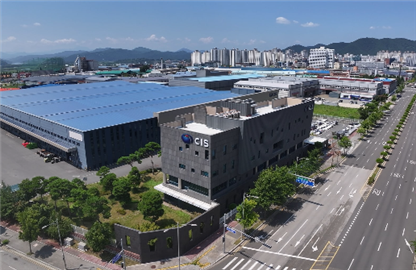
대구 달성군에 위치한 SFA넥셀 사업장.(사진=SFA넥셀)
16일 금융감독원 전자공시시스템에 따르면 SFA넥셀의 올해 1~9월 연결 매출은 1808억원으로 전년 동기(3251억원) 대비 44.4% 감소했다. 영업이익은 259억원에서 197억원으로 23.9% 줄었다. 3분기 매출과 영업이익은 각각 584억원, 40억원으로 전년 동기보다 33.4%, 46.9% 감소했다.
2500억 들인 배터리 성장 전략…해외 계약 정상화 과제
SFA는 2023년 3월 씨아이에스 경영권 인수를 1725억원에 마무리했다. 이후 같은 해 4월과 8월에는 제3자배정 유상증자로 각각 500억원, 300억원을 추가 투입했다. 인수와 후속 출자를 합한 투자 규모는 약 2525억원이다.
인수 목적은 배터리 제조 전 공정을 아우르는 장비 공급 체계 구축이었다. SFA의 물류·검사·조립·화성 공정 장비에 씨아이에스의 코터·롤프레스·슬리터 등 전극공정 장비를 더해 생산라인을 통째로 공급하겠다는 구상이다. 양사 고객 기반과 해외 영업망을 공유해 수주를 늘리는 효과도 기대했다.
초기 성적은 나쁘지 않았다. 씨아이에스 2023년 신규 수주는 6093억원으로 전년보다 48.4% 늘었고, 영업이익률은 전년 4.9%에서 12.5%로 뛰었다. 2024년에는 쌓아둔 수주가 매출로 이어지며 매출 5085억원, 영업이익 593억원의 최대 실적을 냈다. 그러나 전방산업 투자가 위축되고 고객사 발주가 지연되면서 지난해 매출은 4072억원으로 줄었다.
올해 부진은 더 깊어졌다. 1~9월 배터리 제조장비 매출은 2699억원에서 1212억원으로 절반 넘게 급감했다. 배터리 제조장비 영업이익도 278억원에서 159억원으로 줄었다. 모회사인 SFA가 반도체 장비를 중심으로 수주 포트폴리오를 확대하고 있는 가운데 2차전지 장비를 주력으로 하는 SFA넥셀의 실적은 악화하고 있는 상황이다.
미국 프로젝트도 지연되고 있다. 씨아이에스가 인수 완료 직전인 2023년 3월 다이이치지쓰교와 맺은 739억원 규모 전극공정 장비 공급계약은 현지 셋업 지연으로 종료 예정일이 올해 9월 말에서 내년 3월 말로 연장됐다. 누적 공급 비율은 50%에 그친 반면, 대금은 86.2%를 이미 받았다. 회수보다 남은 장비 공급이 과제인 셈이다.
삼성SDI(006400)와 맺은 계약 두 건도 종료 예정일이 내년 3월 말과 2월 말로 미뤄졌다. 각각 220억원 규모다. 누적 공급 비율은 94%, 95.5%로 납품은 사실상 마무리 단계지만, 대금 수령 비율은 모두 80%에 머물러 있다. 최종검수를 거쳐야 잔금 20%를 받을 수 있는 구조다.
디스플레이 흑자 전환…배터리 이익 감소분 절반 메워
배터리 부진은 디스플레이 장비가 일부 메웠다. 씨아이에스는 2024년 12월 코스닥 상장 계열사였던 에스엔유프리시젼을 흡수합병했다. 전극공정 장비에 증착·검사·측정 기술을 접목하고, 제조·구매 인프라와 인력을 통합해 효율을 높이겠다는 취지였다. 사업 포트폴리오를 넓혀 실적 변동성을 줄이겠다는 목적도 내걸었다.
이익 방어 효과는 뚜렷하게 나타났다. 올해 1~9월 디스플레이 부문 매출은 551억원에서 596억원으로 8.0% 늘었다. 영업손익은 18억원 적자에서 38억원 흑자로 돌아섰다. 배터리 부문 영업이익이 약 119억원 줄어드는 사이 디스플레이 손익은 57억원 가까이 개선됐다. 감소분의 약 48%를 디스플레이가 메운 셈이다.
손익 개선에는 매출총이익 증가와 판매관리비 절감이 함께 작용했다. 디스플레이 부문 매출총이익은 75억원에서 104억원으로 늘었고, 판매관리비는 94억원에서 66억원으로 줄었다. 올해 3분기 디스플레이 매출은 222억원으로 전년 동기(253억원)보다 줄어 외형 성장세는 주춤했지만, 원가율 개선과 비용 절감에 힘입어 손익 개선을 이끌었다.
배터리 매출이 줄면서 전체 매출에서 디스플레이가 차지하는 비중은 약 17%에서 33%로 커졌다. 전체 누적 영업이익률도 8.0%에서 10.9%로 올랐다. 그러나 디스플레이 매출 증가액은 약 44억원으로, 배터리 매출 감소액(1487억원)을 메우기엔 부족했다.
일각에선 반등 신호가 감지되고 있다는 평가도 나온다. 올해 1~9월 신규 수주가 1851억원으로 전년 동기(720억원)의 2.5배 수준으로 늘었기 때문이다. 여기에 최근 미국 중간선거 결과에 따른 친환경 정책 축소 기조에 제동이 걸릴 것이란 기대감이 커진 상황이다.
SFA 관계자는 <IB토마토>에 "기존 납품의 경우엔 일정이 잠시 밀렸을 뿐 문제없이 진행되고 있다"며 "디스플레이 사업부에서 실적이 개선되고 있고, 유럽 지역에서 확대되고 있는 배터리 공급망 내재화에도 발맞춰 적극적으로 대응하고 있다"고 말했다. 그러면서 "건식전극·전고체 등 차세대 배터리 공정 솔루션 분야의 기술 개발과 협력 기회를 확대해 나갈 것"이라고 밝혔다.
홍준표 기자 junpyo@etomato.com