[IB토마토 정준우 기자]
HD건설기계(267270)가 HD현대인프라코어를 합병한 후 현금 창출력을 강화했다. 사업 규모와 포트폴리오를 강화하며 사업 안정성을 높였기 때문이다. 회사는 수익 창출력 확대에 힘입어 재무 안전성을 제고할 전망이다.
(사진=HD건설기계)
6일
한국기업평가(034950)에 따르면 HD건설기계의 올 3분기 누적 연결매출은 6조 8305억원, 영업이익 5973억원을 기록했다. 직전 연도 같은 시기에 두 회사가 합병했다고 가정하고 추산한 실적 대비 매출은 15%, 영업이익은 66.5% 증가했다.
영업이익률 역시 같은 기간 6%에서 8.7%로 상승했다. 중대형 건설장비 판매 증가 및 판매 가격 인상, 판촉비 감소 등이 수익성 개선을 뒷받침했다.
합병 이후 수익 포트폴리오도 다변화됐다. 이에 특정 지역과 제품 수요 둔화에 따른 영향력을 완화할 수 있게 됐다. HD건설기계는 올해 1월 합병을 계기로 건설기계 중심 사업 구조에 엔진 사업을 더했다. 현대(HYUNDAI)와 디벨론(DEVELON) 두 브랜드를 기반으로 선진국과 신흥국을 아우르는 판매 기반을 갖췄다.
엔진과 부품 정비 등 사후관리 사업은 회사의 안정적인 이익의 축으로 자리 잡고 있다. 올 3분기 엔진 부문의 누적 영업이익은 1616억원, 건설기계 정비 사업은 1569억원을 기록했다. 두 사업의 합산 영업이익은 회사 전체 영업이익의 절반 이상을 차지한다. 아울러 영업이익률도 각각 14.5%, 28.5%로 나타났다. 업황 등의 영향을 받는 건설기계 장비 사업의 변동성을 보완하는 구조다.
(사진=한국기업평가)
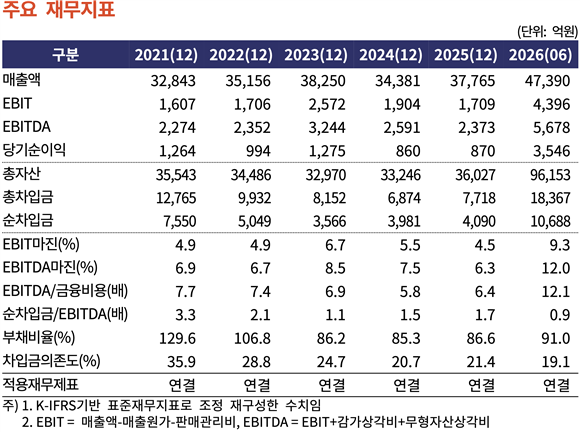
한국기업평가는 HD건설기계가 다변화된 이익 기반을 바탕으로 중단기 EBITDA(상각 전 영업이익) 수익률을 11% 내외에서 유지할 것이라 내다봤다. 건설기계 수요의 완만한 회복세와 함께 엔진 판매 확대가 수익성을 방어할 것으로 예상된다. 합병 이후 원재료 구매력 강화, 부품 공용화, 유통망 효율화 등을 통한 비용 효율화 효과도 점진적으로 나타날 전망이다.
보고서에 따르면 회사의 올 상반기 말 총차입금은 1조 8367억원, 순차입금은 1조 688억원이다. 지난해 말 합병 전 양사의 단순 합산 규모와 비교하면 각각 1303억원, 540억원 감소했다.
차입금의존도는 같은 시기 19.1%로 나타났으며, 연간 환산 EBITDA 대비 순차입금 비중은 0.9배로 안정적인 재무상태를 유지 중이다. 아울러 금융비용 대비 EBITDA 배수도 12.1배를 기록해 합병 후 이익 창출력을 통한 차입 대응력이 개선된 상황이다.
향후 HD건설기계는 엔진 신공장, 거점 정비, 통합 플랫폼 구축 및 물류 효율화 투자 등에 연간 4000억원 안팎의 투자 지출을 집행할 전망이다. 아울러 합병에 따른 운전자본 부담이 더해져 자금 소요 규모가 커질 것으로 예상되지만, 대부분의 지출을 자체 수익 창출력으로 충당할 것이란 평가다.
신중학 한국기업평가 선임연구원은 보고서를 통해 "HD건설기계는 양호한 차입금 만기구조를 보유 중이며, 보유 현금성 자산에 기반한 재무 완충력, 안정적인 영업현금 창출력을 갖추고 있어 유동성 대응 능력이 우수하다"라고 평가했다.
정준우 기자 jwjung@etomato.com