[IB토마토 홍준표 기자] 아이엠증권(iM증권)이 부동산 프로젝트파이낸싱(PF) 부실 정리와 대손부담 완화에 힘입어 수익성을 회복하고 있다. 다만 올해 상반기 증시 호조로 투자중개 수익이 늘었음에도 당기순이익은 전년 동기보다 줄어든 것으로 나타났다. 부동산금융 위험노출액(익스포저)과 단기성 차입 부담이 여전한 데다 과거 주력 수익원이던 투자은행(IB) 부문 이익창출력도 약해져 수익 구조 회복이 과제로 남았다는 평가다.
서울 영등포구에 위치한 iM증권 본사 (사진=iM증권)
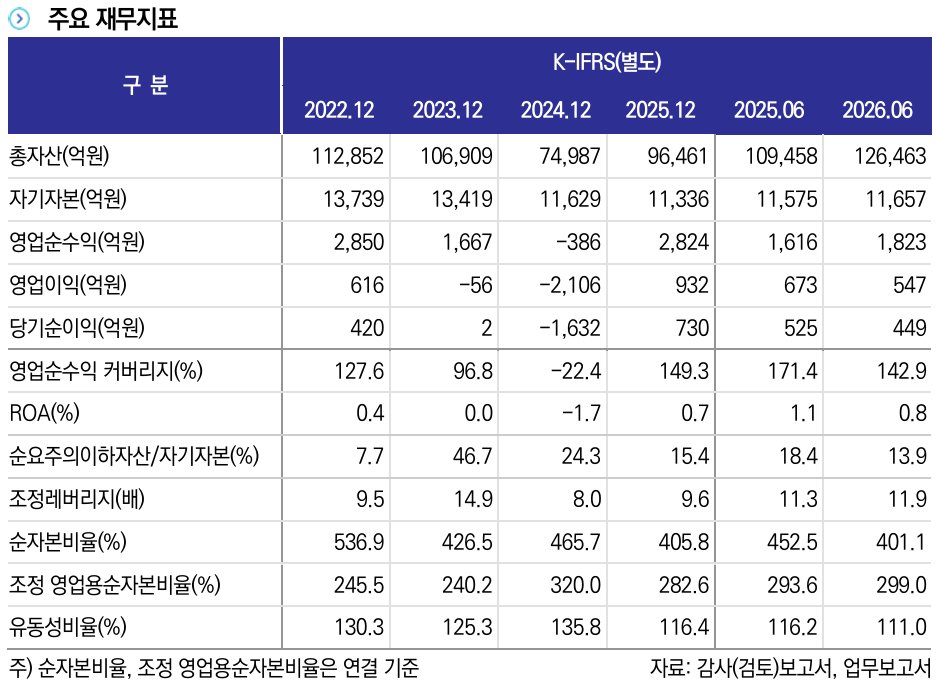
14일 한국신용평가에 따르면 아이엠증권의 올해 상반기 영업순수익은 1823억원으로 전년 동기 1616억원보다 늘었다. 국내 주식 거래대금 증가 등에 힘입어 투자중개 부문 영업순수익이 945억원으로 127% 증가한 영향이다.
반면 당기순이익은 449억원으로 전년 동기 525억원보다 감소했고, 총자산이익률(ROA)도 1.1%에서 0.8%로 낮아졌다. 판관비 부담과 충당금 전입이 늘어난 가운데 시장금리 상승으로 채권 운용 부문의 성과가 줄었다. IB 부문 영업순수익도 445억원으로 전년 동기 496억원에 못 미쳤다.
한국신용평가는 2021년 충전영업순수익이 5100억원에 달했던 점을 감안하면 현재 이익 복원력은 과거보다 떨어진다고 평가했다. 부동산금융 관련 대손부담이 줄며 실적은 회복했지만, IB 부문 이익창출력 회복은 제한적이라는 판단이다. 투자중개와 운용 실적에 대한 의존도가 높아진 만큼 증시와 금리 환경에 따라 수익 변동성이 커질 수 있다고도 진단했다.
부동산금융 관련 잠재위험은 과거보다 완화됐다. 올해 6월 말 부동산금융 익스포저는 2조 3000억원으로 자기자본의 49% 수준이다. 이 가운데 부동산PF 비중은 79%, PF 중 브릿지론 비중은 50%다. 중·후순위 PF 비중도 60%에 이른다. 부동산금융 익스포저가 중소형 증권사 평균보다 높은 수준이고, 브릿지론과 중·후순위 비중도 적지 않아 사업장별 회수 상황이 향후 위험성을 좌우할 것으로 보인다.
(사진=한국신용평가)
다만 부실PF 정리와 충당금 적립이 이어지면서 순요주의이하자산의 자기자본 대비 비율은 2023년 말 46.7%에서 올해 6월 말 13.9%로 낮아졌다. 한국신용평가는 부실자산 정리가 지속된 데다 1년 내 만기가 도래하는 익스포저의 질적 구성을 고려하면 잠재위험 부담이 과거보다 줄었다고 평가했다.
자본적정성은 규제 수준을 웃돌고 있다. 6월 말 순자본비율은 401.1%, 조정 영업용순자본비율은 299.0%다. 3분기 중 2000억원 규모 신종자본증권을 발행해 자본완충력도 높였다. 반면 비매칭 차입부채는 3조 1599억원으로 자기자본의 271.1%에 달했고, 비매칭 차입부채 중 단기성 차입 비중은 72.4%로 높아졌다. 시장금리 변동에 따른 조달 부담이 커질 수 있는 구조다.
한국신용평가는 사업역량과 이익창출력의 회복 여부, 우발부채 현실화에 따른 추가 대손부담, PF 리스크 관리 수준을 모니터링 요인으로 제시했다. 브릿지론 회수가 지연되거나 PF 익스포저의 질적 위험이 줄지 않고 자본적정성 지표가 저하될 경우 신용도에 부담이 될 수 있다는 평가다.
윤소정 한국신용평가 수석연구원은 "과거 부동산PF 중심의 사업구조에서 점진적으로 벗어나 중개·대출주선 등 자본효율성이 높은 부문과 비부동산 기업금융 중심의 IB 영업을 확대하고 있다"며 "향후 사업포트폴리오 재편을 통한 사업경쟁력 강화와 구조적인 이익창출력 제고 여부가 관건"이라고 진단했다.
홍준표 기자 junpyo@etomato.com