[IB토마토 황양택 기자] 전북은행이 자산건전성 지표가 계속 저하되고 있다. 기업대출과 개인신용대출 두 부문에서 모두 부실채권 비율이 높은 상태다. 반면 고정이하여신 대비 대손충당금 적립률은 크게 떨어지고 있다. 금리 상승과 부동산 경기 침체 등 영향에 따라 건전성 개선이 쉽지 않을 것이란 평가가 나온다.
(사진=전북은행)
3일 신용평가 업계에 따르면 전북은행은 기업 신용도로 'AA+(S)' 등급을 부여받고 있다. 무보증사채 발행 기준도 이와 같으며, 조건부자본증권은 한 단계 낮은 'AA-(S)' 등급이다.
전북은행은 전북지역 내 핵심적인 영업 기반을 구축하고 있는 지방은행이다. 수익성과 재무건전성이 우수한 편이지만, 지표가 지속적으로 저하되고 있다는 점이 모니터링 포인트로 꼽힌다.
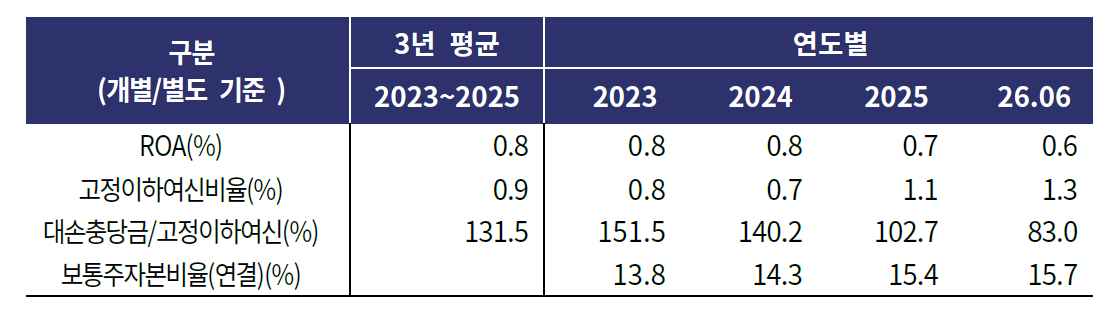
지난 2023년부터 2025년까지 3년 평균 총자산순이익률(ROA)이 0.8%다. 2023년과 2024년에는 0.8%를 유지했지만 2025년 0.7%에 이어 올 상반기 0.6%로 떨어졌다.
올해는 시장금리 상승으로 순이자마진(NIM)이 개선되고 있지만, 유가증권 관련 손익의 축소로 비이자순익 적자 폭이 확대됐다. 여기에 인건비 중심의 판관비까지 증가하면서 ROA가 하락하게 됐다.
건전성 지표인 고정이하여신비율은 같은 기간 평균 0.9%를 기록했다. 2023년 0.8%에서 2024년 0.7%, 2025년 1.1%, 올 상반기 1.3%로 계속 상승하고 있다.
(사진=한기평)
그 결과, 고정이하여신 대비 대손충당금 적립률은 2023년 151.5%에서 2024년 140.2%, 2025년 102.7%, 올 상반기 83.0%로 하락했다. 지난해부터 올해까지는 하락 폭이 특히 더 컸다. 부실채권에 대한 자본완충력이 그만큼 저하됐다는 의미다.
건전성 저하 배경에는 건설업과 부동산개발·공급업 등 건전성 저하 우려 업종과 개인신용대출에서 비롯된 부실채권이 증가가 있다. 부문별 고정이하여신비율이 올 상반기 기준 중소법인 기업대출은 2.3%, 개인신용대출은 3.0%로 높게 나온다.
김성빈
한국기업평가(034950) 선임연구원은 "건설·부동산개발업권에서 기업회생 신청 사례가 증가하고 있다"라면서 "음식점·숙박업과 소매유통 등 소규모 자영업 중심 업종이나 개인신용대출에서 연체율이 높아지고 있다"라고 평가했다.
올해 하반기에도 금리 상승과 내수 회복의 지연, 부동산 경기 침체가 지속될 것으로 보이는 만큼 자산건전성 개선이 어려울 것이란 평가가 나온다.
김경근 한국신용평가 수석연구원은 "특히 한계차주의 상환부담 증가, 중소기업의 유동성 악화, 지역 부동산 경기 침체 등의 요인으로 건전성 추가 저하 가능성이 존재한다"라면서 "향후에도 자산건전성의 뚜렷한 개선은 쉽지 않을 것"으로 내다봤다.
황양택 기자 hyt@etomato.com