자본성 증권 2385억 상환…신규 발행은 1501억자본 1035억 감소·차입 810억 증가…재무 부담 확대"올해 추가 자본 확충 없이 자산 매각·투자 감축"
[IB토마토 이보현 기자]
풀무원(017810) 부채비율이 350%를 넘어 주요 식품사 평균의 3.8배에 달하는 것으로 나타났다. 올해 신종자본증권 조기상환(콜옵션) 시기가 집중되면서, 상환분을 신규 자본성 증권 발행으로 충당하지 못해 부족한 자금을 차입금으로 메운 탓이다. 3분기에는 물류비 급증과 해외 적자로 이익 체력까지 약해졌다. 회사는 추가 자본 확충 없이 자산 매각과 투자 감축으로 재무구조를 개선한다는 계획이다.
부채비율, 업계 평균의 3.8배…상환 부족분은 빚으로
16일 금융감독원 전자공시시스템에 따르면 풀무원의 3분기 연결 기준 자본총계는 5142억원이다. 지난해 말 6177억원보다 1035억원(16.8%) 줄었다. 같은 기간 부채 총계는 1조 7304억원에서 1조 8077억원으로 4.5%(773억원) 늘었고, 부채비율은 280.1%에서 351.6%로 71.5%p 뛰었다.
풀무원은 5개사 평균(93.3%)의 3.8배이고, 이들 가운데 가장 높은 CJ제일제당의 2배를 넘는다. 부채비율이 300%를 넘었다는 건 부채가 자기자본의 3배를 웃돈다는 뜻이다. 통상 재무 안정성의 기준으로 보는 200%도 150%p가량 웃돈다.
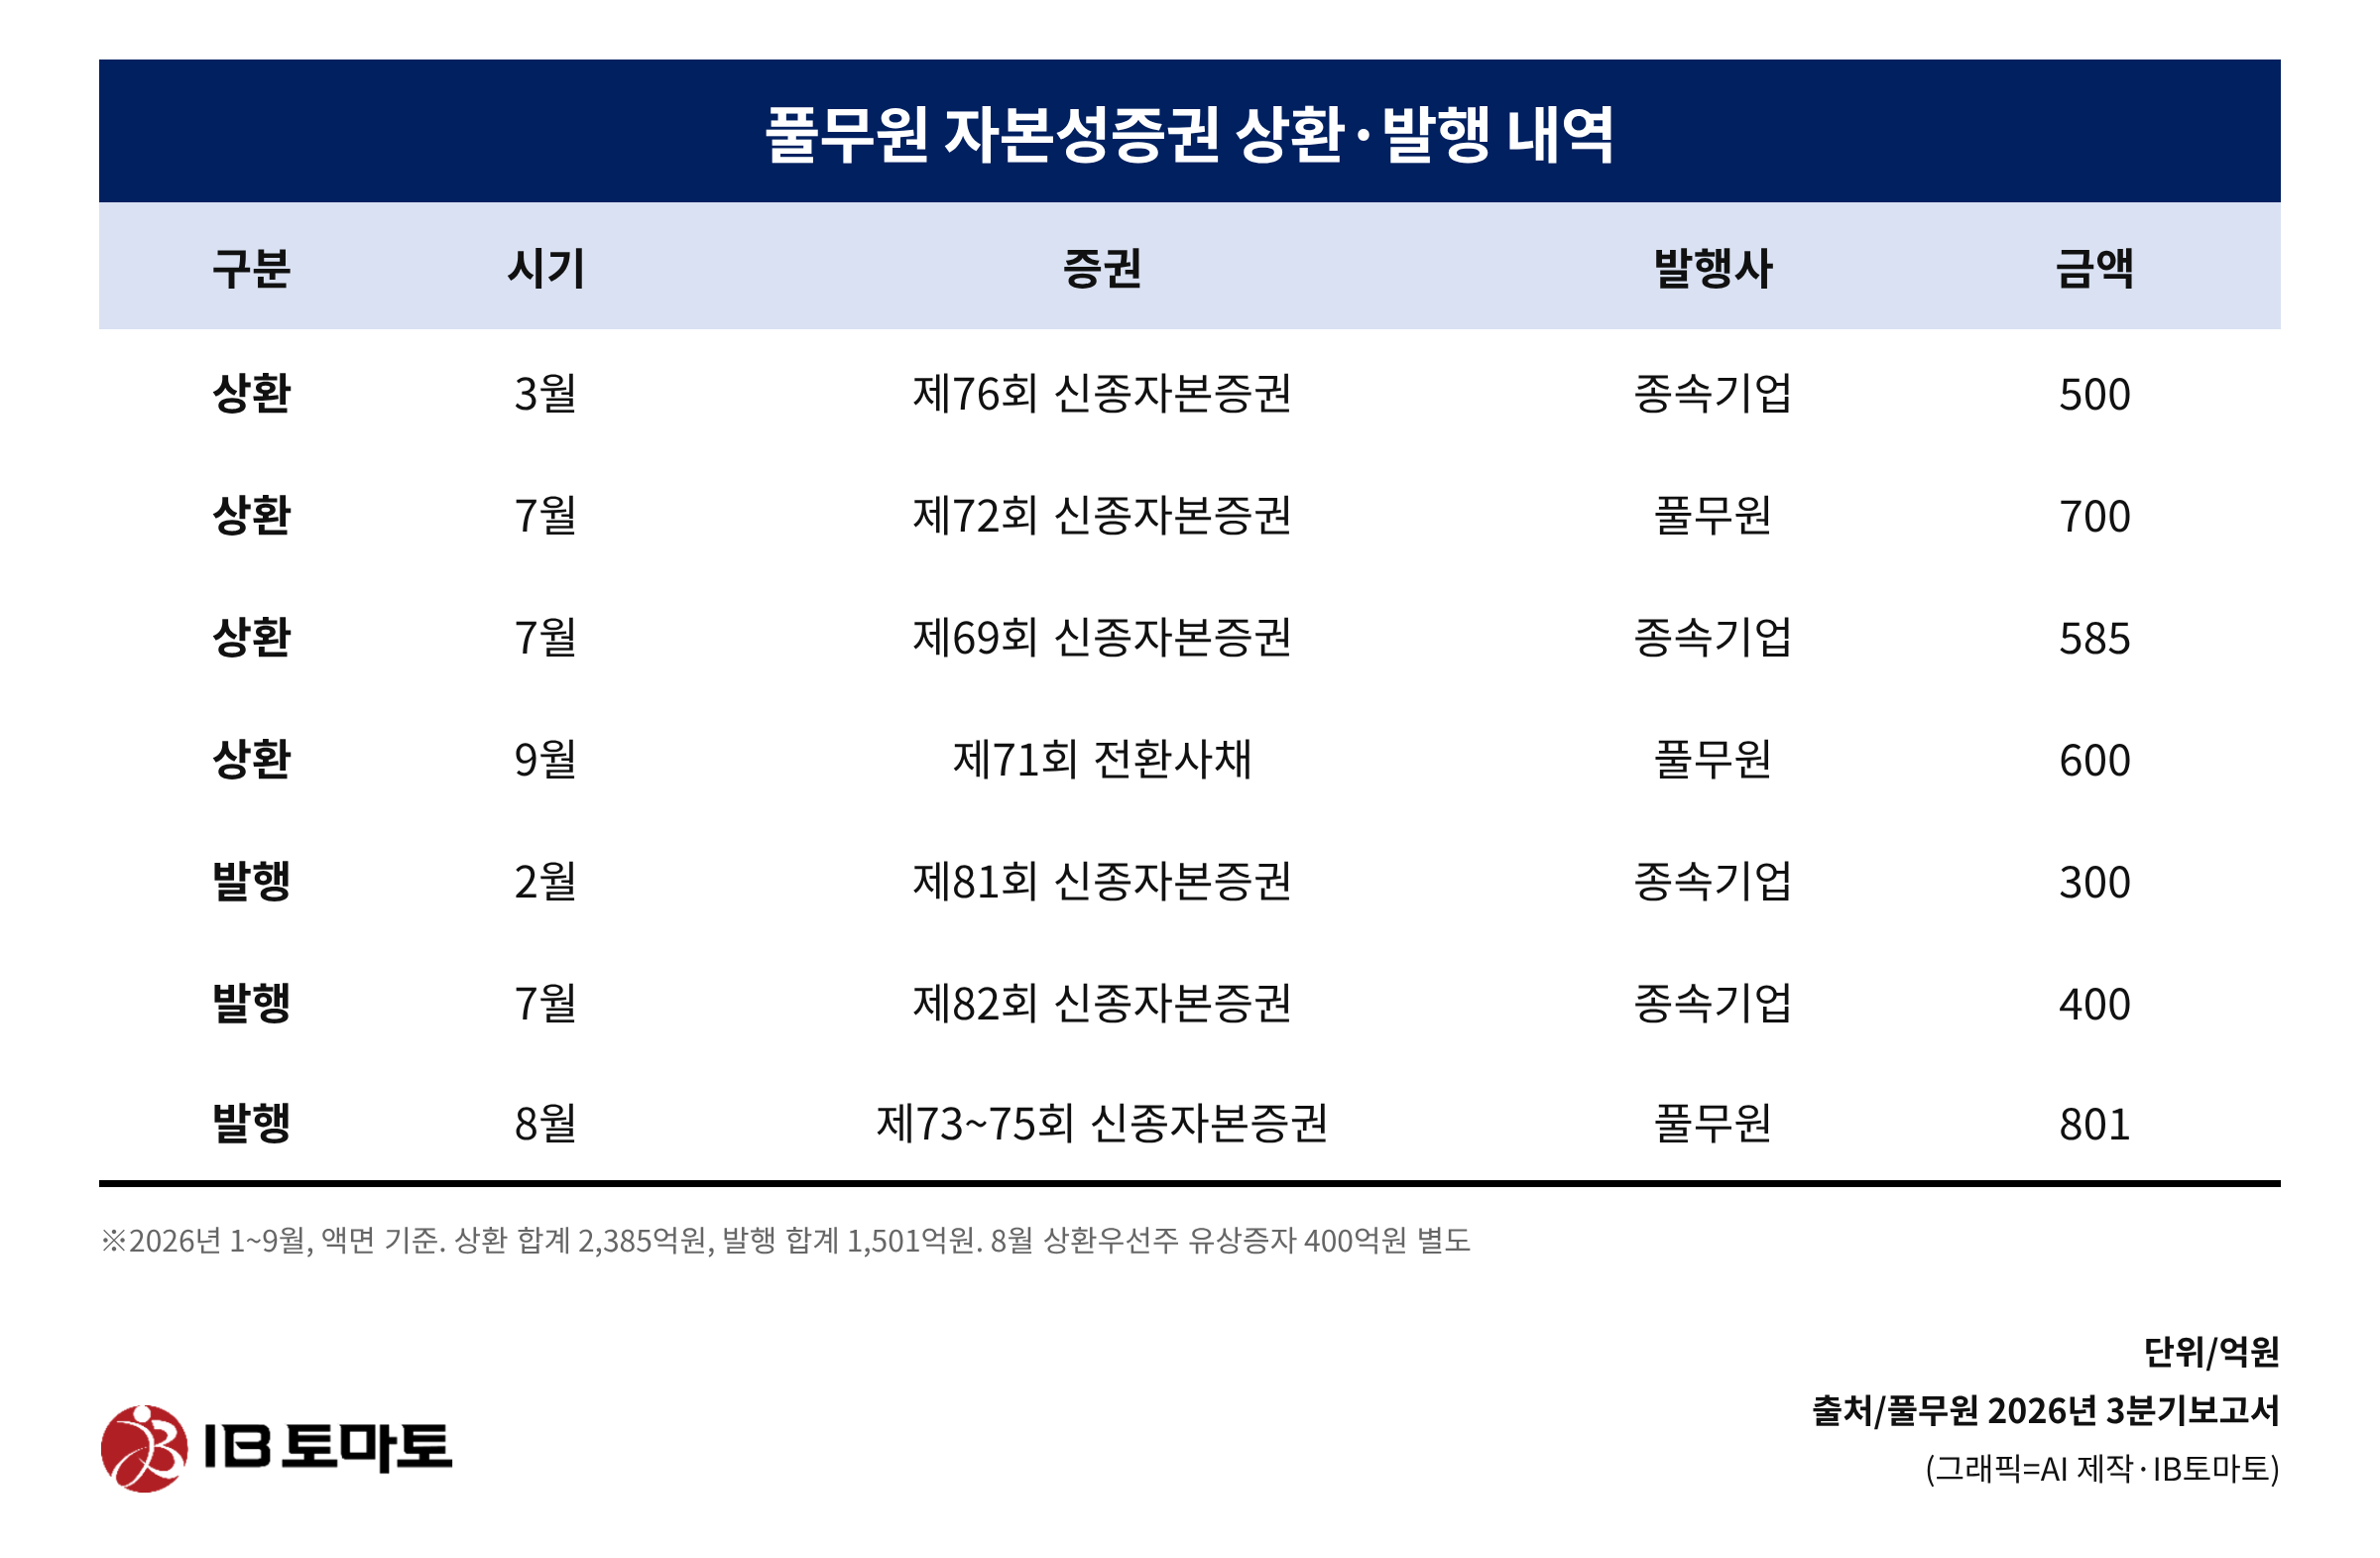
해당 부담이 커진 배경으로는 콜옵션 시점 도래가 꼽힌다. 회사는 회계상 자본으로 분류되는 신종자본증권과 전환사채로 재무구조를 떠받쳐 왔는데, 올해 콜옵션 시점이 잇따라 돌아왔다. △3월 종속기업 제76회 신종자본증권 500억원 △7월 제72회 신종자본증권 700억원과 종속기업 제69회 신종자본증권 585억원 △9월 제71회 전환사채 600억원 등 2385억원(액면 기준)을 전액 상환했다.
새로 발행한 자본성 증권은 1501억원에 그쳤다. 종속기업이 2월과 7월 각각 300억원, 400억원, 풀무원이 8월 제73~75회 신종자본증권 801억원을 발행했다. 8월에는 400억원 규모의 상환우선주 제3자배정 유상증자 또한 실시했다. 1~9월 신종자본증권 상환에 나간 현금은 2535억원인데, 발행과 유상증자로 들어온 돈은 1880억원으로 655억원이 모자랐다.
부족분은 빚으로 채웠다. 총차입금은 지난해 말 8039억원에서 9월 말 8849억원으로 810억원(10.1%) 늘었다. 신용평가사들은 올해 4월과 6월 풀무원 신종자본증권 등급을 BBB+에서 BBB로 낮췄다.
새로 찍은 자본성 증권의 조건 역시 가볍지 않다. 제74회는 연 5.7%, 제75회는 연 7.0% 금리에 일정 기간이 지나면 금리가 가산된다. 남은 제70회 전환사채(400억원)도 2028년 9월까지 상환하지 않으면 만기보장수익률이 2.5%p 오른다.
물류비·해외 적자에 이익 급감…"CAPEX 관리로 현금 창출"
영업으로 번 현금은 이런 부담을 감당하기에 빠듯하다. 1~9월 연결 영업활동현금흐름은 1023억원인데, 이자(441억원)·리스료(363억원)·신종자본증권 수익 분배금(136억원)·배당금(46억원)으로만 986억원이 나갔다. 유·무형자산 취득 또한 844억원을 썼다.
모자란 현금은 단기투자자산을 헐어 메웠다. 단기투자자산 잔액은 지난해 말 1139억원에서 9월 말 349억원으로 줄었다.
3분기 연결 매출은 9151억원으로 지난해 같은 기간(8884억원)보다 3.0%(268억원) 늘었지만, 영업이익은 381억원에서 40억원으로 89.6%(341억원) 줄었다. 영업이익률은 4.29%에서 0.43%로 급락했다.
회사는 희망퇴직 일회성 비용을 원인으로 꼽았지만, 비용 가운데 가장 크게 늘어난 것은 물류비다. 3분기 물류비는 776억원으로 1년 새 151억원(24.2%) 늘었는데 영업이익 감소분(341억원)의 약 44%에 해당한다.
해외 사업 역시 적자 폭을 키웠다. 해외식품제조유통 부문은 3분기에만 196억원의 영업손실을 냈다. 지난해 같은 기간(20억원)의 10배에 육박한다. 국내식품제조유통 부문의 3분기 영업이익도 154억원으로 1년 전(288억원)보다 절반 가까이 줄었다.
이와 관련 풀무원 관계자는 <IB토마토>에 "올해 추가적인 자본성증권 발행이나 유상증자 계획은 없다"라며 "부채비율 목표 등 세부 내용은 대외비라 말하기 어렵지만, 현재 자산 매각과 투자 감축을 진행하고 있다"라고 말했다.
이어 그는 "식품서비스유통 사업의 외형과 수익 성장을 이어가고, 해외식품제조유통 사업의 수익 개선과 설비투자(CAPEX)의 집중 관리로 현금흐름을 창출해 재무구조를 지속적으로 개선해 나갈 계획"이라며 "전환사채와 신종자본증권은 금리 상향(스텝업) 시기 전에 차환 발행을 검토할 예정"이라고 덧붙였다.
이보현 기자 bobo@etomato.com