[IB토마토 홍준표 기자] 2차전지·디스플레이 검사장비 기업
브이원텍(251630)이 로봇 신사업을 위해 인수한 시스콘로보틱스가 인수 5년이 넘도록 수익성을 확보하지 못하고 있다. 인수 이후 추가 지분 취득과 전환사채(CB)의 주식 전환 등을 통해 사업 확대에 힘을 실었지만, 적자가 지속되면서 기업공개(IPO)도 2024년 예비심사 철회 이후 재추진 일정이 늦어지고 있다.
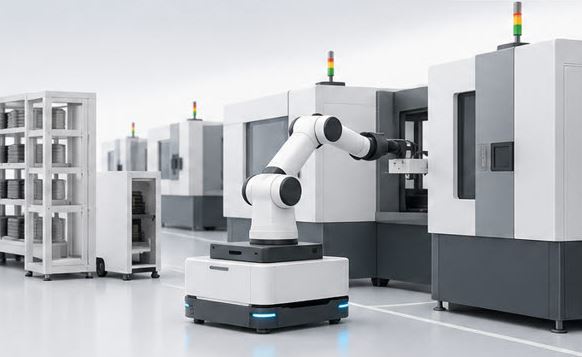
시스콘로보틱스 MTR 시스템.(사진=브이원텍)
12일 투자은행(IB) 업계에 따르면 브이원텍은 2021년 4월 사업다각화를 목적으로 자율주행 물류로봇(AMR) 기업 시스콘(현 시스콘로보틱스)에 약 200억원을 투입해 경영권을 확보했지만, 이후 매년 영업손실을 낸 것으로 나타났다.
인수·추가 투자에도 적자…투자주식 장부가액 31% 감소
브이원텍은 인수 당시 기존 주주 지분 매입에 137억 8000만원, 신주 인수에 62억 2000만원을 투입했다. 디스플레이·2차전지 검사장비 중심의 사업구조에 로봇 기술을 더해 제조·물류 자동화 분야로 사업을 넓히려는 투자였다.
이후 사업 확대도 추진했다. 시스콘로보틱스는 2022년 무인운반차·자동화설비 업체 한성웰텍을 흡수합병했다. 브이원텍은 2023년 12월 콜옵션을 행사해 시스콘로보틱스 주식 100만주를 60억 3400만원에 추가 취득하고, 보유 중이던 33억원 규모 전환사채(CB)도 주식으로 바꿨다.
하지만 브이원텍의 2024~2025년 투자주식 손상차손은 111억 5458만원에 달한다. 지난해 시스콘로보틱스 투자주식에 대해 34억 7325만원의 손상차손을 인식했고, 앞선 2024년에도 76억 8133만원을 손상차손으로 처리했다. 투자주식 장부금액도 2023년 말 360억 6125만원에서 지난해 말 249억 667만원으로 31% 가까이 감소했다.
투자 확대에도 가치가 하락한 것은 매년 누적되는 영업적자 때문인 것으로 풀이된다. 시스콘로보틱스는
현대차(005380)그룹 미국 조지아 전기차 공장(HMGMA)에 AMR·무인운반로봇(AGV) 100여 대를,
LG전자(066570) 미국 테네시 법인에 AGV 172대를 공급하면서 외형을 키웠다. 연결 매출은 2022년 150억원에서 2023년 286억원, 2024년 316억원으로 증가한 뒤 지난해 298억원으로 줄었다.
같은 기간 매년 영업손실을 기록했다. 영업손실은 2022년 44억원, 2023년 49억원, 2024년 68억원, 지난해 53억원으로 4년 연속 이어졌다. 이 기간 누적 영업손실은 214억원에 달한다. 순손실 규모도 2022년 62억원, 2023년 117억원, 2024년 67억원, 2025년 92억원으로, 4년간 누적 338억원에 달한다. 올해 상반기에도 시스콘로보틱스는 매출 124억원, 순손실 29억원을 기록했다.
투자한 로봇사업의 실적 개선이 지연되자, 모회사 실적에도 영향을 미쳤다. 브이원텍의 지난해 연결 매출은 490억원으로 전년(727억원)보다 줄었다. 영업손실은 44억원에서 128억원으로, 순손실은 73억원에서 149억원으로 적자 폭이 커졌다. 회사는 디스플레이·2차전지 업황 부진과 AI·물류로봇 연구개발 투자를 원인으로 들었다. 올해 상반기에는 매출이 전년 동기 186억 7535만원에서 319억 5529만원으로 71.1% 증가했지만, 영업손실은 72억 4701만원에서 71억 9630만원으로 5071만원 줄어드는 데 그쳤다.
수익성 개선 '과제'…IPO 재추진 시험대
당초 제시한 예비심사 청구 목표 시점이 지난 가운데, 수익성 개선이 상장 재추진의 주요 과제로 남아 있다. 지난해 연결 매출은 297억 9348만원이었지만 매출원가가 281억 7074만원에 달했다. 매출총이익은 16억 2274만원으로 매출총이익률이 5.4%에 그쳤다. 제품과 시스템을 공급하고 원가를 제외한 뒤 남는 금액으로는 판매관리비를 충당하기 어려웠다. 판매관리비는 2024년 81억 6309만원에서 지난해 69억 1548만원으로 줄었지만, 지난해 Robotics/TM부문 부산사업장에 배분된 영업권에서 44억 5304만원의 손상차손을 인식하면서 순손실 규모가 확대됐다.
IPO도 수익성 개선과 맞물린 과제로 꼽힌다. 시스콘로보틱스는 2024년 3월 한국투자증권을 주관사로 코스닥 상장예비심사를 청구했지만 같은 해 7월 철회했다. 이후
대신증권(003540)으로 주관사를 변경했다. 지난해 11월에는 기술평가를 거쳐 올해 3월 예심 청구를 목표로 상장을 재추진하겠다고 밝혔지만, 낮은 이익률로 인해 상장은 지연되고 있다. 상장 재추진 과정에서는 기술 경쟁력과 함께 지속적인 매출 확대와 이익 창출 가능성을 보여주는 것이 중요해진 상황이다.
브이원텍은 신규 시장 진출로 돌파구를 찾고 있다. 시스콘로보틱스는 최근 국내 반도체 부품·소재 기업 A사와 34억원 규모의 반도체 소재 가공공정 자동화 시스템 공급계약을 체결했다. 자율이동로봇에 로봇팔과 전용 그리퍼를 결합해 소재 이송부터 가공설비 투입, 가공 완료품 회수까지 자동화하는 시스템으로 발을 넓혔다는 설명이다.
브이원텍은 구축 경험을 표준화해 다른 정밀가공 공정으로 적용 범위를 확대한다는 계획이다. 관련 업계에선 신규 수주가 매출 확대를 넘어 기존 저마진 구조를 개선할 수 있을지가 로봇 신사업의 투자 성과를 가를 것이란 전망이다.
한 IB 업계 관계자는 "로봇 기업은 기술력과 성장성뿐 아니라 수주가 실제 이익으로 이어질 수 있는지도 중요하다"며 "신규 시장 진출과 함께 원가율 개선과 적자 축소 가능성을 보여주는 것이 상장 재추진의 관건이 될 것"이라고 말했다.
홍준표 기자 junpyo@etomato.com