[IB토마토 홍준표 기자] 사모펀드(PEF) 운용사 어피니티에쿼티파트너스(이하 어피티니)가 유베이스를 인수한 지 8년째에 접어들었지만, 매각에 난항을 겪으면서 성장성을 실적으로 입증해야 하는 시험대에 올랐다.
29일 투자은행(IB) 업계에 따르면 유베이스는 최근 '인공지능 컨택센터(AICC)' 사업 확대에 속도를 내고 있지만, 사업 전환의 성과는 엇갈리고 있다. 기존 콜센터 사업 수익성은 개선됐지만, 해외사업 부진과 함께 넥서스커뮤니티 등 기술 자회사 손실이 확대되면서다.
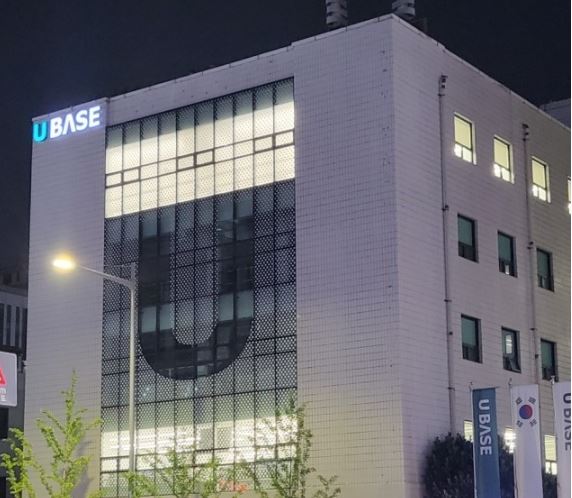
부산 연제구에 위치한 유베이스 피닉스센터 (사진=유베이스)
해외사업 확대했지만…실적 둔화 이어지며 '빨간불'
어피니티는 2018년 12월 구주 인수(10%)와 유상증자(50%)에 약 3800억원을 투입해 유베이스 지분 60%가량을 사들였다. 이후 2021년 창업자 박대용 회장 지분 25.52%를 약 500억원에 추가 인수하는 등 지분을 늘리면서 어피니티 측 지분율은 2024년 말 기준 94.57%까지 늘었다.
당시 기업들의 고객센터 업무 외주화가 늘어나는 가운데, 어피니티는 유베이스의 콜센터 운영 역량과 해외 진출 가능성을 높게 평가했던 것으로 알려졌다. 특히 이커머스와 핀테크 성장에 따른 CS(고객서비스) 수요 확대를 노리고 아시아 시장을 적극 공략한다는 구상이었다.
그러나 지난해 유베이스 해외 진출의 핵심 축인 일본 법인에선 17억원의 손실을 기록했고, 동남아 시장 거점인 싱가포르 법인도 5억원의 손실을 기록했다. 전년도인 2024년에도 일본, 싱가포르 법인은 각각 8억, 15억 손실을 냈다. 인수 당시 글로벌 업무 프로세스 아웃소싱(BPO) 시장 확장도 주요 성장 요인 중 하나로 꼽혔지만, 인수 8년이 지난 시점에서도 해외 거점들이 수익을 내는 자회사로 안착하지 못한 상황이다.
최근 전반적인 실적도 BPO 업계 전반의 인건비·고정비 부담 지속, 기술 자회사의 체질 개선 비용 등이 겹치면서 다소 정체기에 접어든 모습이다. 유베이스의 지난해 매출은 5739억원으로 전년 5768억원과 비슷한 수준을 유지했지만, 영업이익은 119억원에서 70억원으로, 당기순이익은 92억원에서 26억원으로 급감했다.
이에 어피니티는 AICC 사업 확대를 돌파구로 택했지만, 핵심 기술 자회사인 넥서스커뮤니티의 손실은 커지면서 투자 성과를 실적으로 입증해야 하는 과제를 안게 됐다.
앞서 어피니티는 유베이스 인수 이후 볼트온 전략을 통해 2021년 IT 플랫폼 기업인 넥서스커뮤니티를 161억원에 인수했다. 넥서스커뮤니티는 컴퓨터 전화 통합(CTI) 미들웨어와 클라우드 컨택센터 솔루션을 제공해 온 기술 기업으로, 현재 유베이스 그룹의 AICC 및 옴니채널 기술 엔진을 전담하고 있다.
실제로 넥서스커뮤니티는 최근 클라우드 서비스 보안인증(CSAP)을 획득하고 AI 챗봇·보이스봇·상담 분석 솔루션을 고도화하는 등 AI 기반 컨택센터(CCaaS) 체질 개선을 가속화하고 있다.
그러나 넥서스커뮤니티는 2024년 약 10억원의 당기순손실을 기록한 데 이어 지난해 약 49억원의 당기순손실을 기록하면서 적자 폭이 크게 늘었다. 같은 기간 매출이 129억원에서 103억원으로 26억원 감소한 영향도 있지만, R&D 투자와 사업 전환 등 선제적 비용 지출로 인해 손실이 확대된 것으로 풀이된다.
배당·리캡으로 일부 회수…엑시트 관건은 AI 수익화
어피니티는 인수 이후 2024년 첫 배당으로 약 898억원을 회수했지만, 지난해엔 순이익 규모가 크게 줄면서 중간배당은 2억8000만원에 그쳤다. 어피니티는 2024년 리캡(자본재조정)을 통해 약 1500억원을 회수 재원으로 확보한 것으로 알려졌지만, 배당을 더해도 투자 원금에는 미치지 못하는 상황이다.
앞서 어피니티는 2023년 말 씨티그룹글로벌마켓증권을 매각 주간사로 선정하고 엑시트에 나섰다. 그러나 희망 몸값에 비해 낮아진 BPO 업계 전반의 멀티플 수준과 수익성 정체 등으로 인해 매수 후보들과의 눈높이 차이를 줄이지 못하면서 매각 작업은 한 차례 중단된 바 있다.
이에 유베이스는 AICC를 차세대 사업으로 낙점하고 역량을 집중하고 있지만, AICC를 포함한 컨택센터 솔루션 사업은 부진을 면치 못하고 있다. 콜센터 상담서비스 부문 영업이익이 2024년 42억원에서 지난해 103억원으로 두 배 이상 증가했지만, 넥서스커뮤니티를 중심으로 한 컨택센터 솔루션 부문의 영업손실 규모는 5억5000만원에서 59억7000만원으로 확대됐다.
2022년 인수하면서 종속회사로 편입된 한일네트웍스가 지난해 연결 매출 1452억원과 당기순이익 121억원을 기록하면서 실적을 견인하고 있지만, 2024년 인수한 AI 솔루션 기업 위고나 지난해 말 인수한 상담 애플리케이션 개발사 센터링크의 시너지는 지켜봐야 하는 단계다.
유베이스는 올해 AI가 상담과 후속 업무까지 직접 처리하는 서비스를 상용화함에 따라 비용 절감과 매출 확대에 나서겠다고 밝혔다. 기업이 AI를 직접 도입할 때 필요한 초기 투자비와 별도 개발 부담을 줄이는 데 초점을 맞춰 시장을 선점하겠다는 목표다. 다만 단순 기술 시연을 넘어서 실적이 뒷받침되어야 원매자의 관심을 끌 수 있을 것이란 게 관련 업계 진단이다.
한 사모펀드 업계 관계자는 <IB토마토>에 "케이티(
KT(030200))와
SK텔레콤(017670), 네이버클라우드 등 대형 사업자도 AICC 시장에 뛰어든 만큼, 기술력을 확보했다는 사실만으로 높은 몸값을 인정받기는 어렵다"며 "외부 고객을 늘리고 솔루션 사업을 흑자로 전환해 성장성을 입증해야 엑시트에도 속도가 붙을 것"이라고 말했다.
홍준표 기자 junpyo@etomato.com