[IB토마토 도시은 기자] 금융당국이 이달 말부터 커버드콜 등 고위험 공모펀드의 핵심위험을 투자자가 이해하기 쉬운 방식으로 표시하도록 공시 체계를 개편한다. 다만 표준안은 신규 출시 상품부터 적용돼 기존 커버드콜 ETF에는 일괄 적용되지 않는다. 여기에 운용사마다 분배율 산식과 분배재원 공개 방식도 달라 상품 간 직접 비교가 쉽지 않은 만큼, 위험정보 표준화 이후에도 분배 관련 정보의 비교 가능성을 높이는 과제가 남아 있다는 지적이다.
(사진=AI 제작·IB토마토)
흩어진 위험정보 전면 배치…신규 고위험 펀드부터 적용
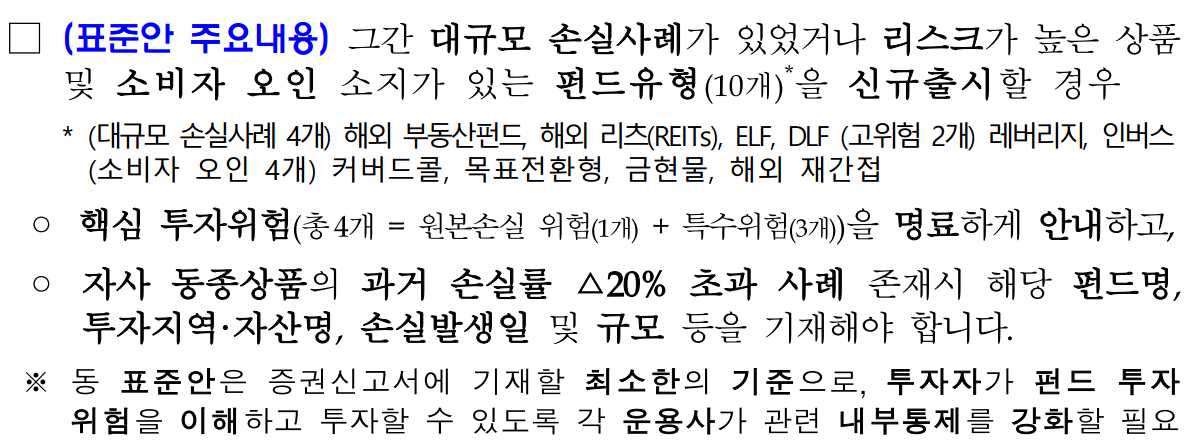
11일 금융감독원에 따르면 오는 30일부터 위험성이 높거나 소비자가 상품 특성을 오인할 가능성이 있는 10개 유형의 신규 공모펀드에 '펀드 핵심위험 표준안'을 적용한다.
이번 제도 개편에는 기존 투자설명서가 길고 전문용어가 많아 소비자가 핵심위험을 파악하기 어렵다는 문제의식이 반영됐다. 금감원이 지난 2~3월 일반 소비자 119명을 대상으로 설문조사한 결과 응답자의 70.6%는 투자설명서를 읽어본 경험이 없다고 답했다.
투자설명서 분량이 길다는 응답은 91.6%에 달했지만 상품을 이해하기에 충분하지 않다는 응답도 63.9%를 기록했다. 핵심 투자위험을 이해하기에 충분하지 않다는 의견은 58.8%, 시각자료가 충분하지 않다는 의견은 78.2%로 나타났다. 금융 전문용어가 많고 여러 정보가 단순 나열돼 있어 정작 중요한 위험을 찾기 어렵다는 지적도 제기됐다.
표준안 적용 대상 펀드는 원본손실 위험 1개와 상품별 특수위험 최대 3개 등 총 4개의 핵심위험을 증권신고서에 별도로 기재해야 한다. 기재시에는 금융·법률 전문용어를 줄이고 중요한 내용은 굵은 글씨나 밑줄로 강조한다. 상품의 손익구조와 기초자산 가격 흐름을 보여주는 그래프와 도표 등 시각자료도 활용해야 한다.
같은 '타깃'인데 의미는 제각각
커버드콜 ETF는 주식이나 주가지수를 보유하면서 콜옵션을 매도해 옵션 프리미엄을 확보하는 상품이다. 옵션 프리미엄과 기초자산에서 발생한 배당·이자수익 등을 분배 재원으로 활용하지만 실제 분배금은 시장 변동성과 옵션 가격, 기초자산의 배당 규모 등에 따라 달라진다.
한국거래소에 따르면 국내 증시에 상장된 ETF 가운데 '커버드콜'이 포함된 상품은 총 62개다. 미래에셋자산운용의 TIGER가 16개로 가장 많고 삼성자산운용 KODEX 14개, KB자산운용 RISE 11개, 한화자산운용 PLUS 7개, 신한자산운용 SOL 6개, 한국투자신탁운용 ACE 5개 등의 순이다.
일회성 특별분배금이 지급된 상품을 제외하고 단순 연환산 분배율은 각 운용사가 공시한 8월 월 분배율에 12를 곱해 산출 실제 지급 목표로서 목표분배율을 명시한 주요 상품을 비교한 결과, 지난 8월 분배 수준은 대부분 목표치와 비슷했다.
연 15% 수준의 분배를 목표로 하는 KODEX 200타겟위클리커버드콜의 8월 월 분배율은 1.41%로, 단순 연환산하면 16.9%다. KODEX 금융고배당TOP10타겟위클리커버드콜은 월 1.22%, 연환산 14.6%로 나타났다. 연 15% 분배를 목표로 운용하는 RISE 테슬라미국채타겟커버드콜혼합은 월 1.30%, 단순 연환산 15.6%를 기록했다. 연 9% 수준의 분배금 지급을 계획한 KODEX 반도체타겟위클리커버드콜도 월 0.76%, 연환산 9.1%로 목표 수준과 큰 차이를 보이지 않았다.
다만 운용사별 공시 분배율은 시장가격이나 순자산가치(NAV) 등 산정 기준이 다를 수 있다. 단순 연환산 분배율 역시 특정 월의 지급 수준이 1년간 유지된다고 가정한 참고값으로, 실제 연간 수익률이나 향후 지급될 분배율을 의미하지 않는다. 특히 커버드콜 특성상 시장 변동성이 급감하거나 증시 폭락 시 옵션 프리미엄 수입이 줄어들어 다음 달 분배율이 크게 하락할 수 있는 만큼 단기 연환산 수치만 보고 장기 수익률로 오인해서는 안 된다.
(사진=금융감독원)
위험 경고는 강화…기존 상품·분배정보는 과제
운용사마다 분배율을 산정하고 공개하는 방식이 다르다. 일부 운용사는 주당 분배금과 분배락 전일 종가를 기준으로 계산한 월 분배율을 공시하지만, 다른 운용사는 특정일의 순자산가치(NAV)를 기준으로 분배율을 제시한다. 같은 분배율이라도 산정 기준이 달라 상품 간 직접 비교가 어려운 구조다.
공개 범위에도 차이가 있다. 주당 분배금과 과세분배금까지 제시하는 곳이 있는 반면 분배금과 월 분배율만 안내하는 곳도 있다. 그러나 운용사 공시만으로 배당·이자와 옵션 프리미엄, 매매차익 등 세부 재원의 비중이나 이익 초과 분배 여부를 동일한 기준에서 파악하기는 어렵다.
상품에 표시된 '타겟'의 의미도 상품별로 다르다. 투자자에게 지급할 목표분배율을 뜻하기도 하지만 옵션 매도로 확보하려는 목표 프리미엄을 의미하기도 한다.
한 자산운용사 관계자는 <IB토마토>에 "목표분배율을 제시하는 상품은 기초자산의 배당수익과 옵션 프리미엄 등 주요 분배 재원에 옵션 매도 비중과 만기, 변동성 등을 함께 고려해 지급 수준을 산정한다"라며 "목표분배율은 확정수익률이 아니며 실제 분배금은 시장 상황과 운용성과에 따라 달라질 수 있다"라고 말했다.
이어 "분배금은 목표분배율에 맞춰 기계적으로 지급하는 것이 아니다"라며 “분배 재원이 목표 수준에 미달하면 해당 상품의 분배정책과 운용기준에 따라 지급액을 조정할 수 있다"라고 설명했다.
핵심위험 표준안은 복잡한 위험정보를 쉬운 문장과 시각자료로 전달하는 데 초점이 맞춰져 있다. 목표분배율이 확정수익률이 아니라는 점은 이전보다 명확해지지만, 공개된 표준안에는 운용사별 분배율 산식과 분배 재원의 공시 기준을 통일하는 내용은 포함되지 않았다.
신규 상품에만 적용되는 점도 한계다. 현재 상장된 커버드콜 ETF의 투자설명서가 오는 30일 일괄 변경되는 것은 아니어서 시행 초기에는 기존 상품과 신규 상품 사이의 공시 격차가 이어질 전망이다.
도시은 기자 eqw5817406@etomato.com