[IB토마토 도시은 기자] 증권사에 적용되는 교육세율 인상 이후 일부 상장지수펀드(ETF)의 가격 괴리가 확대된 것으로 나타났다. 특히 거래량이 적거나 중소형 운용사가 운용하는 상품군에서 괴리율 상승폭이 컸다. 금융투자업계 일각에서는 교육세 부담이 유동성공급자(LP)의 호가 제출 여건을 악화시킬 수 있다는 우려를 제기해 왔다. 다만 업계는 실제 유동성 공급에 변화가 없었다며 시장 변동성과 저가 ETF의 호가단위를 주요 원인으로 꼽는다. 100원짜리 ETF는 최소 호가단위인 1원만 움직여도 가격이 1% 변하는 만큼 순자산가치를 촘촘하게 따라가기 어렵다는 설명이다.
(여의도 증권가.사진=IB토마토)
거래량·운용규모 하위 상품일수록 괴리율 상승 폭 커
22일 금융투자업계에 따르면 올해부터 금융·보험업자의 교육세 과세표준 1조원 초과분에 적용되는 세율은 기존 0.5%에서 1%로 인상됐다. ETF 매매와 기초주식 헤지(위험회피) 거래를 병행하는 LP(증권사)는 이익과 손실이 동시에 발생하는데, 현행 제도는 주식·ETF 매매손실을 매매이익과 자유롭게 상계하지 못한다. 이로 인해 실제 순이익보다 과세표준이 크게 잡히는 구조적 문제가 발생한다.
자본시장연구원 보고서에 따르면 ETF 매매와 기초주식 바스켓 거래를 합친 순손익은 100원이지만, 교육세 과세표준에는 매매익 1100원이 반영되는 가정 사례를 제시했다. 한쪽 거래에서 발생한 손실로 다른 쪽 거래의 이익이 상쇄되더라도 세금 산정에는 매매익이 반영되는 것이다. 연구원은 이러한 과세구조에 최고세율 인상까지 더해지면 유동성 공급 활동의 부담이 커질 수 있다며 손익통산 도입을 검토할 필요가 있다고 분석했다. 세 부담이 늘어난 증권사가 호가 물량을 줄이거나 매수·매도 간격을 넓힐 수 있다는 우려가 제기된 배경이다.
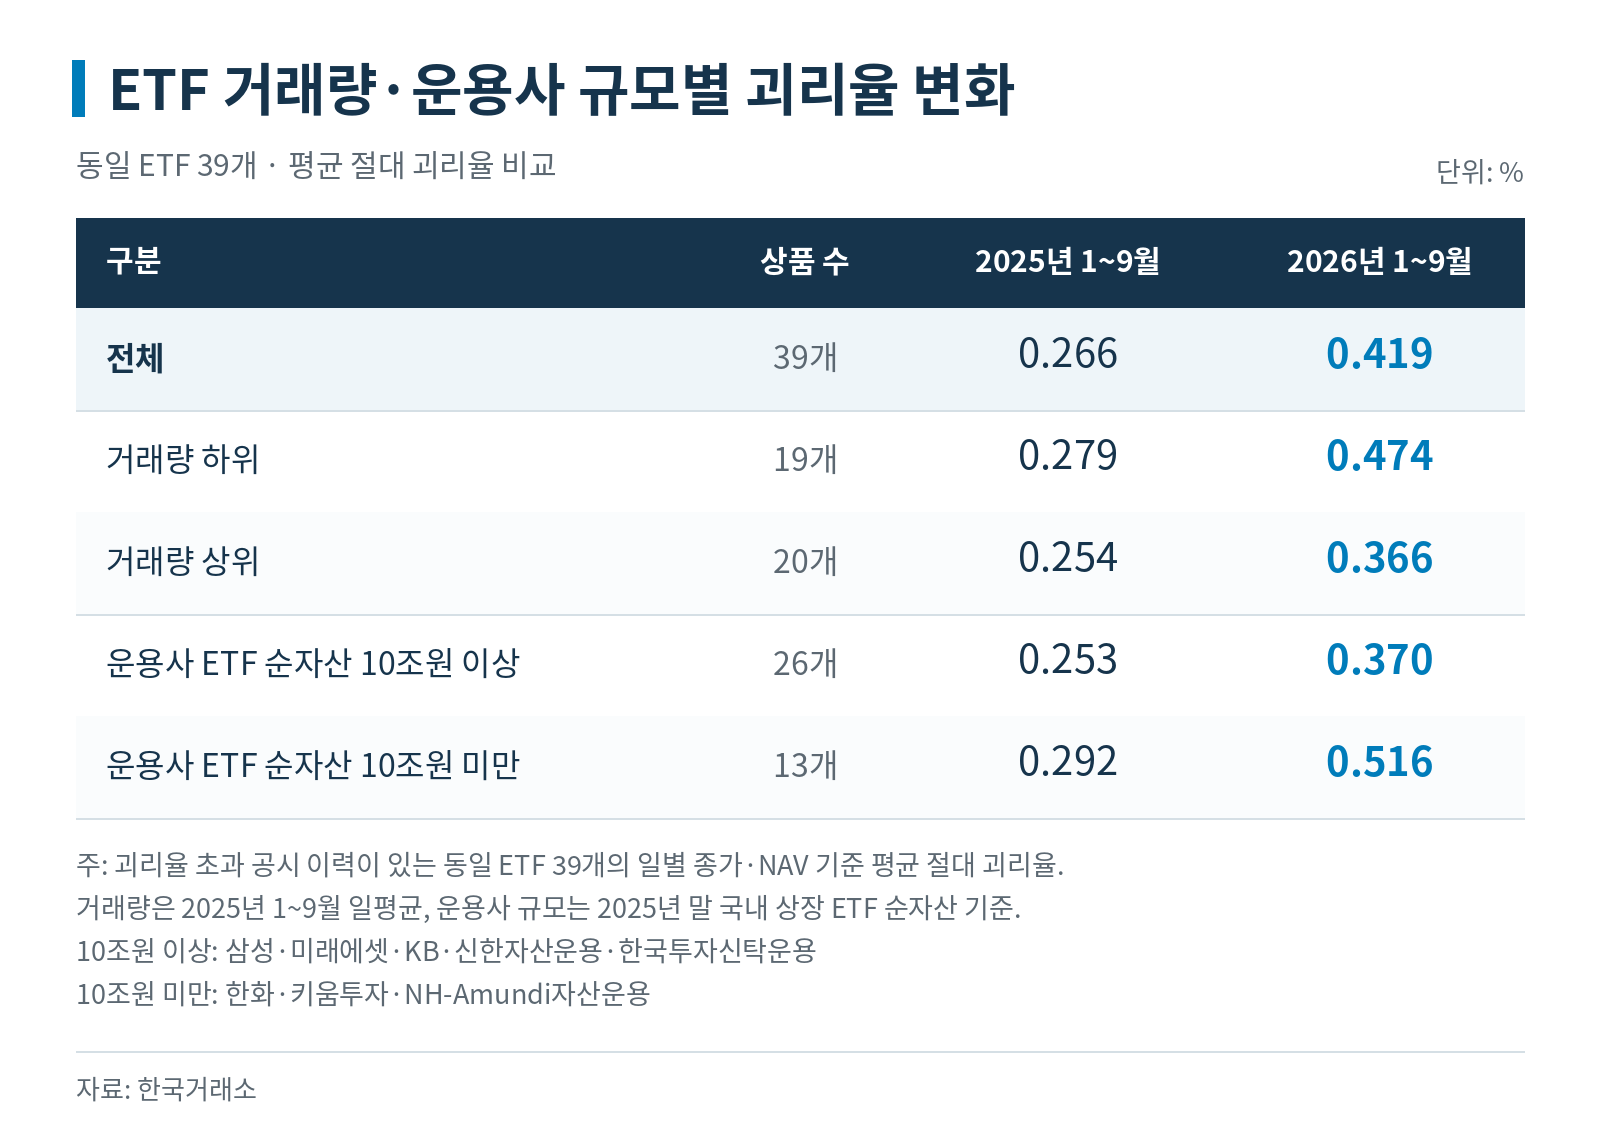
실제로 <IB토마토>가 한국거래소 괴리율 초과 발생 공시에 등장한 ETF 중 코스피·코스피200·코스닥150을 기초지수로 하는 39개 주요 상품(일반·레버리지·인버스, 상장폐지 상품 제외)을 분석한 결과, 올해 1~9월 평균 절대 괴리율은 0.419%로 집계됐다. 이는 지난해 같은 기간(0.266%) 대비 0.153%포인트 상승한 수치다. 절대 괴리율은 시장가격과 순자산가치(NAV)의 차이를 나타내는 지표로, 수치가 클수록 자산가치와 실제 거래가격 간 격차가 넓어졌다는 의미다.
이 같은 괴리율 확대 현상은 거래량이 적거나 사업 규모가 작은 운용사 상품에서 더욱 두드러졌다. 지난해 1~9월 일평균 거래량 기준 하위 19개 상품의 평균 절대 괴리율은 0.279%에서 올해 0.474%로 약 0.195%포인트 증가했다. 반면 상위 20개 상품은 0.254%에서 0.366%로 상대적으로 상승 폭이 작았다.
운용사 규모별로도 양극화가 나타났다. 지난해 말 순자산 10조 원 이상인 대형 5개사(삼성·미래에셋·KB·신한·한국투자신탁운용)의 26개 상품은 평균 절대 괴리율이 0.253%에서 0.370%로 상승한 반면, 10조원 미만인 3개사(한화·키움투자·NH-Amundi자산운용)의 13개 상품은 0.292%에서 0.516%로 치솟았다. ETF 시장가격이 순자산가치보다 높으면 투자자가 자산가치보다 비싸게 매수할 수 있고, 반대로 낮으면 순자산가치보다 싸게 매도할 가능성이 있다.
(그래픽=AI 제작·IB토마토)
이처럼 통계상으로는 세제 개편 이후 중소형 상품의 괴리율이 크게 악화된 것으로 나타났지만, 업계에서는 세금 인상의 직접적 여파보다는 '상품 구조'와 '시장 환경'을 주된 원인으로 지적했다.
자산운용업계는 특히 동전주 수준인 저가 ETF의 최소 호가단위(1원) 문제를 짚었다. ETF 가격이 100원 안팎일 경우 최소 호가단위인 1원만 움직여도 가격 변화율이 1%에 달한다. 가격이 낮을수록 한 틱(Tick)이 차지하는 비중이 커지다 보니, LP가 유동성을 공급하더라도 순자산가치 변화에 맞춰 가격을 촘촘하게 미세 조정하는 데 한계가 있다는 것이다.
한 자산운용사 관계자는 <IB토마토>에 "올해는 코스피200 지수의 변동성이 커진 데다 ETF 가격이 100원 안팎에 머물거나 100원을 밑도는 기간이 길었다"며 "호가단위가 1원이어서 한 틱만으로도 가격이 1% 안팎 흔들리다 보니 괴리율 초과 발생이 늘어난 것으로 본다"고 밝혔다. 이어 "LP의 유동성 공급 자체는 평소와 다름없이 원활하게 이뤄졌기 때문에 LP의 세제 여건 변화를 직접적인 원인으로 보기는 어렵다"고 덧붙였다.
증권가 역시 교육세율 인상이 장기적으로 유동성 공급을 제약할 수 있다는 우려는 인지하면서도, 당장의 호가 운용과는 선을 그었다.
한 증권업계 관계자는 <IB토마토>에 "교육세율 인상 이후 호가 물량을 줄이거나 매수·매도 간격을 넓히는 식의 변화는 없었다"며 "교육세 증세에 따른 부담은 증권사보다 은행권이 훨씬 더 클 것"이라고 설명했다.
도시은 기자 eqw5817406@etomato.com