[IB토마토 이용현 기자]
PS일렉트로닉스(332570)가 주력 사업인 모바일용 전자부품의 부진을 인공지능(AI) 서버 사업으로 만회하며 외형을 키우고 있다. 다만 물량을 먼저 확보해야 하는 사업 구조 탓에 재고가 쌓이면서 영업현금흐름은 오히려 적자로 돌아섰다. 부족한 현금은 차입으로 메우고 있지만, 성장을 뒷받침하는 서버 매출마저 특정 고객사 한 곳에 집중돼 있어 사업 기반의 안정성에도 부담이 남는다는 지적이 나온다.
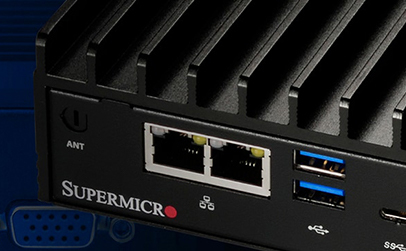
PS일렉트로닉스 제품.(사진=피에스일렉트로닉스 홈페이지)
서버로 외형 2배…현금은 재고에 묶여
10일 금융감독원 전자공시시스템에 따르면 PS일렉트로닉스의 올해 3분기 누적(1~9월) 연결 매출은 2098억원으로 전년 동기(968억원) 대비 116.7% 증가했다. 같은 기간 영업이익도 51억원에서 173억원으로 240% 늘었다. 외형과 수익성 모두 개선된 셈이다. 다만, 현금흐름은 반대 방향으로 움직였다. 3분기까지 회사의 영업활동현금흐름은 전년 동기 47억원 유입에서 올해 370억원 유출로 전환했다. 현금및현금성자산도 지난해 말 213억원에서 3분기 말 81억원으로 62% 감소한 반면 단기차입금은 182억원에서 351억원으로 92.8% 증가했다.
이처럼 실적과 현금흐름이 엇갈린 배경에는 주력 사업의 부진을 만회하기 위해 새롭게 진출한 서버 사업이 있다. PS일렉트로닉스는 그동안 스마트폰 등 이동통신 단말기용 전력증폭기 모듈(PAM)을 주력으로 생산해왔다. 그러나 모바일용 전자부품 매출은 2024년 1059억원에서 2025년 574억원으로 45.8% 감소했고, 올해 3분기 누적 기준으로도 364억원에 그쳤다.
이처럼 기존 사업의 매출 기반이 축소되자 회사는 사업 다각화에 나섰다. 지난해 1월 자동화장비 업체 영진하이텍을 인수한 데 이어 같은 해 3월 정관에 서버 및 네트워크 구축·관리업을 추가하며 서버 사업에 진출한 것이 그 일환이다.
이후 회사는 올해 4월 약 1960만달러 규모의 서버 공급계약을 체결한 데 이어 7월에도 308억원 규모의 계약을 따냈다. 두 건의 계약을 바탕으로 3분기 누적 서버 매출은 1092억원까지 늘었으며 전체 매출에서 차지하는 비중도 52%에 달했다. 또한 서버 사업이 외형 성장을 주도하면서 3분기 단독 매출은 997억원, 영업이익은 131억원으로 전년 동기 대비 각각 271%, 803% 증가했다.
다만 서버 사업의 외형 확대가 현금 창출로 이어지지는 않았다. 서버 물량을 매출로 인식하기 전에 먼저 확보해야 하는 사업 특성상 매입 대금이 재고에 묶였기 때문이다. 실제 3분기 말 재고자산은 860억원으로 지난해 말(424억원)보다 102.9% 증가했다.
특히 재고 증가분 대부분은 지난해 말에는 없었던 미착품에서 발생했다. 미착품은 매입은 완료했지만, 아직 입고되지 않은 물량으로 3분기 말 잔액은 446억원에 달했다. 이는 회사가 4분기 매출로 인식할 예정이라고 밝힌 7월 서버 공급계약 잔여분 267억원보다도 179억원 많은 규모다.
재고가 늘어난 만큼 영업 과정에서 필요한 현금도 커졌다. 회사의 올해 3분기 누적 재고자산 증가액은 435억원으로 같은 기간 영업이익 173억원의 2.5배에 달한다. 장부상 이익은 늘었지만 서버 물량을 선제적으로 확보하는 데 더 많은 현금이 투입된 셈이다. 또한 순이익 역시 현금 창출력을 그대로 보여주지는 못했다. 회사의 3분기 누적 순이익은 220억원으로 영업이익을 웃돌았지만 보유 상장주식 평가이익 244억원이 반영된 영향이 컸다. 영업에서 벌어들인 현금보다 재고와 평가이익이 실적에 미치는 영향이 커진 것으로 해석된다.
차입으로 메운 현금…대표 보증·담보까지
재고 확보 과정에서 발생한 현금 부족은 금융권 차입으로 메웠다. 회사는 올해 신한은행에서 100억원, 산업은행에서 20억원의 단기차입금을 새로 조달했으며 우리은행 차입금도 지난해 말 20억원에서 3분기 말 70억원으로 늘었다. 그 결과 단기차입금은 지난해 말보다 92.8% 증가했고 부채비율도 같은 기간 73.9%에서 95.5%로 상승했다.
차입 부담은 최대주주인 유대규 대표에게도 이어지고 있다. 신한·우리·산업·기업은행의 단기차입금 가운데 약 228억원에 유 대표가 지급보증을 제공하고 있어서다.
여기에 유 대표 개인도 보유 보통주 1033만주 중 566만주(54.8%)를 증권사 등에 담보로 맡기고 140억원을 빌린 상태다. 실제 지난 9월 말에는 NH투자증권에서 20억원을 추가로 차입하면서 기존 대출의 담보유지비율이 150%에서 200%로 높아졌고, 금리도 연 5.30%에서 5.90%로 상승했다. 회사의 운전자금 부담이 최대주주의 개인 차입과 담보 부담으로까지 연결된 모습이다.
현금흐름과 재무 부담이 커진 가운데 서버 사업의 매출 기반이 특정 고객사에 집중돼 있다는 점도 불안 요인이다. 3분기 누적 기준 B사 한 곳에서 발생한 매출은 1050억원으로 전체 연결 매출의 50%에 달했다. 전년 동기에는 B사 매출이 없었던 만큼 올해 서버 사업 진출 이후 새롭게 형성된 매출처에 대한 의존도가 높아진 것이다. 서버 매출은 전량 국내 고객사에서 발생했으며 올해 4월과 7월 체결한 두 건의 공급계약이 현재까지 사업의 대부분을 차지하고 있다.
회사 역시 분기보고서에서 서버 사업은 프로젝트 수주 여부에 따라 실적 변동성이 발생할 수 있다고 설명하고 있다. 결국 기존 모바일 부품 사업의 매출 감소를 서버 사업으로 메우는 데는 성공했지만 이를 위해 대규모 재고를 먼저 확보하면서 현금 유출과 차입 부담이 함께 커진 것이다. 여기에 매출이 특정 고객사와 두 건의 계약에 집중된 만큼 후속 수주가 이어지지 않을 경우 외형 성장세뿐 아니라 이미 확보한 재고와 차입금의 상환 부담도 커질 수 있는 상황이다.
<IB토마토>는 PS일렉트로닉스 측에 추가 수주 여부 및 향후 단기차입금 상환 계획 등을 묻기 위해 수차례 연락했지만 답을 받을 수 없었다.
이용현 기자 hiyori0824@etomato.com