상반기 영업현금 2351억 유출…재고·선급금 부담유증 3주 후 주주 차입 시작…두 차례 총 800억새 CB, 2028년 조기상환 청구·2030년 금리 가산
[IB토마토 이용현 기자]
서진시스템(178320)이 주요 주주와 저축은행에서 빌린 고금리 단기자금을 전환사채(CB)로 갚았다. 생산을 늘릴수록 재고와 선급금에 현금이 묶이면서 유상증자를 하고도 단기 차입에 기대야 했던 돈이다. 당장의 만기는 넘긴 셈이지만 새 CB 역시 수년 뒤 상환 부담으로 돌아오는 조건인 만큼 매출이 현금으로 연결되지 않는 근본 문제는 해소하지 못했다는 지적이 나온다.
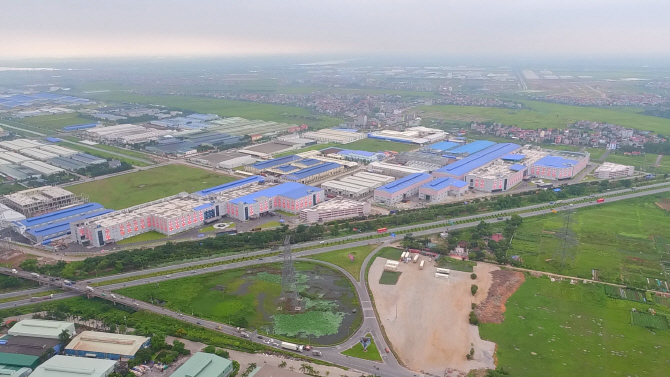
서진시스템 베트남 공장.(사진=서진시스템)
매출 늘어도 현금 마르고…유증 뒤에도 고금리 차입
9일 금융감독원 전자공시시스템에 따르면 서진시스템은 지난 9월1~4일 네 차례에 걸쳐 총 2000억원 규모의 CB를 발행하고, 이 가운데 1000억원으로 최규옥 전 오스템임플란트 회장에게 빌린 800억원(연 6.5%)과 저축은행 등에서 조달한 200억원(연 6~6.5%)을 갚았다.
최 전 회장은 2023년 오스템임플란트 지분을 사모펀드 컨소시엄에 매각한 뒤 이듬해 서진시스템 주주로 등장해 가족법인 네오솔루션즈·네오영을 통해 지분을 늘려온 사실상 2대 주주다. 회사가 주요 주주에게 연 6.5% 이자를 주고 돈을 빌릴 만큼 자금 사정이 빠듯했다는 의미다.
자금 사정이 빠듯해진 건 매출이 늘어도 현금이 들어오지 않았기 때문이다. 서진시스템의 올해 상반기 연결 매출은 6904억원으로 전년 동기보다 27.9% 늘었지만, 매출총이익률이 12.1%에서 3.6%로 떨어지고 같은 기간 판매관리비까지 505억원에서 769억원으로 264억원(52.3%) 불어나면서 영업손익은 149억원 흑자에서 523억원 적자로 돌아섰다.
이익을 내지 못하는 사이 현금은 더 빠르게 빠져나갔다. 회사는 생산 물량을 맞추기 위해 재고자산과 선급금에 각각 2272억원, 2506억원을 먼저 사용했지만 판매대금 회수는 이를 따라가지 못하면서 6월 말 재고자산 잔액은 1조 1332억원으로 지난해 말(8497억원) 대비 33% 불었다. 그 결과 상반기 영업활동현금흐름은 -2351억원으로 유출 규모가 전년 동기(-460억원)의 5배를 넘었다.
본업에서 빠져나간 현금은 외부에서 채워야 했다. 앞서 회사는 3월 다올저축은행·더케이저축은행 등에서 연 6~6.5% 금리로 6개월 만기 자금을 빌렸고, 5월1일에는 제3자배정 유상증자로 1800억원을 조달했다. 그러나 유상증자 자금으로도 공백이 메워지지 않자 불과 3주 뒤인 5월22일 최 전 회장에게서 675억원을, 6월17일에는 125억원을 다시 빌렸다. 모두 9월30일 만기의 3~4개월짜리 자금으로 지분 투자자가 회사 운영자금까지 대준 셈이다.
이렇게 빌린 돈이 쌓이면서 6월 말 기준 단기차입부채는 9376억원으로 지난해 말보다 41% 늘었고, 1년 안에 갚아야 하는 유동성장기차입부채까지 합친 단기성 차입금은 1조 1954억원에 달했다. 이에 따른 상반기 이자비용도 435억원으로 전년 동기보다 31% 증가했다.
반면 회사가 손에 쥔 현금은 478억원에 불과해 9월 만기가 돌아온 고금리 차입금을 자체 자금으로 갚기는 어려운 처지였다. 9월 CB 발행은 이 만기에 대응하기 위한 것으로 풀이된다.
CB로 시간 벌었지만…돈 필요한 구조는 그대로
물론 CB로 갈아타면서 금리는 연 6%대에서 표면이자율 0%, 만기이자율 2%로 낮아졌지만 상환 시점이 뒤로 밀렸을 뿐 부담이 사라진 것은 아니다. 차입금 상환에 쓴 CB 1000억원의 경우 2028년 9월부터 투자자가 조기상환을 청구할 수 있어서다.
또한 나머지 1000억원은 만기 30년짜리 영구CB이기에 회계상 자본으로 분류되지만 2030년 9월부터 금리가 연 4%포인트씩 가산되는 조건이 붙어 사실상 4년 안에 정리해야 하는 돈이다. 이 영구CB 가운데 약 300억원은 최 전 회장 측 네오영이 인수했다. 2대 주주가 대여금을 돌려받자마자 다시 회사에 자금을 댄 구조다.
문제는 돈이 필요해진 구조가 그대로라는 점이다. 회사는 영구CB 자금 가운데 700억원을 미국 에너지저장장치(ESS)·반도체 장비 제조시설에, 300억원을 원재료 매입에 쓰겠다고 공시했다. 생산능력을 키워 수요에 대응하겠다는 계획이지만 상반기의 경우 설비투자(유형자산 취득 1731억원)보다 운전자본에 묶인 현금(순유출 2171억원)이 더 많았다.
이는 생산을 늘릴수록 재고와 선급금에 들어갈 돈도 함께 불어나는 구조인 만큼 설비 확충이 곧바로 현금 부담 완화로 이어지기 어렵기 때문으로 풀이된다. 그 사이 회사 안팎의 부담도 쌓이고 있다. 서진시스템은 지난달 28일 자회사 텍슨의 장래 매출채권을 기초로 한 자산유동화대출(ABL) 1300억원에 1560억원 규모 연대보증을 섰고, 이에 따라 이달 3일 기준 채무보증 총잔액은 자기자본(1조 228억원)의 69.2%인 7080억원으로 늘었다.
최대주주인 전동규 대표 역시 보유 주식 996만 8288주 가운데 724만 2964주(72.7%)를 담보로 693억원을 빌린 상태여서, 대주주가 지분을 활용해 회사에 추가로 자금을 댈 여지도 크지 않다. 결국 고금리 단기차입을 CB로 바꿔 시간을 벌었지만 매출이 현금으로 돌아오기 전에 또다시 외부 자금이 필요한 구조는 바뀌지 않은 셈이다.
서진시스템 관계자는 <IB토마토>에 "추가 차입과 유상증자의 경우 글로벌 고객사의 주문이 급격히 늘면서 회사가 성장 국면에 들어선 만큼, 자금 조달 지연으로 수주 기회를 놓치지 않기 위한 전략전 판단"이라며 "CB 상환 등에 대해서는 여러 방안을 검토하고 있지만 구체적인 계획은 현 시점에서 공개하기 어려운 상황"이라고 말했다.
이용현 기자 hiyori0824@etomato.com