[IB토마토 홍준표 기자] 사모펀드(PEF) 운용사 VIG파트너스가 헤어·바디케어 브랜드 '쿤달'을 운영하는 더스킨팩토리 매각을 추진하는 가운데, 인수 이후 지난해까지 4년간 배당으로 총 494억원을 회수한 것으로 파악됐다. 다만 배당으로 인해 더스킨팩토리의 차입 부담과 부채비율은 상승하면서 향후 매각에도 영향을 미칠 수 있다는 진단이다.
20일 투자은행(IB) 업계에 따르면 VIG파트너스 측 인수목적회사 케이디투자목적회사가 수령한 연도별 배당 지급액은 2022년 150억원, 2023년 100억원, 2025년 244억원이다. 특히 지난해 배당액은 연결 순이익 73억7300만원의 약 3.3배에 달했고, 영업활동현금흐름 72억8500만원도 크게 웃돌았다. 한 해 동안 벌어들인 이익과 영업으로 창출한 현금 모두 배당액에 못 미친 셈이다.
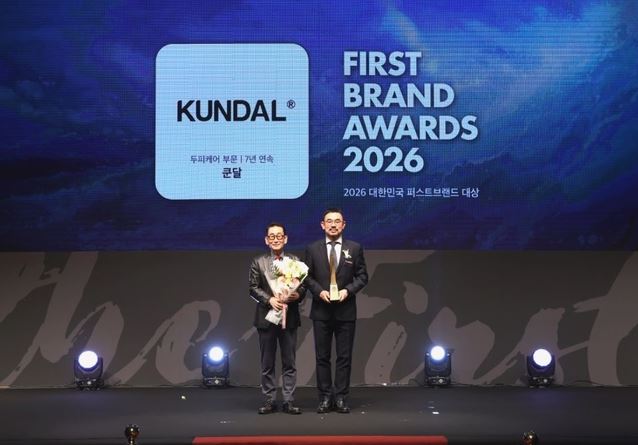
2026 대한민국 퍼스트브랜드 대상 시상식에 선 노현준 더스킨팩토리 대표 (사진=더스킨팩토리)
배당·차입 동시에…부채비율 56.5%→138.5%
앞서 VIG파트너스는 2021년 더스킨팩토리 지분 전량을 약 1730억원에 인수했다. 케이디투자목적회사를 통해 500억원의 인수금융을 조달했고, 나머지 자금은 4호 펀드 출자금을 통해 마련한 것으로 알려졌다.
더스킨팩토리는 인수를 완료한 이듬해부터 배당을 통해 회수에 나섰지만, 2024년엔 배당을 한 차례 건너뛰었다. 영업이익과 순이익이 각각 112억원에서 97억원, 87억원에서 64억원으로 다소 줄기도 했지만, 영업현금흐름이 3억원에 그쳤기 때문이다.
그러나 지난해에는 영업현금흐름이 약 73억원으로 회복됐고, 이를 크게 웃도는 244억원을 배당했다. 다만 차입도 늘었다. 더스킨팩토리는 산업은행 장기차입 150억원과 우리은행 단기차입 30억원 등 신규 차입 180억원을 일으켰다. 이에 따라 총차입금은 2024년 말 120억원에서 지난해 말 300억원으로 2.5배 늘었다.
차입 확대에 따른 금융비용도 증가할 것으로 보인다. 더스킨팩토리의 지난해 연간 이자비용은 7억 8102만원으로 전년도 5억 4719만원에서 2억원가량 늘었다. 그러나 지난해 늘어난 차입금을 고려하면 올해 연간 이자비용은 11억 5700만원까지 늘어날 수 있다. 지난해 신규 차입 180억원에서 발생하는 이자만 연간 6억 7400만원에 달하기 때문이다.
자본이 줄고 부채는 늘면서 부채비율도 56.5%에서 138.5%로 82.0%포인트 상승, 1년 만에 2배 넘게 증가했다. 지난해 순이익이 발생했지만, 이를 웃도는 배당으로 자본총계가 약 491억원에서 321억원으로 약 170억원 줄었기 때문이다. 지난해 배당액 244억원은 2024년 말 자본총계(약 491억원)의 절반 수준이다.
실적은 여전히 견고…매각가에 따라 원금대비 '2배 회수' 기대
재무적 부담이 다소 늘었지만, 더스킨팩토리가 지난해까지 배당을 이어갈 수 있었던 이유는 실적이다. 지난해 연결 매출은 약 1248억원, 영업이익은 약 139억원으로 전년(매출 약 1164억원, 영업이익 약 97억원)보다 각각 약 7%, 43% 늘었다. 쿤달 브랜드의 해외 판매 확대 등이 외형 성장을 뒷받침한 것으로 풀이된다.
연말 현금및현금성자산도 200억원 수준을 유지했다. 더스킨팩토리의 현금및현금성자산은 2022년 200억원, 2023년 188억원, 2024년 192억원, 2025년 200억원이다. 이익잉여금은 지난해 배당으로 인해 491억원(2024년)에서 320억원(2025년)으로 줄었지만, 여전히 배당 여력도 충분한 상황이다.
VIG파트너스가 더스킨팩토리 지분 100%를 인수했을 당시 인수가는 상각전영업이익(EBITDA)의 약 15배 수준이었다. 올해 6월 EY한영을 매각 주관사로 선정해 투자안내서(티저레터)를 배포한 가운데, 업계에서 추정하는 VIG파트너스의 목표 매각가는 2000억원대 중후반이다.
지난해 실적을 기준으로 EBITDA에 15배의 멀티플을 적용하면 더스킨팩토리의 기업가치는 약 2401억원으로 추산된다. 기업가치에서 차입금을 빼고 현금을 더한 지분가치는 2300억원 안팎으로 추정된다. 지난해 말 차입금 300억원, 현금및현금성자산 약 200억원을 고려한 예상 지분가치다.
시장에서 언급되는 2000억원대 후반에 VIG파트너스가 엑시트를 완료하게 된다면, 배당을 포함한 최종 회수 성과는 인수가의 두 배에 근접할 것이란 추측이다. 2900억원에 지분 전량을 매각하면 누적 배당을 더한 금액은 약 3394억원으로 인수가의 약 1.96배다.
향후 관건은 개선된 수익성이 실제 매각가격으로 이어질지다. 더스킨팩토리는 일본 법인을 중심으로 해외사업이 확대되고 있어, 과거 받았던 멀티플 이상의 가치를 인정받을 수 있을 것이란 기대다.
해외법인 가운데 일본의 매출은 2024년 6억원에서 2025년 67억원으로 10배 이상 늘었고, 순손익도 흑자로 전환했다. 매출 비중이 큰 말레이시아·쿤달, 싱가포르 등에서도 매출이 점진적으로 늘어나는 추세다. 이에 따라 해외법인의 매출 규모는 147억원에서 210억원으로 43%가량 늘었다.
한 IB업계 관계자는 <IB토마토>에 "과거에 비해 화장품 M&A 시장에서 두 자릿수 멀티플을 인정받긴 어려운 추세"라며 "서린컴퍼니나 스킨이데아 등도 10배 이상 인정을 받지 못한 것으로 안다. 해외 시장 확대로 인해 성장성을 얼마나 입증할 수 있는지가 매각가를 좌우할 것"이라고 전했다.
홍준표 기자 junpyo@etomato.com