[IB토마토 권영지 기자]
CJ(001040)올리브네트웍스가 계열사 디지털 전환 수요와 기프트카드 사업 확대에 외형 성장세를 이어가지만, 작년 발행한 상환우선주(RPS) 상환 본격화로 재무 완충력 축소가 예상된다. 클라우드 투자와 모회사향 배당 확대 가능성도 자금 부담 요인으로 꼽힌다.
(사진=CJ)
20일 한국기업평가에 따르면 CJ올리브네트웍스의 올해 상반기 매출액은 4370억원으로 전년 동기 대비 22.0% 증가했다. 같은 기간 영업이익은 295억원으로 영업이익률 6.8%를 기록했다. 2021~2025년 연평균 매출성장률(CAGR)은 9.4%다.
성장을 이끈 건 서비스 부문이다. 지난해 서비스 부문 매출은 2739억원으로 전년 대비 18.5% 늘며 전체 매출 증가액의 약 63%를 차지했다.
CJ CGV(079160) 관람객 회복에 따른 결제대행(PG) 매출 증가와 기프트카드 취급고 확대가 주효했다. 기프트카드 취급고는 지난해 27%, 올해 상반기 33% 늘었다.
올해 상반기에는 시스템 구축(SI) 부문이 성장이 두드러졌다. SI부문 매출은 1554억원으로 전년 동기(1099억원) 대비 41.4% 증가했다. 식품 분야 비계열 수주와 국내외 스마트팩토리 구축 등이 실적을 뒷받침하고 있다. 시스템 운영(SM) 부문 또한 씨젠 등 비계열 고객을 확보하며 안정적인 매출기반을 유지하고 있다. 내년에는 장성 파인 데이터센터 기계·전력설비(MEP) 구축사업 매출 621억원 역시 반영될 예정이다.
계열 의존도는 다시 높아졌다. 계열사 매출(Captive) 비중은 2021년 75.8%에서 지난해 66.8%까지 낮아졌지만 올해 상반기 71.5%로 반등했다.
CJ제일제당(097950)(619억원),
CJ ENM(035760)(534억원), CJ올리브영(406억원) 등 계열사 매출이 늘어난 영향이다.
수익성은 일회성 요인을 걷어내면 제자리 수준이다. 지난해 영업이익률은 10.3%였지만 국방사업 관련 소송 승소로 인한 일회성 이익 207억원이 반영된 결과다. 이를 제외하면 7.7%로 전년과 비슷하다. 올해 들어서는 채산성이 낮은 퍼블릭 클라우드 비중이 커지며 데이터센터(IDC) 부문 수익성이 소폭 하락했다.
(자료=한국기업평가)
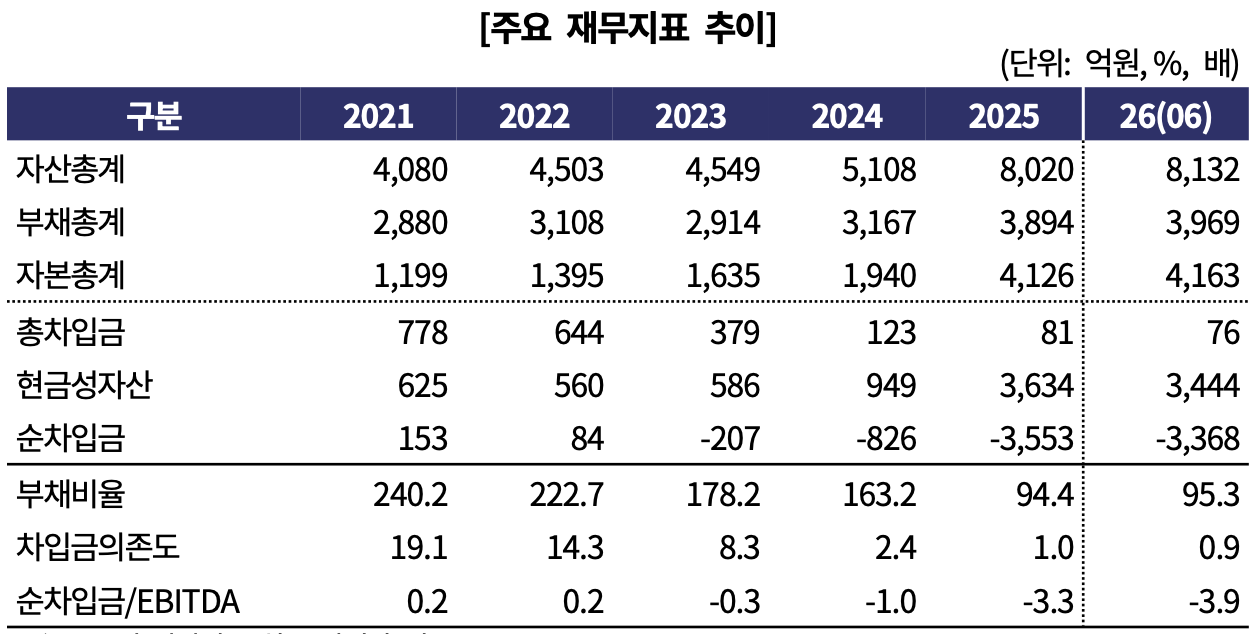
재무구조는 탄탄하다. 2023년 이후 실질적 무차입 기조를 유지하고 있다. 총차입금 76억원은 전액 리스부채다. 지난해 RPS 2000억원을 발행하면서 현금성자산은 3634억원으로 불어났다. 상반기 기준 순현금은 3368억원, 부채비율은 95.3%다. 지난해 잉여현금흐름(FCF)도 753억원으로 전년 대비 흑자 폭이 확대됐다.
다만 RPS 상환이 시작되면서 현금이 빠져나가고 있다. 회사는 지난 7월 RPS 600억원을 상환했고 지난 8월 말 현금성 자산은 3132억원으로 줄었다. 잔여 1400억원도 연말 상환을 검토 중이다. 상환 시 자본 감소로 연말 부채비율은 약 160%까지 오를 수 있다.
투자와 배당 또한 부담이다. 클라우드 서버·스토리지 확충 등으로 2028년까지 3년간 연평균 약 400억원의 자본적지출(CAPEX)이 예상된다. 지난해 배당금 지급액은 509억원으로 전년(99억원) 대비 5배 넘게 늘었다. 올해는 당기순이익의 약 25%인 150억원 내외를 배당할 계획이다.
김용근 한국기업평가 연구원은 최근 발표한 CJ올리브네트웍스 관련 신용평가보고서에서 "영업창출현금과 보유 유동성을 바탕으로 이러한 자금소요에 대응할 것으로 판단되지만, 향후 자본적지출 규모와 배당정책, 이에 따른 잉여현금흐름 추이를 모니터링할 필요가 있다"고 진단했다.
권영지 기자 0zz@etomato.com