[IB토마토 이보현 기자]
웅진(016880)이 국내 상조업 1위 프리드라이프 인수 효과로 외형과 영업이익을 크게 키웠지만 순이익은 급감했다. 인수 금융에 따른 이자비용이 늘어났고, 전년 동기 반영됐던 일회성 인수 차익이 사라진 영향이다. 상조업을 새 성장축으로 확보한 가운데 인수 금융 부담을 얼마나 빠르게 낮추느냐가 향후 실적의 관건으로 떠올랐다.
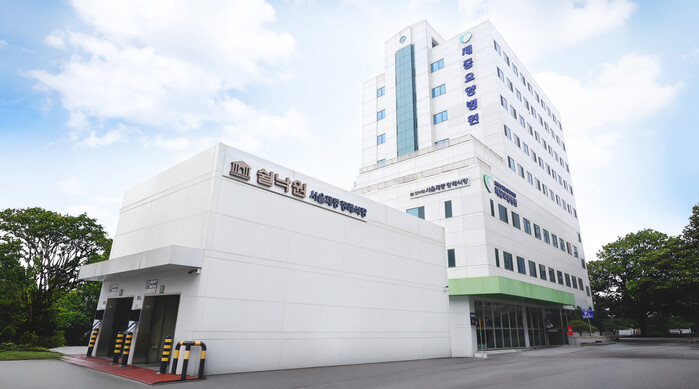
웅진 프리드라이프 쉴낙원 장례식장. (사진=웅진 프리드라이프)
프리드라이프 품고 외형 확대…금융비용에 순이익 뒷걸음
19일 금융감독원 전자공시시스템에 따르면 웅진의 올해 상반기 연결 기준 매출액은 6449억원으로 전년 동기 5125억원보다 25.8%(1324억원) 증가했다. 같은 기간 영업이익은 167억원에서 853억원으로 5.10배 늘었다. 매출 증가율을 웃도는 이익 개선세가 나타나면서 영업이익률도 3.3%에서 13.2%로 9.9%p 상승했다.
매출·영업이익과 달리 반기순이익은 831억원에서 166억원으로 80%(665억원) 감소했다. 영업이익이 686억원 늘었지만 영업외손익이 악화하면서 최종 이익이 감소했다.
순이익을 압박한 요인 중 하나는 금융비용 증가다. 웅진의 상반기 금융비용은 431억원으로 전년 동기 157억원보다 175%(274억원) 증가했다. 세부적으로 이자비용이 154억원에서 414억원으로 169.2%(261억원) 늘었고, 전년 동기에는 없었던 중도상환손실도 16억원 발생했다. 금융비용 증가액 중 이자비용(261억원)이 94.9%를 차지했다.
지난해 프리드라이프 편입으로 연결 실적의 외형과 영업이익이 확대됐지만, 인수자금 조달에 따른 이자 부담도 커진 것으로 풀이된다. 회사는 지난해 상조업체 프리드라이프 지분 99.77%를 인수했다. 인수 관련 총이전대가는 약 8879억원이다. 인수 자금 가운데 약 6000억원을 금융기관 인수 금융으로 조달하고 1000억원 규모의 영구채 발행 등을 활용했다.
기타 이익 감소 또한 순이익 하락에 영향을 미쳤다. 기타 이익은 865억원에서 169억원으로 80.4%(696억원) 줄었다. 지난해 상반기 834억원이었던 염가매수차익이 올해는 발생하지 않은 영향이 크다. 염가매수차익은 기업을 인수할 때 지급한 대가보다 인수 대상 기업의 순자산 가치가 더 커 회계상 이익으로 인식하는 금액이다. 실제 영업활동으로 벌어들인 이익이 아닌 만큼, 일회성 성격이 짙다.
지난해 웅진의 반기순이익이 831억원을 기록한 배경에는 계열사 렉스필드의 지분 증가에 따른 종속기업 편입과 염가매수차익 인식이 있었다. 이런 비경상적 이익이 올해 사라지면서 전년 동기 대비 감소 폭이 커진 것이다.
기타 손실 증가 역시 부담이다. 상조상품 등의 만기 환급 의무에 대비해 충당부채를 추가로 인식하면서 발생하는 비용인 만기환급 충당부채 전입액은 9억원에서 179억원으로 크게 늘었다. 해약손실도 7억원에서 52억원으로 증가했고, 종속기업 투자 주식 처분 손실 21억원이 새로 발생했다. 상조사업의 환급 의무와 관련한 비용이 발생한 것으로 해석된다.
선수금 기반 현금흐름…인수금융 상환이 관건
웅진이 상조사업에 진출한 배경에는 기존 사업의 성장 한계를 보완하고 새로운 수익원을 확보하려는 전략이 자리한다. 학령인구 감소로 교육사업의 성장성이 제약받는 상황에서 고령화에 따른 상조 수요 확대를 활용해 사업 포트폴리오를 다변화하려는 취지다. 프리드라이프 인수를 통해 상조·교육·콘텐츠를 결합한 사업을 추진하려는 구상이다.
상조업은 고객으로부터 서비스 제공 전에 선수금을 받는 구조다. 안정적인 현금 유입을 확보할 수 있다는 점이 특징이다. 실제 웅진의 올해 상반기 연결 영업활동현금흐름은 1427억원으로 전년 동기(654억원) 대비 118.2%(773억원) 증가했다. 프리드라이프 편입에 따른 영업 규모 확대 등이 현금흐름 개선에 영향을 미친 것으로 풀이된다.
그러나 상조업의 현금흐름에는 구조적 제약이 있다. 웅진의 올해 상반기 연결기준 사업보고서에 따르면 회사는 고객으로 받은 선수금을 부금 선수금으로 계상하고, 장례 등 약정된 서비스를 제공할 때 수익을 인식한다. 관련 법에 따라 선수금의 50% 이상을 금융기관에 예치나 지급보증 등의 방식으로 보전해야 한다. 회사의 올해 상반기 말 선수금 보전 비율은 50.73%로 법정 기준을 웃돈다.
영업활동현금흐름이 늘었다고 해도 이를 모두 차입금 상환에 활용할 수 있는 자금으로 보기는 어려운 이유다. 부금 선수금은 고객이 미리 납부한 돈으로, 향후 장례 등 약정된 서비스를 제공해야 하는 의무와 연결되기 때문이다.
그럼에도 차입금 상환은 진행되고 있다. 웅진의 연결 차입금·사채 잔액은 올해 6월 말 1조 2099억원으로 지난해 말보다 827억원 감소했다. 상반기 차입금·사채 조달액은 2586억원, 상환액은 3449억원으로 상환액이 조달액을 웃돌았다. 단기차입금도 지난해 말 4748억원에서 3306억원으로 줄었다. 전체 차입금·사채 가운데 1년 내 만기가 도래하는 비중 역시 41.2%에서 35.9%로 낮아졌다.
다만 인수 금융에 따른 금융비용 부담은 여전히 과제로 남아 있다. 상반기 이자비용이 전년 동기보다 크게 늘어난 가운데, 차입금 상환과 만기 구조 개선을 이어가 금융비용을 얼마나 줄일 수 있을지가 향후 실적의 관건이다.
<IB토마토>는 웅진 측에 인수금융 부담 완화와 향후 실적 개선 방안에 대해 문의했으나 답변을 받을 수 없었다.
이보현 기자 bobo@etomato.com