[IB토마토 이성은 기자] IBK투자증권이 IB부문의 실적 하락과 운용 손실 감소를 위탁매매수익으로 채웠다. 증권 시장 호황 덕을 봤으나, 여전히 수익성 지표는 비교기업군 대비 낮은 수준이다. 다만 건전성 부담은 전년 대비 덜어내고 자본적정성도 양호한 수준을 유지하고 있다.
(사진=IBK투자증권)
16일 나이스신용평가에 따르면 IBK투자증권의 순영업수익은 1246억원이다. 전년 동기 1096억원에 비해 성장했다. IBK투자증권은 IBK금융그룹의 인지도로 영업 기반을 다졌다. 올 상반기 IBK투자증권의 실적 호조는 주식시장 호조에 위탁매매 손익이 급증한 덕이다. 올 상반기 IBK투자증권의 위탁매매손익은 648억원으로 전년 동기 193억원 대비 세 배 넘게 늘었다. 다만 위탁매매손익의 증가율 대비 영업순수익 확대 폭은 작다.
채권과 주식을 운용하면서 손실이 확대됐다. 자기매매손실은 지난해 상반기 60억원에서 올해 596억원 손실로 대폭 악화됐다. 지난 2020년 IB부문에서 보였던 자신감도 점차 사그라들고 있다. 올 상반기 IBK투자증권의 IB손익은 252억원으로, 전년 동기 324억원에서 감소했다.
수익성 지표인 총자산순이익률도 지난해와 비슷한 수준을 유지했다. 상반기 총자산순이익률(ROA)은 0.5%로,지난해 동기와는 같은 수준을, 연말에 비해선 0.1%p 하락했다. 비교 기업군과의 차는 더 벌어졌다. 상반기 업계 평균 ROA는 1.7%로, IBK투자증권과는 1.2%p 차이다.
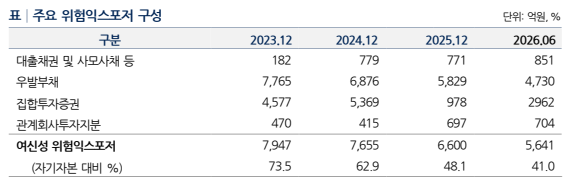
부동산 경기 침체에 따른 자산 건전성 부담은 줄어드는 추세다. 여신성 위험노출액(익스포저) 비율은 2023년 말 73.5%에서 6월 말 41%로 하락했다. 6월 말 IBK투자증권의 여신성 위험 익스포저 규모는 5641억원으로 지난해 말 6600억원에서 감소했다. 특히 2023년 말에 7947억원에 비하면 2000억원 이상 줄어든 규모다.
(사진=나이스신용평가)
다만 익스포저 중 우발부채 비중은 여전히 크다. 6월 말 기준 우발부채는 4730억원으로, 이 중 부동산 대출과 기업대출이 대부분이다. 우발 부채 중 약 69.3%가 부동산 관련이다. 부동산 관련 익스포저는 총 5606억원으로 이 중 60% 내외가 우발부채다. 자기자본대비 여신성 익스포저가 줄어든 데다 요주의이하자산과 고정이하자산도 전년 말 대비 줄었다.
상반기 말 IBK투자증권의 요주의이하자산은 2059억원으로 전년 말 2125억원에서 줄었으며 고정이하자산도 1080억원에서 896억원으로 감소했다. 특히 고정이하자산비율 역시 같은 기간 6.9%에서 3.7%로 하락했다. 자본 적정성도 일정 수준을 유지하고 있다. 6월 말 기준 조정순자본비율이 346.8%로 5년 평균 수준을 유지하고 있다.
이성원 나이스 신용평가 연구원은 "주식시장 호황 등에 따른 흑자 확대에도 불구하고 과거 대비 수익성 개선이 크지 않다"라면서 "다만 이익누적 등을 토대로 자본적정성은 유지할 것"이라고 말했다.
이성은 기자 lisheng124@etomato.com