[IB토마토 홍준표 기자] 사모펀드(PEF) 운용사 앵커에쿼티파트너스(이하 앵커PE)의 화장품 기업 더마펌 자금 지원에 대한 물음표가 붙었다. 유상증자로 자본을 수혈했지만, 동시에 주주사에 대규모 자금을 대여한 것으로 나타났기 때문이다. 이에 관련 업계에선 이례적이라는 반응과 함께 매각을 서두르기 위한 꼼수가 아니냐는 지적도 나온다.
13일 투자은행(IB) 업계에 따르면 더마펌의 주주사이자 앵커PE의 투자목적회사(SPC)인 데일리라이프스타일홀딩스와 와우홀딩스는 지난해 유상증자에 참여해 각각 347억8822만원과 174억1198만원을 납입, 총 522억200만원에 달하는 자금지원에 나섰다.
그러나 같은 해 더마펌은 데일리라이프스타일홀딩스에 257억2452만원, 와우홀딩스에 128억7548만원을 대여하면서 순현금 투입액은 약 136억에 불과했다. 이는 출자액 대비 약 73.9%에 달한다.
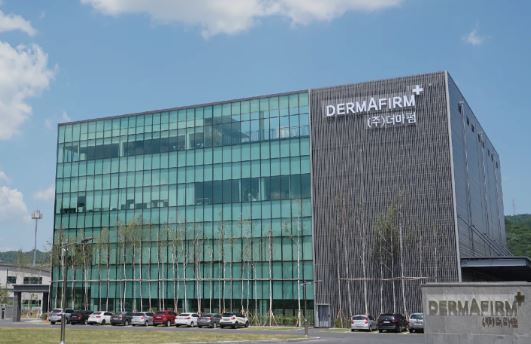
강원도 원주시에 위치한 더마펌 공장 (사진=더마펌)
유증으로 자본 확충했지만…주주사 대여금 536억원
앵커PE는 2019년 더마펌과 더블유랩에 투자하며 화장품 시장에 진입했다. 데일리라이프스타일홀딩스는 더마펌 투자에, 와우홀딩스는 더블유랩 운영사인 와우벤처스 인수에 사용한 SPC다. 이후 지배구조를 정리하면서 두 SPC가 더마펌 주주로 자리 잡았다. 지난해 말 단행한 유상증자를 통해 두 SPC의 합산 지분율은 2024년 말 68.7%에서 84.27%까지 상승했다.
자본 확충에 따른 부채비율도 2024년 말 20.58%에서 지난해 말 14.6%로 낮아졌다. 그러나 확충된 자본과 달리 현금은 곧바로 더마펌 장부에 대여채권으로 쌓였다. 자본을 늘려 부채비율은 개선됐지만, 정작 더마펌은 522억원 규모의 유증으로 136억을 지원받은 것과 다름이 없게 된 것이다.
더마펌은 2024년에도 두 SPC에 150억원을 대여, 지난해 386억원이 추가되면서 연말 단기대여금은 536억원까지 증가했다. 지난해 말 매출채권및기타채권 규모가 약 597억원에 달하지만, 사실상 본업을 통해 받아야 할 채권의 실상은 SPC에 대한 단기대여금이 전부라는 뜻이다. 단기대여금 규모 자체도 더마펌이 보유한 현금및현금성자산 79억원의 약 7배에 달한다.
특히 총자산 1282억원의 절반가량이 SPC 대여금이라는 점은 일반적인 화장품 기업을 비롯해 사모펀드가 인수한 포트폴리오 기업 중에서도 이례적이라는 평가가 따른다. 더마펌의 매출은 2024년 679억원에서 지난해 588억원으로 줄고 있어, 매각을 준비하고 있는 앵커PE 입장에선 몸값을 크게 낮출 수밖에 없다는 진단이다.
한 사모펀드 업계 관계자는 <IB토마토>에 "유상증자로 자금을 투입하고 이를 곧바로 대여금을 통해 도로 회수해가는 경우는 듣지 못했다"라며 "약정 내용 등 때문에 대주단이나 LP를 상대로 재무구조가 개선됐다는 설득을 하기 위함이 아니라면 이해하기 힘든 형태"라고 전했다. 이어 "기업실사 과정에선 당연히 대여금 상환 가능성을 따지고, 몸값에도 반영된다"고 설명했다.
상법 위배 가능성 제기도…관련 업계선 '재무적 기법'
이번 거래를 두고 관련 업계에서는 상법 위배 가능성에 대한 의문도 제기하고 있다. 적자 구조에서 회사의 대규모 자금을 SPC들의 인수금융 상환 등 목적으로 대여해 준 행위는 이사의 충실의무 위반이자 업무상 배임죄에 저촉될 수 있다는 것이다.
앞서 앵커PE는 2019년~2020년에 걸쳐 더마펌과 더블유랩(와우벤처스) 지분을 인수하는 데 총 1000억원 미만을 투자한 것으로 알려졌다. 그러나 2021년 이후 연결 기준 누적 순손실 규모는 953억원에 달한다. 영업손실 규모는 2024년 –207억원으로 적자 전환한 뒤 지난해에도 –183억원에 달했다. 회수는커녕 원금 회수 가능성도 불투명한 상황이다.
일각에선 상법상 납입가장죄가 적용될 가능성도 제기한다. 실질적으로 회사의 자금으로 운용할 의사 없이 주금납입의 외형만 갖추고, 납입 직후 자금을 인출하도록 사전에 계획했다면 문제가 될 수 있다는 것이다.
한 법무법인 관계자는 <IB토마토>에 "납입가장죄는 의도성을 핵심적인 판단 기준으로 삼는다"라며 "실제 납입이 있었다는 사실만으로 성립 가능성이 배제되는 것은 아니지만, 증자와 대여가 사전에 연계됐는지, 대여금의 상환 조건과 회수 가능성이 어떠했는지 등을 종합적으로 살펴봐야 한다"라고 설명했다.
다만 관련 업계에선 재무적인 기법으로 봐야 한다는 견해다. 비상장사인데다 주주들의 동의까지 거친 내용이니 피해자는 없고, 장부상 숫자만 일부 달라진 내용에 불과하다는 것이다.
또 다른 법무법인 관계자는 <IB토마토>에 "과거 코스닥 상장사들이 개미투자자들을 상대로 했던 '유상증자 꺾기'와는 결이 다르다"라며 "증자 대금이 실제로 납입됐고, 이후 확보한 현금을 대주주에게 정식 계약을 맺고 이자율을 설정해 대여했다면 비상장사 이사회의 고유한 경영상 재량"이라고 설명했다.
이와 관련해 <IB토마토>는 더마펌 측에 관련 내용을 문의했지만 답변을 받지 못했다.
홍준표 기자 junpyo@etomato.com