[IB토마토 홍준표 기자] 2차전지 검사 장비 전문 기업
엔시스(333620)가 배터리 공정 장비로의 사업 확장을 위해 인수한 자회사 엔테크시스(옛 라경엔지니어링)에 잇달아 자금을 투입하고 있으나, 자회사의 실적 부진이 지속되면서 모회사의 재무적 부담이 커지고 있다. 대규모 추가 출자로 자회사의 자본잠식은 간신히 해소했지만, 자체 수익을 통한 재무 구조 개선이 지연되는 가운데 엔시스 본체의 현금흐름까지 악화되고 있다.
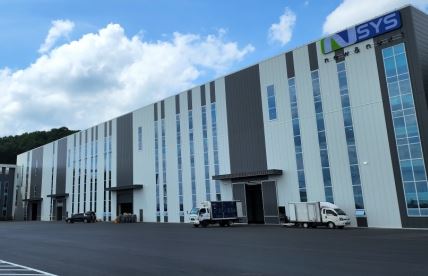
충남 아산에 위치한 엔시스 공장 (사진=엔시스)
8일 금융감독원 전자공시시스템에 따르면, 엔시스는 2024년 5월 엔테크시스의 경영권을 인수한 이후 같은 해 6월, 지난해 3월, 그리고 올해 1월까지 총 세 차례에 걸쳐 유상증자에 참여했다.
지난해 10억원을 출자한 데 이어 올해도 9억 7200만원을 추가 수혈하며 엔시스가 보유한 엔테크시스 지분율은 초기 80% 수준에서 현재 97.23%까지 늘어난 상태다.
투자원가 95% 손상 뒤 재출자…모회사 현금여력도 감소
모회사의 집중적인 자금 지원에도 불구하고 엔테크시스 실적은 좀처럼 반등하지 못하고 있다. 엔테크시스는 지난해 매출 6억 6800만원, 영업손실 11억 9040만원을 기록한 데 이어, 올해 상반기에도 매출 2억 2500만원에 영업손실 6억 2800만원을 내며 적자 늪에서 벗어나지 못했다.
특히 매출보다 영업손실이 큰 상황이 이어지면서 지난해 말 자본총계도 –1억7871만원까지 떨어지며 자본잠식 상태에 빠졌다. 추가 출자에 힘입어 올해 상반기엔 자본총계가 1억 9437만원으로 늘어나 완전자본잠식에서는 벗어났다. 그러나 전방 산업 위축과 공동 수주 성과 가시화 지연으로 인해 밑 빠진 독에 물 붓기식 지원이 이어지고 있다는 평가다.
인수 이후 엔시스와의 시너지도 아직은 찾아보기 어렵다. 엔시스 상반기 특수관계자 거래 내역에 따르면 엔테크시스 대상 매입액은 7500만원으로 전년 동기 4억 8000만원보다 감소했다.
엔시스는 당초 검사 장비 중심의 포트폴리오에서 탈피해, 엔테크시스가 보유한 원통형 배터리 조립 공정 설계 기술을 결합한 '배터리 장비 토탈 솔루션 밸류체인' 구축을 공언한 바 있다. 그동안 머신비전 기술을 활용해 배터리 제조 과정에서 불량을 검출하는 검사장비를 공급해 왔지만, 엔테크시스의 조립공정 기술을 더하면 개별 검사장비 공급을 넘어 생산설비를 묶어 제공하는 턴키 수주에 대응할 수 있다는 구상이다.
엔테크시스는 4680 원통형 배터리 조립공정 턴키 설비 제작 기술을 보유하고 있다. 4680 원통형 배터리는 차세대 원통형 베터리로, 테슬라·BMW·
현대차(005380) 등 주요 완성차 업체들이 채택하고 있다. 기존 배터리보다 용량은 5배, 출력은 6배 향상되어 전기차 주행거리를 획기적으로 늘려 배터리 업계 게임 체인저로 꼽힌다.
누적 손상차손 38억원…지난해 출자분 폭락
문제는 엔테크시스 부진이 흑자 전환에 성공한 엔시스 본체의 재무 부담으로 고스란히 전가되고 있다는 점이다. 엔시스는 올해 상반기 연결 기준 매출은 369억 1144만원, 영업이익은 12억 6652만원으로 지난해 영업적자에서 흑자 구조를 안착시켰다.
그러나 올해 상반기 연결 영업현금흐름은 -78억3571만원으로 현금 유출이 이어졌다. 영업현금흐름은 2024년 122억원, 2025년 37억원으로 흑자를 이어갔지만, 올해 상반기엔 순유출로 전환한 것이다. 이처럼 현금 여력이 저하되고 있는 상황에서 자회사에 들어가는 자금은 부담이 될 수밖에 없는 상황이다.
인수 이후 엔테크시스의 투자 가치에 대한 손상이 반복됐다. 엔시스는 별도 기준 엔테크시스 투자 지분에 대해 2024년 9억 6180만원, 지난해 28억 2563만원의 손상차손을 인식했다. 2년간 누적 손상차손은 37억 8742만원에 달한다.
2025년 말까지 엔테크시스 투자주식 취득원가는 39억 8630만원이다. 이에 따라 누적 손상차손은 투자원가의 약 95.0%에 해당한다. 지난해 10억원을 추가 출자했지만 대규모 손상차손을 반영하면서 연말 투자주식 장부가액은 1억 9888만원까지 감소했다.
올해 상반기에는 9억 7228만원을 다시 출자하면서 장부가액이 11억 7116만원으로 증가했지만, 투자가치가 사실상 바닥을 친 상황에서 추가 수혈에 나섰다는 지적이 뒤따른다.
결국 시장의 눈초리는 엔시스와 엔테크시스가 공언한 차세대 4680 배터리 장비의 공동 수주 성과가 언제쯤 가시화될 것인가에 쏠려 있다. 최근 전방 전기차(EV) 시장의 일시적 수요 둔화(캐즘)로 인해 배터리 제조사들의 설비투자(CAPEX) 집행이 지연되거나 축소되는 추세다. 이러한 업황 속에서 독자적인 수주 역량이 부족한 엔테크시스가 홀로 실적 반등을 이뤄내기는 쉽지 않다는 평가도 나온다.
엔시스 관계자는 <IB토마토>에 "엔테크시스는 글로벌 주요 배터리 제조사의 4680 조립라인과 4695 파일럿라인을 설계한 경험을 갖추고 있어, 이를 바탕으로 관련 개발 프로젝트에 진입을 기대하고 있다"며 "지난해엔 포메이션 사업부를 신설해 배터리 화성공정 설비의 턴키 수주 역량을 확보했고, 지난 4월에는 제이스로보틱스와 85억 5000만원 규모의 인도향 각형 배터리 화성공정 설비 턴키 계약도 체결하는 등 사업 다각화를 이어가고 있다"고 설명했다.
홍준표 기자 junpyo@etomato.com