[IB토마토 송혜림 기자] 코스닥 이전 상장을 앞둔 하이드로겔 화장품 제조업체 진코스텍의 상장 직후 유통가능 주식 중 신규 공모주보다 기존 주주 보유 물량이 1.6배에 달하는 것으로 나타났다. 전체 상장예정주식의 58.44%가 코스닥 이전상장 직후 별도 매각 제한 없이 거래 가능한 구조다. 재무적 투자자(FI) 보유분 중 약 26만주도 의무보유 대상에서 제외돼 이전상장 이후 수급 변수로 작용할 가능성이 있다.
(사진=진코스텍 홈페이지)
기존주 유통물량이 신주 대비 1.6배
21일 금융감독원 전자공시시스템에 따르면 코넥스 상장사 진코스텍이 오는 10월 2일~6일 코스닥 시장 이전 상장을 위한 청약을 개시한다. 주관사는 하나증권이다. 공모주식 수는 85만2000주로 전량 신주다. 희망공모가 1만9500~2만3500원을 적용한 공모 예정금액은 166억1400만~200억2200만원이다. 발행제 비용을 제외하면 시설자금에 50억원, 운영자금에 116억원을 조달한다.
지난 2010년 설립된 진코스텍은 하이드로겔 소재 기반 화장품 제조자개발생산(ODM)·주문자상표부착생산(OEM) 전문기업이다. 2019년 코넥스에 상장했다. 진코스텍은 마스크팩의 판매 확대로 가파른 실적 성장을 잇고 있다. 지난해 매출액은 486억원, 영업이익은 48억원으로 각각 전년 대비 63%, 322% 늘었다.
다만 진코스텍의 상장예정주식수 절반 이상이 상장 직후 시장에 풀릴 수 있어 주가 하락 우려가 불거진다. 증권신고서를 살펴보면, 상장예정주식수 378만 6533주 중 221만 2851주(58.44%)가 상장 직후 유통 가능 물량에 해당한다. 상장 이후 기간별 누적 유통 가능 물량은 상장 후 반년 뒤 229만 8308주, 1년 뒤 378만 6533주다.
상장 예정 주식 수 중 공모 신주를 제외하면 기존 주주가 보유한 유통 가능 주식은 136만 851주다. 공모 신주의 약 1.6배다. 상장주식 대비 비중도 공모 신주 22.5%, 기존주 35.94%로 기존주가 더 높다. 의무보유 제한이 없는 기타 소액주주 68만 2289주를 비롯해 개인 주주와 일부 벤처금융·전문투자자 보유분이 포함된다.
다만 진코스텍은 코넥스 상장사라는 점에서 기존주가 새롭게 풀리는 물량으로 보기는 어렵다. 상당수 기존주는 현재도 코넥스시장에서 거래가 가능하다. 대신 코스닥 이전상장 이후 거래량과 시장 유동성이 확대될 경우 기존 주주의 매도 여건이 달라질 수 있다는 점에서 초기 수급 부담 여부를 지켜볼 필요가 있다.
최대주주 지분과 하나증권과
LS증권(078020) 등 프리IPO(Pre-IPO) 투자자 일부 지분은 코스닥시장 상장규정에 따라 의무보유된다. 그러나 상장 1년 뒤에는 최대주주와 특수관계인, 프리IPO 투자자 의무보유가 해제되면서 전량 유통가능해질 수 있다. 상장 직후부터 절반이 넘는 물량이 거래 가능한 데다 1년 뒤에는 최대주주 측 지분까지 시장에 나올 수 있는 만큼 상장 초기 오버행(잠재적 매도물량) 우려가 제기된다.
매각 제한 없는 FI 물량 26만주
상장 직후 유통되는 기존주 중 재무적 투자자(FI) 물량은 총 25만 9739주다. 증권신고서상 벤처금융 또는 전문투자자로 분류된 주주 가운데 상장 직후 주식을 매도할 수 있는 FI는 티그리스-파인밸류투자조합2호와 포지티브 세컨더리 벤처투자조합 제3호, LS증권, 머스트홀딩스, 머스트 2호 벤처투자조합이다.
이들이 상장 직후 별도 의무보유 없이 거래할 수 있는 물량은 전체 기존주 유통가능 물량의 19.1%, 상장 직후 전체 유통가능 물량의 11.7%다. 상장예정주식 수 대비로는 6.86%다. FI별 유통 가능 물량은 ▲티그리스-파인밸류투자조합2호 11만 5148주 ▲포지티브 세컨더리 벤처투자조합 제3호 4만 5567주 ▲LS증권 1만 7856주 ▲머스트홀딩스 4만 5454주 ▲머스트 2호 벤처투자조합 3만 5714주다.
티그리스-파인밸류투자조합2호와 포지티브 세컨더리 벤처투자조합 제3호, LS증권은 지난 3월 최대주주에게서 양수한 구주에 대해서는 1년간 의무보유를 적용받는다. 다만 같은 달 제3자배정 유상증자로 취득한 주식은 상장 직후 유통할 수 있다. 머스트 2호 벤처투자조합의 유상증자 참여 물량도 매각 제한이 없다.
이들 유상증자 참여자가 주식을 취득한 가격은 주당 1만 4000원이다. 머스트홀딩스가 보유한 4만 5454주의 최초 우선주 발행가격은 주당 1만 1000원으로, 현재 공모가 밴드 대비 가격 차이가 더 크다. FI 보유 물량 자체는 전체 주식 총수 대비 크지 않기 때문에 상장 직후 매도할 요인이 크지 않을 수 있다. 다만 주식 취득가가 희망공모가보다 낮고 별도 의무보유 규정에 걸리지 않는 FI 물량도 상장 이후 차익 실현에 나설 수도 있다.
공모가 산정 방식도 유의해야
다만 최종 유사회사 중 토니모리, 달바글로벌, 에이피알의 경우 화장품 브랜드 사업을 주력으로 영위하고 있다. 화장품 ODM과 OEM 사업을 전문으로 운영하는 진코스텍과 사업구조에서 차이가 있다.
(그래픽=AI 제작·IB토마토)
먼저 토니모리의 경우 ODM·OEM 전문 기업으로 메가코스를 종속회사로 두고 있으나 지난해 매출 비중은 30%에 불과해 브랜드 매출이 더 큰 비중을 차지한다. 에이피알 역시 뷰티 디바이스는 종속회사를 통해 생산하고 있으나 화장품은 모두 외주 생산에 맡기고 있다. 달바글로벌은 아예 자체 생산설비 없이 외주가공으로 제품을 생산하고 있다.
이들 기업은 자체 브랜드와 마케팅을 기반으로 제품을 판매하는 만큼 브랜드 이미지와 높은 마진 가능성 등이 기업가치에 반영된다. 그러나 ODM·OEM 업체는 수주 규모와 생산 케파, 공장 가동률, 원가 등이 실적에 큰 영향을 미친다. 보통 브랜드 기업은 매출이 늘면 이익도 함께 확대되지만, 제조기업은 반대로 원재료비나 인건비, 설비 비용 등의 부담이 커진다.
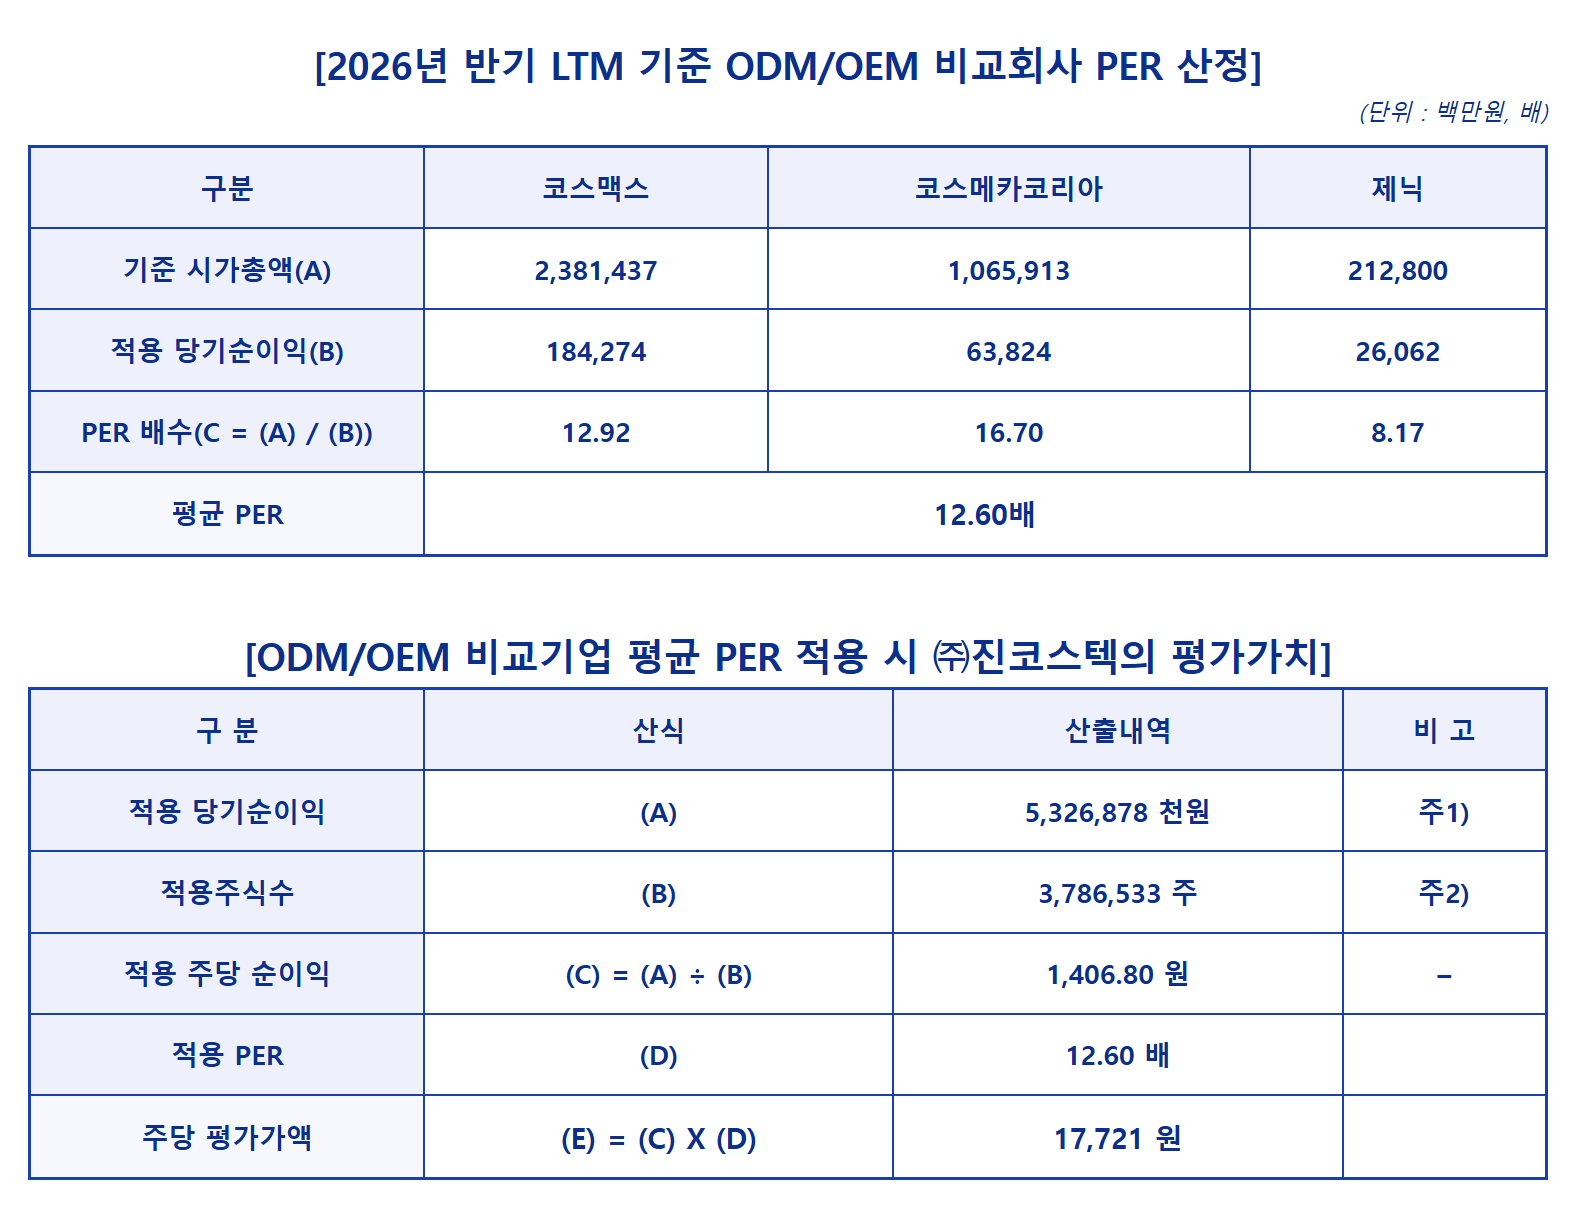
사업구조가 다른 기업을 비교기업으로 선정할 경우 평균 PER이 높아져 진코스텍의 기업가치를 제대로 평가하기 어려워진다. 실제로 브랜드 기업을 포함한 비교기업 6곳의 평균 PER은 17.61배다. 이를 적용한 진코스텍의 주당 평가액은 2만 4780원이다. 다만 ODM·OEM 기업만 적용하면 평균 PER은 12.60배, 주당 평가액은 1만 7721원으로 모두 낮아진다.
이에 대해 진코스텍 측에 문의했으나 IR부서 담당자 부재로 회신을 받지 못했다.
주관사인 하나증권 측은 <IB토마토>에 "최근 거래소 규제가 강화되어 현재 진행 중인 상장 건에 대해선 언급하기 어렵다"고 답했다.
송혜림 기자 diving@etomato.com