[IB토마토 장민지 기자]
SK이노베이션(096770)의 자회사 SK지오센트릭이 석유화학 업황 둔화로 적자가 누적된 해외 생산법인 매각을 추진하고 있지만, 지난해 말 이사회 승인 이후 반년 넘게 속도를 내지 못하고 있다. 매각 대상은 SK프리마코아메리카, SK프리마코유럽, SK펑셔널폴리머(SKFP) 3곳으로 이들 법인을 인수할 당시 조달한 인수금융이 그대로 남아 있던 점이 매각 지연의 배경으로 지목된다. 여기에 SK지오센트릭이 생산설비를 둔 울산 석유화학단지의 구조조정마저 답보 상태다. 실적 개선을 위해서는 적자 법인 정리를 통한 자금 확보와 함께 울산 나프타분해시설(NCC) 재편을 통한 고정비 축소가 본격화돼야 할 것으로 보인다.
(사진=SK지오센트릭)
인수금융 4658억원 상환…적자 해외법인 매각 채비
16일 업계에 따르면 SK지오센트릭이 사업 경쟁력을 강화하기 위해 해외 자산 매각을 추진하고 있지만 좀처럼 속도가 나지 않고 있다. SK지오센트릭 이사회는 지난해 말 미국의 SK프리마코아메리카, 스페인의 SK프리마코유럽, 프랑스의 SK펑셔널폴리머(SKFP) 등 3개 법인의 매각계획을 승인했다. 이에 따라 해당 법인들은 매각예정자산으로 분류돼 중단영업손익으로 처리되고 있다.
석유화학 업황 둔화로 이들 법인의 실적이 저하되자 SK지오센트릭은 적자 법인을 털어내고 재무구조를 개선하기 위해 매각을 추진하는 것으로 파악된다. 에틸렌아크릴산(EAA) 생산법인인 SK프리마코아메리카는 2024년 321억원의 당기순손실에 이어 지난해에도 405억원의 순손실을 기록했다. 유럽 EAA 생산법인 SK프리마코유럽은 지난해 541억원의 순손실을 내며 매각 예정 법인 중 가장 큰 손실을 냈고, 폴리머 생산법인 SKFP도 2023년부터 지난해까지 연평균 216억원의 순손실을 이어갔다.
매각 추진 속도가 부진했던 배경에는 이들 법인을 인수하는 과정에서 조달한 인수금융이 자리하고 있던 것으로 파악된다. SK지오센트릭의 자회사인 SK GC Americas는 2017년 EAA 사업을 위해 SK프리마코아메리카와 SK프리마코유럽을 인수했고, SK지오센트릭은 2020년 폴리머 사업을 위해 SKFP를 인수했는데 이 과정에서 발생한 인수금융이 그동안 상환되지 못하고 남아 있었다.
다만 업계에 따르면 SK지오센트릭은 SKFP의 인수금융 약 2500억원을 지난 5월 상환한 데 이어, 이번 달에는 SK GC Americas가 미국 EAA 생산법인 인수금융 2158억원도 상환한 것으로 파악된다. 이에 시장에서는 매각 실사 과정에서 우발부채로 작용할 수 있는 인수금융을 SK지오센트릭이 미리 정리해 매각 협상의 발판을 마련했다는 해석이 나온다. 걸림돌이 해소된 만큼 매각 작업이 본격적으로 속도를 낼 수 있을 것으로 보인다.
SK지오센트릭 관계자는 <IB토마토>와의 통화에서 "SK프리마코아메리카, SK프리마코유럽, SKFP에 대해 연내 매각 완료를 목표로 적극적으로 매각 절차를 진행하고 있다"고 말했다.
울산 석화 재편 답보…NCC 감축이 실적 회복 관건
해외 자산 매각 추진이 지지부진한 가운데 SK지오센트릭이 속한 울산 석유화학 산업단지의 구조조정마저 속도를 내지 못하고 있다. 중국발 공급과잉으로 석화 업황 둔화가 이어지면서 SK지오센트릭의 실적이 함께 저하되고 있는 만큼 신속한 산업단지 구조조정이 필수적인 상황이다.
정부 주도로 진행 중인 석화 사업 재편은 에틸렌 공급과잉과 중복 설비에 따른 고정비 부담을 줄이기 위한 방안으로 대산과 여수에서 먼저 본격화됐다. 대산에서는
롯데케미칼(011170) 대산공장과 HD현대케미칼이 합병한 통합법인 'H&L 어드밴스드'가 지난 1일 공식 출범했다. 여수에서도 여천NCC·롯데케미칼·
한화솔루션(009830)·DL케미칼이 함께 추진한 '여수 1호' 사업재편 계획이 지난 7월 정부 승인을 받았다.
반면 울산은 여전히 이견을 좁히지 못하고 있다. SK지오센트릭과 에쓰오일(
S-Oil(010950)),
대한유화(006650)는 1년 가까이 재편안을 논의하고 있지만, 합의에 이르지 못한 상태다. 특히 내년 에쓰오일의 샤힌 프로젝트가 본격 가동에 들어가면 대규모 에틸렌 물량이 새로 쏟아지는 만큼, 출혈 경쟁을 막고 SK지오센트릭의 실적 회복을 이끌어내기 위해서는 신속한 감축 합의가 필요한 상황이다.
업계에서는 울산 석화단지 구조조정이 내년부터 본격화될 것으로 전망한다. 이를 통해 SK지오센트릭의 66만톤 규모의 나프타분해시설(NCC) 가동이 중단되거나 생산량이 줄어들면 고정비 부담이 완화되며 실적 개선에도 도움이 될 것으로 보인다.
(그래프=AI 제작·IB토마토)
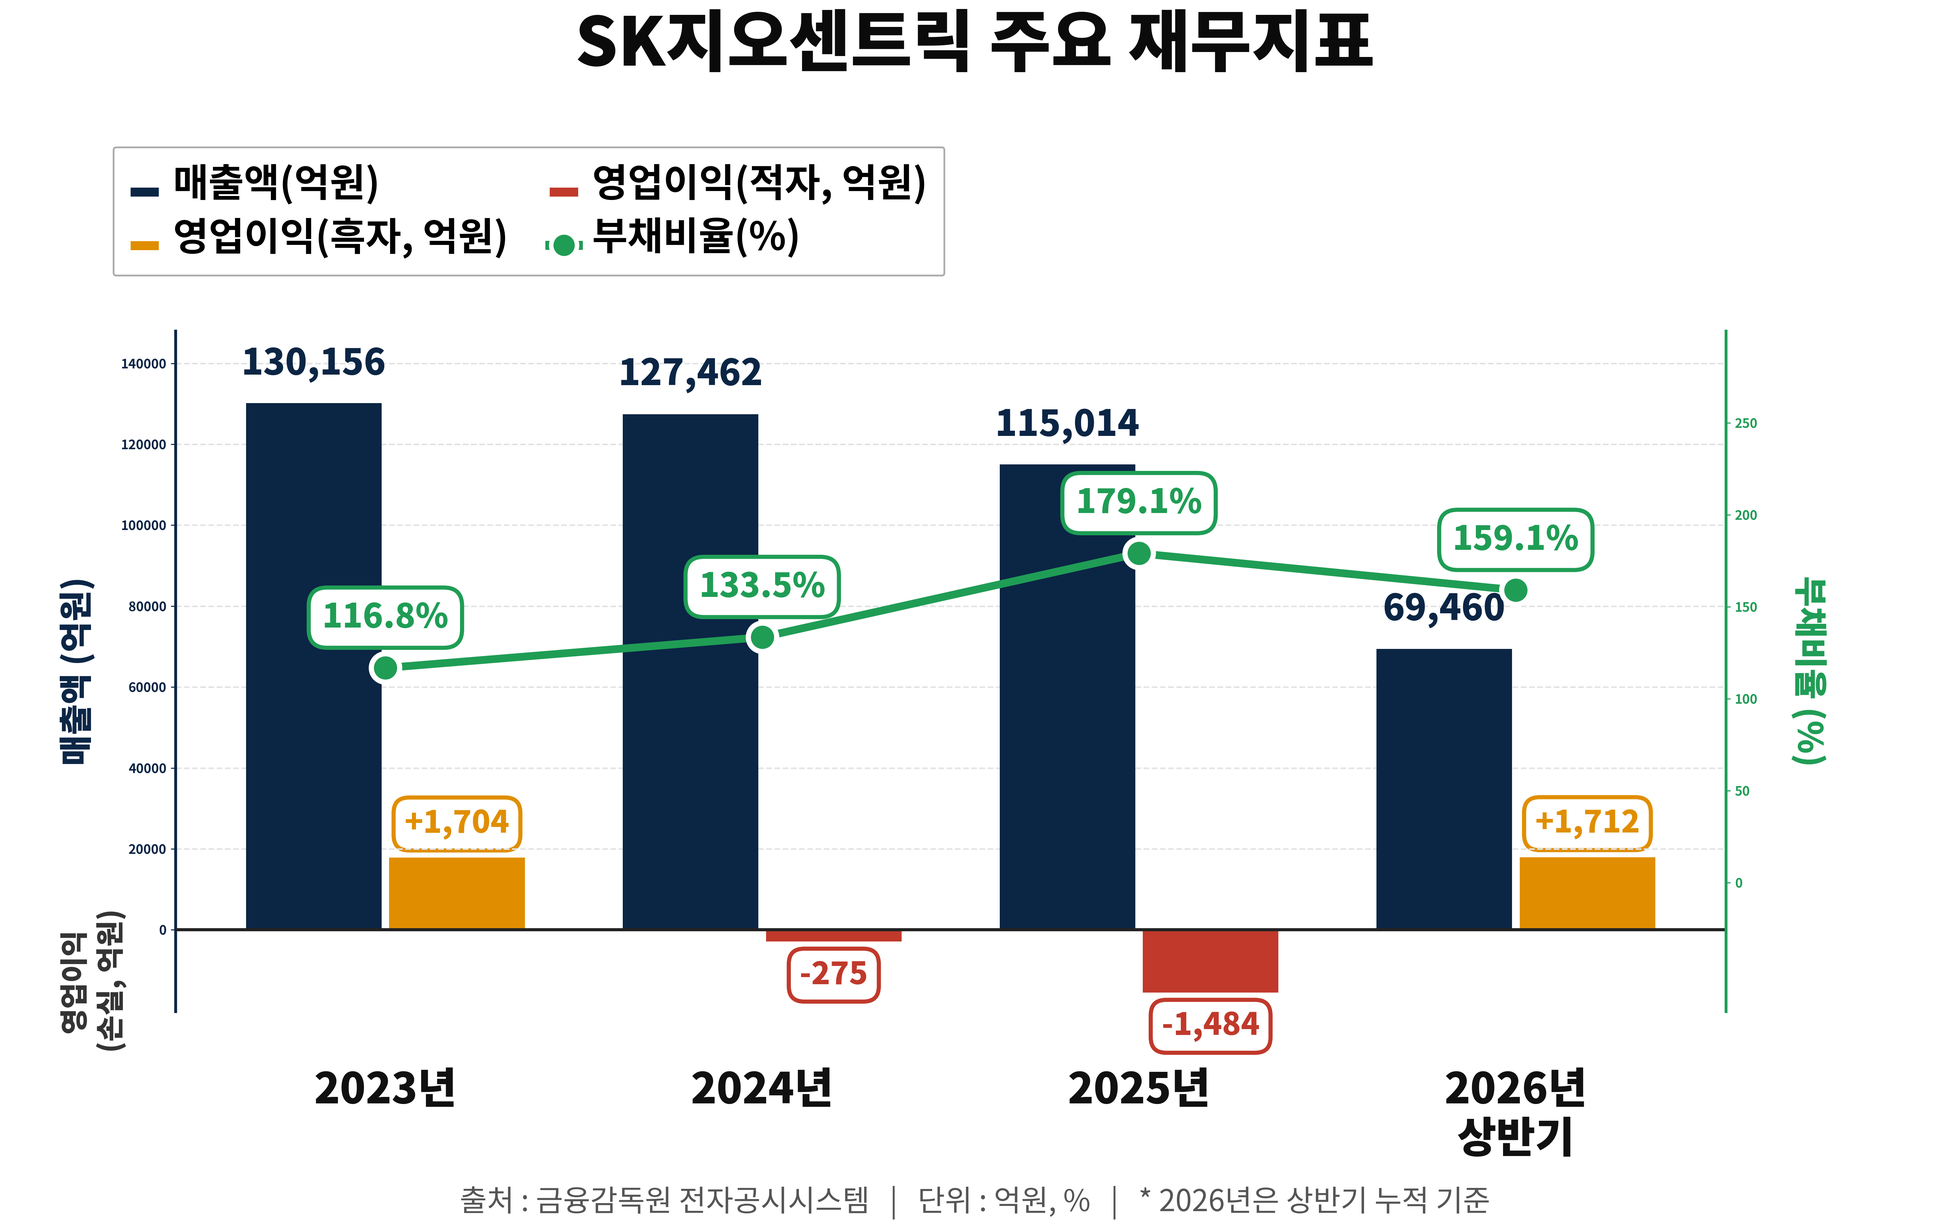
SK지오센트릭의 올해 상반기 매출액은 6조 9460억원으로 전년 동기 6조 74억원 대비 15.6% 늘었고, 같은 기간 영업이익은 1712억원으로 흑자전환하며 실적이 개선됐다. 그러나 연간 기준으로 보면 2024년 275억원의 영업손실로 적자전환한 데 이어 지난해에는 1484억원의 대규모 적자를 냈다. 여기에 순손실이 누적되며 자본이 축소된 영향으로 2023년 116.8%였던 부채비율은 올해 상반기 159.1%까지 확대됐다.
올해 상반기 실적 개선은 지정학적 리스크에 따른 유가와 나프타 가격 상승으로 인한 일시적 래깅효과에 따른 것으로 석화 업황 둔화가 장기화할 것으로 예상되는 만큼 개선세가 이어지기는 쉽지 않을 것으로 파악된다. 이에 따라 신속한 해외 자산 매각으로 적자 법인을 정리해 자금을 확보하고 재무구조를 개선하는 동시에, 울산 NCC 구조조정을 통해 고정비 부담을 줄이는 것이 시급할 것으로 보인다.
SK지오센트릭 관계자는 <IB토마토>와의 통화에서 "울산 석유화학 산업단지 사업재편과 관련해 대한유화, 에쓰오일과 연내 사업재편계획 제출을 목표로 구체적인 방안을 지속적으로 논의하고 있다"며 "앞으로도 화학 사업의 본원적 경쟁력을 강화하는 데 집중하고 리밸런싱 등을 통한 재무구조 개선 노력을 지속할 것"이라고 말했다.
장민지 기자 wkdalswl05@etomato.com