[IB토마토 이성은 기자] BNK캐피탈이 자동차 금융을 중심으로 자산을 키워왔으나, 실적은 대손비용 관리에 갈릴 것으로 전망된다. 시장금리가 올라 대손비용이 확대되고 있기 때문이다. 경기 둔화와 부동산 시장 냉각으로 PF대출 등의 개인신용대출 상황이 악화돼 건전성 악화도 우려된다.
(사진-BNK금융)
23일 나이스신용평가에 따르면 BNK캐피탈의 올해 상반기 총자산은 10조 504억원이다. 지난 2021년 8조 2631억원 이후 5년 6개월간 17.8%(1조 7873억원) 증가했다.
자동차금융과 일반대출을 영위하는 회사는 설립 초기 외부인력을 영입해 자동차금융 중심의 영업 네트워크를 앞세워 운용자산을 확대했다. 현대차와 기아차, 수입차 브랜드와 연계한 자동차 금융 상품의 비중이 비교적 높고, GM과 제휴를 체결한 효과다.
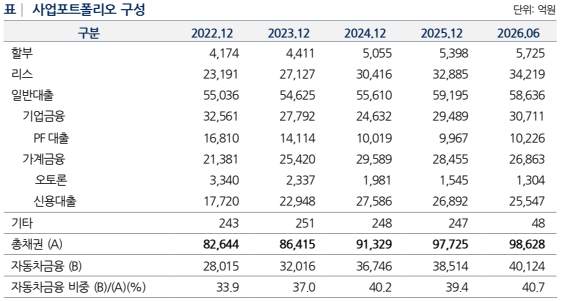
자동차금융자산은 리스와 렌탈을 중심으로 구성해 신차 관련 자동차 금융 자산 비중이 높다. 올해 6월 말 기준 총채권 9조 8628억원에서 리스가 차지하는 비중이 가장 크다. 리스를 포함한 자동차금융은 4조 124억원으로, 총채권에서 차지하는 비중은 40.7%다. 전년 말 38.4%에서 2.3%p 올랐다. 자산별로는 리스가 3조 4219억원, 기업금융 3조 711억원, 신용대출 2조 5547억원 순으로 규모가 컸다.
(사진=나이스신용평가)
BNK캐피탈의 충당금적립전영업이익은 1613억원이다. 전년 동기 1561억원에서 증가한 규모다. 당기순익도 같은 기간 702억원에서 782억원으로 증가하면서 조정총자산순이익률 역시 0.7%에서 1.6%로 0.9%p 올랐다.
다만 금리 상승은 수익성 위협요소다. 상반기 대손비용은 662억원으로, 전년 동기 634억원에서 증가했다. 충당금적립전영업이익이 확대되면서 당기순익 확대에는 성공했으나 시장금리 전망이 긍정적이지 않은 탓이다.
특히 상반기 여전채 평균 발행금리도 만기도래 금리를 상회했다. 시장 금리가 현재 수준으로 유지될 경우 하반기 이후 조달비용 증가도 본격화 될 가능성이 높다. 경기가 부진한 상황에서 시장 금리가 상승하면 영업자산 황대 여력이 제약될 수 있다. 특히 건전성 악화에서 비롯되는 비용도 발생할 수 있다.
지난 6월 말 기준 1개월 이상 연체율은 2.8%다. 2022년 말 0.8% 이후 상승하는 추세로, 연체자산충당금커버리지도 124.6%로 전년 말 127% 대비 하락했다. 특히 비교기업군의 6월 말 연체자산충당금커버리지는 185.9%로, 61.3%p 차이다. 고정이하자산비율도 3.8%로 전년 말 3.2%에서 악화됐다.
연체액 중 대출채권 연체금액은 2539억원으로, 기업대출이 36.8%, 개인신용대출이 60.9% 비중이다. 지난해 말 2290억원에서 확대됐다. 다만 중소기업 연체액은 지난해 하반기 중 상각과 부실자산 정상화를 통해 줄어들었으며, 기업대출 연체율은 하락했다.
조현진 나이스신용평가 선임연구원은 <IB토마토>에 “자동차금융과 일반대출을 중심으로 양호한 사업기반을 보유하고 있으며, 과거 대비 높은 수준의 시장금리와 대손 부담 증가로 수익성 하락 압력이 존재하며, 연체율 등 자산건전성 저하도 부담 요소”라고 말했다.
이성은 기자 lisheng124@etomato.com