[IB토마토 장민지 기자]
포스코퓨처엠(003670)이 인공지능(AI) 데이터센터 확산에 따른 에너지저장장치(ESS) 수요 증가에 힘입어 대규모 리튬인산철(LFP) 배터리 양극재 공급계약을 잇달아 따내고 있다. 전기차 캐즘으로 지지부진하던 양극재 사업이 ESS향 수요 확대를 계기로 새 돌파구를 찾은 모양새다. 다만, 최근 몇 년간 LFP 양극재 라인 전환과 생산능력 확대에 대규모 자금이 투입되면서 재무구조는 급격히 저하됐다. 이에 재무구조 개선을 위해서는 가동률을 신속히 안정화하고 공급계약을 실제 실적으로 연결시키는 것이 관건이 될 것으로 보인다.
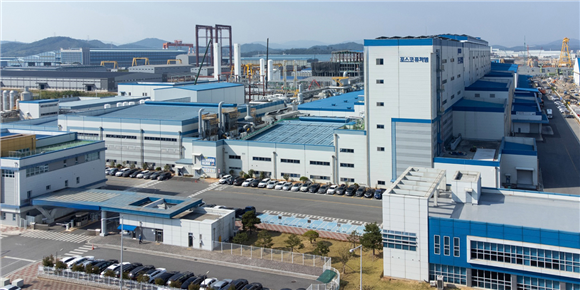
(사진=포스코퓨처엠)
LFP 수주 확대…에너지소재 반등 발판
28일 금융감독원 전자공시시스템에 따르면 포스코퓨처엠이 대규모 리튬인산철(LFP) 양극재 공급계약을 연이어 확보하며 실적 개선 기대감이 커지고 있다.
포스코퓨처엠은 지난 22일 SK온과 2027년부터 2029년까지 3년간 1조 742억원 규모의 LFP 양극재 공급계약을 체결했다. 계약 물량은 총 7만 7000톤, 연평균 2만 6000톤 수준이다. 앞서 지난달에는 국내 배터리사와 2027년부터 2032년까지 6년간 19만톤 규모의 LFP 양극재 공급계약을 합의했다. 두 계약의 연평균 물량을 합산하면 5만 7000톤으로 지난해 전체 양극재 판매량 4만 4000톤을 웃돈다.
이 같은 수주 랠리의 배경에는 인공지능(AI) 데이터센터 확산에 따른 에너지저장장치(ESS)용 배터리 수요 증가가 있다. 안정적 전력 공급이 필요한 데이터센터가 늘면서 가격과 안정성 측면에서 유리한 LFP 배터리 수요가 커졌고 이에 따라 양극재 수요도 함께 확대됐다는 게 업계 설명이다.
이번 수주가 주목받는 이유는 그동안 에너지소재 부문의 실적 부진이 이어지고 있었기 때문이다. 양극재와 음극재를 공급하는 에너지소재 부문 매출은 2023년 3조 3618억원으로 전체 매출의 70.6%를 차지할 만큼 존재감이 컸다. 그러나 전기차 캐즘에 더해 미국 전기차 구매보조금이 당초 2032년에서 지난해 9월 말로 조기 종료되며 북미 전기차 판매가 급감했고, 이 여파로 에너지소재 부문 매출은 지난해 1조 5741억원까지 줄었다. 2년 새 절반 넘게 축소된 것으로 전체 매출에서 차지하는 비중도 53.6%로 내려앉았다. 2023년부터 지난해까지 영업이익도 연평균 마이너스(-) 285억원의 적자를 기록하며 수익성 하방 압력이 이어졌다.
올해 상반기에도 에너지소재 부문 매출은 7615억원으로 전년 동기 8211억원 대비 감소세를 이어갔다. 다만 영업이익은 15억원으로 3년 만에 흑자로 돌아섰다. 적자 고리는 끊었지만 매출 규모에 비춰보면 아직 유의미한 수익성을 냈다고 보기는 어려운 수준이다.
관건은 올해 확보한 LFP 양극재 공급계약이 실제 매출로 잡히는 시점이다. 계약대로 2027년부터 물량 공급이 시작되면 내년부터 에너지소재 부문의 실적 개선이 가속화될 것이라는 관측이 나온다.
포스코퓨처엠 관계자는 <IB토마토>와의 통화에서 "지난달 체결한 19만톤 규모 양극재 공급 합의와 지난 22일 SK온과 체결한 공급계약 모두 2027년부터 공급이 시작돼 매출 성장이 본격화될 것으로 전망한다"라며 "앞으로도 글로벌 무역규제에 대응할 수 있는 공급망과 기술력, 다양한 제품 포트폴리오를 바탕으로 주요 배터리·완성차 업체와 양·음극재 공급 협의를 지속하며 수주를 확대해나갈 계획"이라고 말했다.
생산능력 확충 속 설비투자·차입 부담 가중
이에 포스코퓨처엠은 LFP 양극재 생산능력 확대에 속도를 내고 있다. 포항 영일만4일반산업단지에 LFP 전용 양극재 공장을 짓고 있으며, 이를 통해 연산 최대 5만톤의 생산능력을 확보해 2027년 하반기 양산에 들어갈 계획이다. 여기에 기존 포항공장 하이니켈(NCM) 라인 일부도 LFP 라인으로 전환하며 조기 공급 체제를 갖추는 중이다.
해외 생산거점 확보도 병행하고 있다. 2022년 제너럴모터스(GM)와 공동 출자해 설립한 양극재 합작법인 얼티엄캠은 준공을 앞두고 있으며 가동에 들어가면 연간 3만톤의 양극재 생산능력이 추가로 확보된다.
문제는 이 같은 대규모 설비투자가 재무구조에 부담을 지우고 있다는 점이다. 실제로 자본적지출(CAPEX)은 2023년 1조 3662억원, 2024년 2조 581억원, 2025년 1조 5093억원으로, 3년간 연평균 1조 6445억원에 달했다. 영업활동으로 벌어들이는 현금창출력을 웃도는 투자가 이어지면서 같은 기간 잉여현금흐름(FCF)은 연평균 -1조 5804억원의 적자를 기록했다. 올해 상반기에도 4277억원의 CAPEX가 집행되며 FCF는 -2387억원 적자를 이어갔다.
이에 포스코퓨처엠은 지난해 1조 1070억원 규모의 유상증자를 단행하고 유휴자산을 매각하는 등 자구안을 통해 총 1조 3057억원의 자금을 조달했다. 그러나 연간 CAPEX 규모가 이를 웃돌면서 부족분은 결국 외부 차입으로 메워야 했다. 실제로 총차입금은 2023년 2조 8979억원에서 올해 상반기 4조 757억원으로 40.7% 늘었고, 이에 따라 차입금의존도도 42.4%를 기록하며 통상 안정권으로 여겨지는 30%를 크게 웃돌고 있다.
유동성 지표도 나빠졌다. 올해 상반기 현금성자산(기타유동금융자산 포함)은 6699억원인데 1년 내 갚아야 할 단기성차입금(유동성장기부채 포함)은 6799억원으로 현금성자산을 웃돌아 단기 지급능력에도 경고등이 켜진 상태다. 특히 업계에서는 향후 국내외 잔여 투자 등으로 연간 8000억원 규모의 CAPEX가 이어질 것으로 전망하고 있어 유동성 압박과 차입 부담은 당분간 이어질 것으로 보인다.
결국 향후 가동률을 빠르게 끌어올려 고정비 부담을 낮추고 확보한 양극재 공급계약을 실제 매출로 연결시키는 것이 관건이 될 것으로 보인다. 업계에서는 2027년을 기점으로 대규모 투자 사이클이 마무리되면서 투자 부담이 점차 줄어들 것으로 보고 있다. 투자 부담 축소와 실적 개선이 맞물리면 에너지소재 부문의 수익성 개선이 본격화될 수 있다는 전망이 나온다.
포스코퓨처엠 관계자는 <IB토마토>와의 통화에서 "그동안 이차전지 시장 성장에 발맞춰 설비 증설을 성장전략의 축으로 삼아 투자를 집행해왔다"며 "국내외 대규모 설비 투자는 마무리 단계에 접어들었고, 향후 잔여 투자는 기존에 수립한 계획에 따라 진행할 예정"이라고 말했다.
장민지 기자 wkdalswl05@etomato.com