[IB토마토 윤상록 기자] 키움캐피탈이 사업기반 다각화를 토대로 우수한 수익성을 증명했다. 적극적인 부실자산 회수로 우수한 자산건전성이 유지되면서다. 다만 회사의 부동산 프로젝트파이낸싱(PF) 관련 건전성 및 대손비용 변동 여부는 모니터링이 필요하다.
(사진=키움캐피탈)
10일 나이스신용평가에 따르면 키움캐피탈의 지난해 순이익은 전년 대비 90.1% 증가한 555억원이다. 조정총자산순이익률(ROA)은 2.1%다. 운용수익률 상승과 조달비용 감소가 주효했다는 분석이다. 올해 상반기에는 순이익 449억원을 거두며 전년 동기(247억원) 대비 81.8% 늘었다. 상반기 조정ROA는 2.6%로, 이자손익 증가와 부실 PF대출 회수에 따른 대손비용 환입 효과라고 나이스신용평가 측은 설명했다.
사업기반도 넓어지고 있다. 6월 말 기준 키움캐피탈의 총자산은 3조 4471억원, 총자산점유율은 1.3%로 2020년 말(0.8%) 대비 상승했다. 사업포트폴리오는 ▲기업금융(34%) ▲부동산금융(29%) ▲리테일금융(24%) ▲투자금융(13%)으로 구성돼 있다. 지난해부터 중도금 대출 회수로 리테일금융 자산이 감소하고 인수금융·담보대출 등의 성장이 두드러지며 부동산·기업금융 비중은 2024년 말 50%에서 6월 말 63%로 올랐다.
자본적정성 지표도 양호한 수준으로 나타났다. 6월 말 기준 총자산레버리지배율 5.8배, 조정자기자본비율 18.4%다. 요주의이하자산비율은 2024년 말 7.4%에서 올해 6월 말 2.7%로 낮아졌다. 회사는 2019년부터 2년마다 500억원씩 진행한 유상증자로 자본을 확충해왔다. 지난 5월에는 700억원 규모의 유상증자가 이뤄졌다. 6월 말 유동성차입부채비중은 55.6%로 다소 높지만, 한도약정과 계열의 재무적 지원 가능성이 이를 보완한다는 분석이다.
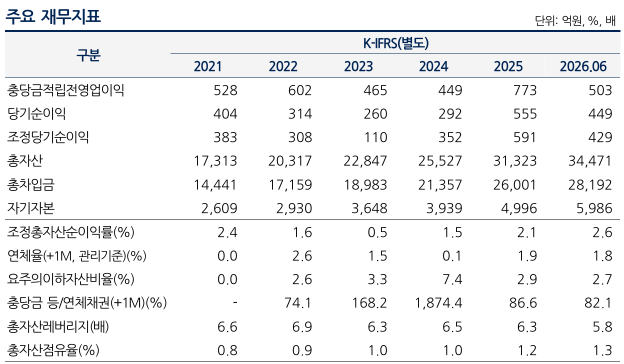
키움캐피탈 주요 재무지표.(사진=나이스신용평가)
다만 부동산PF 건전성·대손비용 변동은 모니터링할 필요가 있다는 게 나이스신용평가 측 설명이다. 6월 말 키움캐피탈 자기자본 대비 부동산PF 및 브릿지론 비중은 71.2%로 캐피탈사 평균(50.8%) 대비 높다. 개인사업자 대출채권 연체율도 지난해 말 1.0%에서 올해 6월 말 3.3%로 올랐다. 상반기 조달비용률은 4.5%로 전년 동기 대비 0.7%포인트(P) 하락했다. 최근 신규발행 채권금리가 차환대상 채권금리보다 높아 향후 조달비용 부담 변화도 모니터링이 필요해 보인다.
이은미 나이스신용평가 수석연구원은 "키움캐피탈은 지난 2023년 이후 부동산PF 익스포저를 축소하며 리스크를 관리하고 있으나 부실사업장 발생 및 회수경과에 따라 건전성 지표 변동 폭이 클 수 있어, 요주의이하자산비율과 대손부담 추이를 모니터링할 예정"이라며 "지난해 4분기부터 시장금리가 상승하며 최근 신규발행 채권금리가 차환대상 채권금리보다 높아 향후 조달부담 변화 등을 모니터링할 예정"이라고 보고서를 통해 밝혔다.
키움캐피탈은 2018년 설립된 다우키움그룹 내 여신전문금융 자회사다. 키움증권이 98%, 다우기술(키움증권 모회사)이 2% 지분을 보유하고 있다. 기업·부동산금융 위주로 성장했으며, 기업·부동산·리테일·투자금융 포트폴리오를 보유하고 있다.
윤상록 기자 ysr@etomato.com