[IB토마토 홍준표 기자]
스틱인베스트먼트(026890)와 JKL파트너스가 이차전지 부품업체
신흥에스이씨(243840)에 투자한 지 5년이 지났지만 투자금 회수 부담이 이어지고 있다.
삼성SDI(006400)의 배터리 생산 확대에 따른 동반 성장을 기대했지만, 전기차 수요 둔화로 증설한 설비의 가동률이 떨어지면서 수익성이 악화됐기 때문이다. 특히 투자에 활용한 전환우선주(CPS)는 회사에 원금 상환을 요구할 권리가 없어 지분 매각 등으로 투자금을 회수해야 하는 구조다.
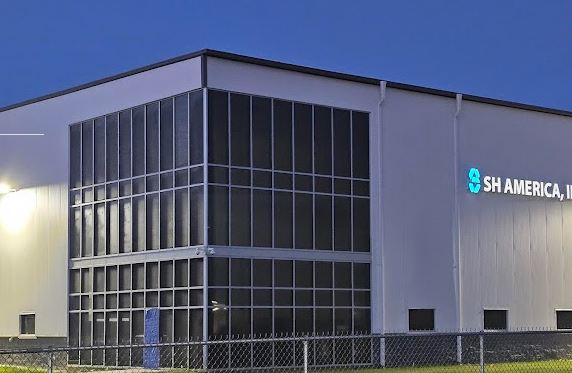
미국 인디애나주에 위치한 신흥에스이씨 미국법인.(사진=신흥에스이씨)
6일 금융감독원 전자공시시스템에 따르면 스틱글로벌혁신성장 사모투자합자회사와 JKL 측 세컨웨이브는 각각 신흥에스이씨 보통주 389만8560주와 우선주 225만9040주를 보유하고 있는 것으로 나타났다. 우선주를 포함한 지분율은 각각 13.61%로, 두 투자자의 합산 지분율은 27.22%다.
FI, CPS에 1000억원 투자했지만…주가는 전환가 대비 54% 낮아
앞서 스틱과 JKL은 2021년 11월 구주 인수와 제3자배정 유상증자를 통해 각각 900억원 넘게 투자했다. 이 가운데 각각 약 563억원은 기존 주주가 보유한 보통주를 사들이는 데 썼고, 나머지 약 337억5000만원은 회사가 새로 발행한 전환우선주(CPS)를 인수하는 데 투입했다.
당시 발행된 전체 CPS는 133만 8688주, 약 1000억원 규모로 발행가는 주당 7만 4700원이었다. 이후 5대 1 액면분할을 거치면서 전체 CPS는 669만 3440주, 주당 발행가는 1만 4940원으로 조정됐다. 올해 6월 말 스틱과 JKL 측 세컨웨이브가 보유한 CPS는 각각 225만 9040주로, 합계 투자금은 발행가 기준 약 675억원이다.
이 외에도 주요 재무적투자자(FI)로는 케이스톤 측 케이씨삼호투자와 SG PE 측 에스지코어가 각각 약 75억원을, SKS PE·한국투자PE가 결성한 SKS한국투자제1호와 대신PE·SKS PE가 결성한 대신SKS이노베이션제2호도 각각 약 37억 5000만원을 투입했다. 이들은 각각 50만 2005주, 25만 1005주를 보유한 것으로 나타났다. 한국산업은행도 당시 약 100억원을 투자해 66만9340주를 보유하고 있다.
CPS는 상환전환우선주(RCPS)와 달리 회사에 투자금 상환을 요구할 수 있는 권리가 없다. 투자금을 회수하려면 우선주 자체를 제3자에게 팔거나 보통주로 전환해 시장에 매각해야 한다. 주가가 전환가격을 밑돌면 손실을 감수하고 팔거나 회수를 미룰 수밖에 없는 구조다.
주가 하락에 대비해 전환가격을 낮추는 조정(리픽싱) 조항이 있지만, 하한이 최초 전환가격의 85%로 묶여 있다. 액면분할을 반영한 최초 전환가격 1만 4940원은 이미 하한인 1만 2699원까지 내려간 상태다. 더 이상 전환가격을 낮춰 받을 주식 수를 늘릴 여지가 없다는 의미다.
반면 신흥에스이씨 주가는 5일 종가 기준 5850원이다. 전환가격보다 약 54% 낮다. 지금 전부 보통주로 전환해 판다고 가정하면 회수 가능 금액은 약 415억원으로 원금의 절반에도 못 미친다. 전환 청구 기한도 2031년 11월 2일까지로 5년가량 남아있어, 회수에 차질이 생긴 상황이다.
삼성SDI만 바라본 성장 공식 '흔들'…캐즘 넘어 ESS로 반등할까
투자 당시 그림은 단순했다. 삼성SDI가 크면 신흥에스이씨도 큰다는 것이었다. 신흥에스이씨는 배터리 폭발을 막는 각형 부품인 캡 어셈블리와 전류차단장치(CID) 등을 만드는 회사로, 매출의 90% 이상이 삼성SDI에서 나온다. 전기차 시장이 한창 커가던 때였다.
당시 신흥에스이씨는 재무적투자자(FI)들의 자금 조달을 통해 생산설비를 늘렸지만, 전기차 수요 둔화로 인해 가동률이 급격히 낮아졌다.
양산·헝가리·미국·서안 사업장을 합산한 각형 부품 생산능력은 2023년 2억 2900만개에서 2024년 2억 7600만개, 지난해 3억 2500만개로 증가했지만, 실제 생산량은 같은 기간 1억 6300만개에서 1억 2100만개, 9400만개로 줄었다.
2년 사이 생산능력은 42% 가까이 늘었지만, 생산량은 약 42% 감소한 셈이다. 이에 따라 각형 부품 가동률은 2023년 71.2%에서 2024년 44.0%, 지난해 28.9%까지 떨어졌다.
가동률 하락은 고정비 부담을 키웠다. 공장을 적게 돌리더라도 감가상각비 등 비용은 발생하기 때문에 생산량 감소는 수익성에 더 큰 영향을 미친다. 연결 기준 영업이익은 2023년 437억원에서 2024년 132억원, 지난해 59억원으로 약 87% 감소했다. 같은 기간 연결 기준 매출은 2023년 5399억원에서 2024년 4328억원, 지난해 4082억원으로 감소했는데, 매출 감소율이 24%였던 것과 비교하면 이익 감소 폭이 훨씬 컸다.
다만 관련 업계에선 실적이 돌아설 것으로 보고 있다. 삼성SDI의 북미 에너지저장장치(ESS) 라인이 돌기 시작했고 데이터센터용 전력 백업 장치(BBU) 수요도 늘고 있어서다. 특히 최근에는 미국 중간선거에서 민주당의 압승으로 친환경 정책 수혜 기대감이 커지면서 삼성SDI가 급등세를 보이는 상황이다.
이와 관련해 신흥에스이씨 관계자는 <IB토마토>에 "인공지능(AI) 데이터센터 확대에 따른 ESS용 배터리 부품 수요가 늘면서 향후 원형과 각형 부품 생산 공장 가동률이 모두 상승할 것"이라고 답했다.
홍준표 기자 junpyo@etomato.com