[IB토마토 홍준표 기자] 앨리스파트너스가 수소차·산업용 터보 공기압축기 전문기업 티앤이코리아의 코스닥 상장을 앞두고 단기 투자금 회수 시험대에 오른다. 앞서
대성하이텍(129920)은 약 8년간 보유한 지분을 엘리스파트너스 등 재무적투자자(FI)에 매각해 막대한 차익을 거뒀다. 반면 앨리스는 투자 약 1년 만에 지분 평가가치가 원금의 최대 2배를 웃돌 것으로 예상되면서 시장의 관심이 쏠리고 있다. 다만 보호예수 해제 이후 매물 부담이 커질 수 있어, 향후 성장세가 얼마나 입증되는지가 실제 회수 성과를 좌우할 것이란 진단이다.
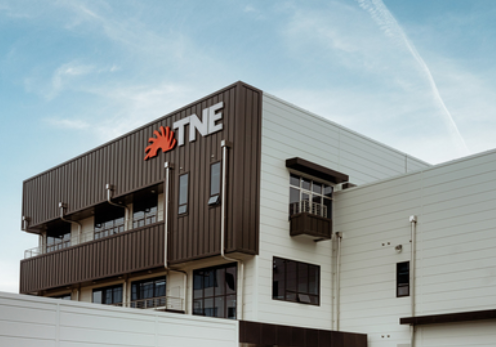
충북 청주에 위치한 티앤이코리아 공장 (사진=티앤이코리아)
6일 금융감독원 전자공시시스템에 따르면 '앨리스파트너스11호 벤처투자조합'은 티앤이코리아 주식 91만 3185주를 보유 중이다. 공모 전 지분율은 10.28%, 공모 후 지분율은 8.04%다. 회사 측이 제시한 희망 공모가 범위(1만 2600원~1만 5300원)를 적용한 앨리스파트너스의 지분 가치는 115억~140억원 규모다.
장기 투자자 떠난 자리에 진입…1년 만에 몸값 2배로
앨리스의 투자 행보는 앞서 엑시트를 마친 대성하이텍과 대비된다. 앨리스파트너스가 재무적투자자(FI)로 합류하기 전, 대성하이텍은 지난 2017년 10월 티앤이코리아에 5억원을 최초 투입한 뒤 8년 가까이 지분을 보유해왔다. 이후 지난해 지분 6만 6666주 전량을 28억 2330만원에 처분하며 23억원에 달하는 차익을 거둬들였다.
이후 앨리스파트너스는 지난해 대성하이텍 등 기존 주주의 구주 약 36억원어치를 인수하는 한편, 12월 신주 발행에도 참여해 보통주 4만 5455주를 주당 5만 5000원(총 25억원)에 인수했다. 올해 4월 실시된 7배 무상증자를 반영하면 앨리스파트너스의 신주 취득 주식 수는 31만 8185주, 조정 단가는 주당 7857원이다. 총 투자 규모는 약 61억원 수준이다.
현재 앨리스파트너스가 보유한 티앤이코리아 지분은 91만 3185주다. 공모가 하단(1만 2600원) 기준으로는 115억 613만원, 상단(1만 5300원) 기준으로는 139억 7173만원의 가치로 평가된다.투자 약 1년 만에 투자원금 대비 지분 평가가치가 약 1.9~2.3배로 뛰면서, 약 54억~79억원의 평가이익이 기대되는 상황이다.
티앤이코리아는 7일부터 14일까지 기관투자자 대상 수요예측을 진행해 최종 공모가를 확정한 뒤, 20~21일 일반 청약을 거쳐 코스닥에 입성한다. 총 61억원 수준의 투자원금을 고려하면 희망공모가 하단(1만 2600원)의 절반 수준인 6700원선 이상부터 원금 회수가 가능하다. 공모가가 희망범위를 밑돌더라도 투자원금 대비 평가이익을 유지할 여지가 크다는 평가다.
짧은 보호예수 기간에 쏟아지는 물량…추정 실적 달성 가능할까
다만 이번 상장 과정에서 앨리스파트너스가 당장 현금을 쥐는 것은 아니다. 티앤이코리아는 이번 IPO 공모 주식 240만주 전체를 신주로만 구성했다. 공모 자금이 전액 회사로 유입되기 때문에 앨리스파트너스는 상장 이후 장내 매각이나 블록딜을 통해 자금을 회수해야 한다.
문제는 보호예수(의무보유)가 해제되는 시점의 매물 부담이다. 앨리스파트너스가 보유한 지분은 상장 직후 매각이 불가능하며, 상장 2개월 뒤와 3개월 뒤 각각 절반(45만 6593주)씩 보호예수가 풀린다. 공모 후 지분율로는 4.02%씩이다. 예정대로 상장이 진행되면 지난해 12월 신주 투자 이후 약 1년 만에 일부 지분의 매각이 가능해지는 셈이다.
앨리스파트너스의 락업이 해제되는 시점에는 다른 FI들의 매각 가능 물량도 늘어난다. 앨리스파트너스 외에도 5% 이상 지분을 보유한 FI로는 CKD창업투자와 SV인베스트먼트가 있다. 각각 90만 6500주(7.98%), 64만 4560주(5.68%)를 보유하고 있다. 두 펀드는 일부 주식을 상장 직후 매각할 수 있으며, 나머지 물량은 상장 1~3개월 뒤 순차적으로 보호예수가 해제된다.
티앤이코리아의 유통가능주식 비율은 상장 직후 31.27%에서 1개월 뒤 46.99%, 2개월 뒤 59.96%, 3개월 뒤에는 68.91%까지 급격히 상승한다. 의무보유 확약이 풀린 물량이 한꺼번에 출회될 경우 주가 하방 압력이 거세질 수밖에 없다. 특히 앨리스의 매각 제한이 풀리는 2개월 뒤와 3개월 뒤에는 두 펀드에서도 각각 약 29만주씩 추가로 유통 가능해져 주요 FI들의 회수 가능 시점이 겹친다.
하방 압력을 버티려면 추정 실적에 기반한 밸류에이션 정당화가 과제로 꼽힌다. 티앤이코리아는 2027년 추정 순이익을 현재가치로 할인하고 비교기업 주가수익비율(PER)을 적용해 희망가격을 산정했다. 중립적 시나리오에서 제시한 2027년 매출은 966억 4900만원, 영업이익 194억 6600만원, 순이익은 155억 3200만원이다.
티앤이코리아는 올해 상반기 연결기준 영업이익 34억 6033만원을 기록하며 흑자 전환에 성공하긴 했지만, 순이익은 여전히 -30억 1925만원으로 2023년 -4억원, 2024년 -59억원, 2025년 -70억원에 이어 손실을 이어가고 있다. 수소 발전 부품 등 신규 사업에서 가시적인 매출 성장이 이어지고, 추정 실적이 실제 이익으로 연결돼야 상장 이후 기업가치를 유지할 수 있을 것이란 진단이다.
한 투자은행(IB) 업계 관계자는 <IB토마토>에 "상장 전 진입해 리스크를 최대한 낮추면서도 엑시트 통로를 마련했다는 점에서는 긍정적"이라며 "상장 2~3개월 후 물량 출회에 따른 오버행 이슈를 극복하고 실적 뒷받침을 통해 실제 평가차익을 현금화할 수 있을지가 관건"이라고 전했다.
홍준표 기자 junpyo@etomato.com