[IB토마토 윤상록 기자] 올해 상반기 전체 신규 벤처투자가 역대 최대 규모로 커진 가운데 벤처투자회사·조합의 자금은 업력 7년을 초과한 후기 기업에 40% 넘게 집중된 것으로 나타났다. 기업공개(IPO)를 앞둔 성숙 기업으로 벤처캐피탈(VC) 자금이 활발히 유입되면서다. 증시 입성 문턱이 높아지면서 기업들이 상장전지분투자(프리IPO) 라운드에서 성장자금을 조달하는 흐름도 짙어졌다는 분석이다.
(사진=한국벤처캐피탈협회)
후기 기업, 투자 증가분 절반 가까이 흡수
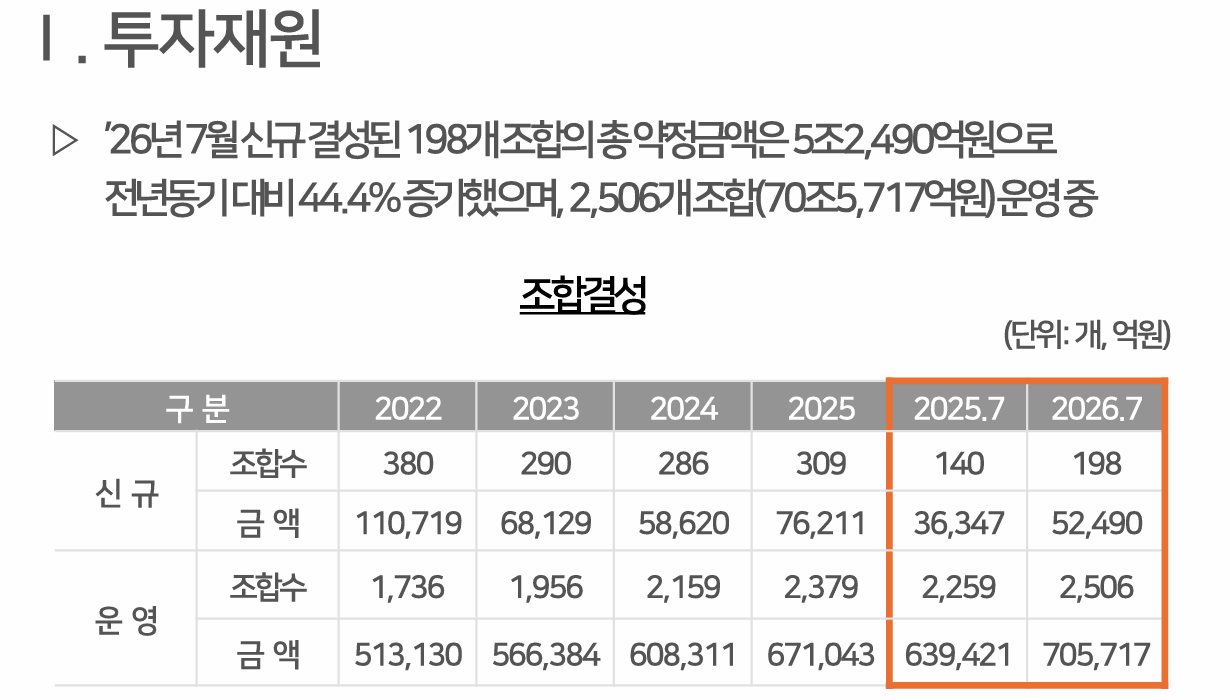
30일 한국벤처캐피탈협회(VC협회)에 따르면 올해 1~7월 벤처투자회사·조합의 신규 투자는 5조 2904억원으로 전년 동기 대비 54.0% 증가했다. 이 가운데 후기 기업 투자는 2조 3493억원으로 58.2% 늘며 전체의 44.4%를 차지했다. 중기 기업은 1조 9182억원(36.3%), 초기 기업은 1조 229억원(19.3%)이었다. 전체 증가분 1조 8559억원 가운데 후기 기업 몫은 8640억원(46.6%)에 달했다.
VC협회가 분류하는 후기 기업은 업력 7년 초과 기업을 뜻한다. 중기는 업력 3년 초과~7년 이하, 초기 기업은 3년 이하다. 따라서 후기 기업 투자액에는 프리IPO 기업뿐 아니라 상장을 추진하지 않는 업력 7년 초과 기업에 대한 투자도 포함된다.
후기 기업 투자 비중은 최근 40%대 중반에서 높은 수준을 유지하고 있다. 후기 기업 투자 비중은 2022년 30.0%에서 2023년 37.8%, 2024년 46.1%로 뛰었고 지난해에도 45.1%를 기록했다. 같은 기간 초기 기업 비중은 2022년 29.6%에서 지난해 14.1%까지 낮아졌다. 올해는 AI·로봇 분야 초기 기업들이 대형 투자를 잇달아 유치하며 19.3%로 반등했지만 여전히 2022년 수준에는 미치지 못한다.
개별 기업이 받는 투자 규모도 커졌다. 올해 1~7월 투자를 받은 기업은 1533곳으로 전년 동기 대비 19.5% 느는 데 그쳤지만 기업당 평균 투자액은 35억원으로 전년 동기 27억원 대비 불어났다. 업종별로는 전기·기계·장비 투자가 9822억원으로 119.8%, ICT제조가 5911억원으로 270.4% 급증했다. AI 반도체·로봇 등 딥테크 기업이 양산 단계에 진입하면서 자금 수요가 커진 영향으로 풀이된다.
투자은행(IB) 업계 한 관계자는 <IB토마토>에 "통상적으로 VC가 보유한 펀드 사이즈는 100억원 이상으로, 기업당 보통 10억~30억원 투자를 진행한다"라며 "이 정도 규모의 투자를 받는 기업들의 밸류는 보통 100억원 이상 되는 경우가 많기 때문에, 자연스레 중·후기 기업 투자가 초기기업 투자 대비 활발한 경향이 있다"고 말했다.
(표=한국벤처캐피탈협회)
후기 기업에 자금이 몰리는 이유는 상장이 어려워져서다. 올해 1~7월 코스닥 신규 상장은 30건으로, 이 중 VC 투자 기업은 20건이다. 지난해 연간 기록(94건·69건)과 비교하면 월평균 상장 건수는 4.3건으로 지난해 7.8건의 55% 수준에 머문다. 신규 상장사 가운데 VC 투자 기업 비중도 66.7%로 지난해 73.4% 대비 낮아졌다. VC 투자 기업만 놓고 보면 월평균 2.9건으로 지난해(5.8건) 절반 수준이다.
투자 업계에선 상장 심사 환경 변화도 원인으로 본다. 예비심사 기간이 길어진 데다 기술특례 상장 심사에서도 기술력보다 사업성과 실적 가시성에 무게가 실리고 있다는 평가다. 일정이 밀린 기업들이 프리IPO·브릿지 라운드로 운영자금을 메우면서 후기 투자 수요가 커졌다는 게 업계 시각이다.
VC의 올해 회수 가운데 IPO 비중은 상반기 37.9%에서 7월 누적 35.5%로 낮아졌다. 지난해 연간 비중(37.3%)을 웃돌던 흐름이 7월 들어 꺾인 셈이다. 반면 매각 비중은 같은 기간 47.3%에서 49.3%로 커졌다. 상장을 기다리는 대신 후기 라운드에서 구주를 넘기는 등 지분을 매각해 출구를 찾는 흐름으로 풀이된다.
후기 라운드 몸값과 공모가 사이 괴리는 변수로 꼽힌다. 상장 전 높게 매겨진 기업가치가 공모가 산정 과정에서 조정되면 마지막 라운드 투자자가 부담을 떠안을 수 있다는 게 업계 시각이다. VC들이 투자하는 후기 라운드가 딥테크 기업의 스케일업 자금을 공급하며 상장 전 성장 기반을 다지는 역할을 한다는 평가도 공존한다.
IB업계 한 관계자는 <IB토마토>에 "최근 증시 흐름을 감안하면 기업이 코스닥 시장에 상장한다고 하더라도 밸류에이션이 프리IPO 라운드 대비 줄어들 수도 있다"라며 "이는 VC 투자회수(엑시트) 난항으로 이어질 수 있기 때문에 투자사들은 기업의 상장을 뒤로 미루는 걸 원할 수 있다"고 말했다.
윤상록 기자 ysr@etomato.com